上周在小区菜摊碰到三楼的李阿姨,攥着皱巴巴的体检报告拉着我问了半小时。说去年单位组织退休人员体检,查出来甲状腺结节还有轻度脂肪肝,之前没买过健康类保险,现在想补一份,听小区熟人说有异常肯定买不了,吓得她连天天跳的广场舞都没心思去了。
其实不止李阿姨,我最近大半年碰到十几个问这个的。二十多岁的小姑娘,体检查出个3mm的肺小结节,天天刷小红书越看越慌,觉得自己这辈子都买不了保险了;四十多岁的大哥,体检出尿酸高,怕影响投保,纠结了大半年不敢下手。
拿到体检报告看到一堆异常箭头,谁不慌啊。
为啥体检异常,会让保险公司这么「紧张」?
说实话,换你开保险公司,你也会在意。对吧?保险本来就是拿大多数人的钱,帮少数出事的人兜底。要是明知道自己已经有问题了才来买,相当于把风险全转嫁给保险公司和其他投保人了。
很多人觉得,不就是个小结节么,又没痛没痒的,至于卡我?
至于。
很多小异常确实可能一辈子都不会变严重,但也有一部分会往不好的方向发展。保险公司算的是群体概率,不是给你个人算命,自然会对已经发现的异常谨慎对待。
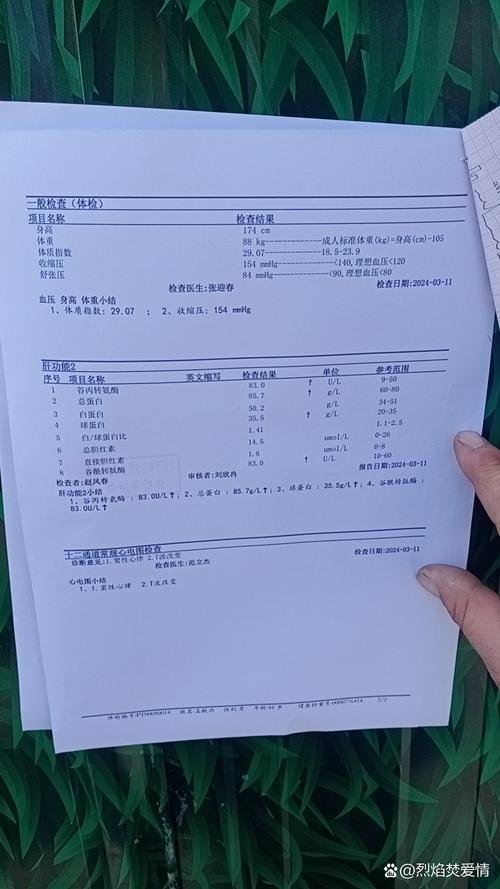
这里先讲一个大家容易搞混的关键点:不是所有体检异常都会影响买保险。比如你体检查出来有点牙结石,或者偶尔一次熬夜测出来血压偏高,下次复测就正常了,这种根本不会影响核保。
真正会影响核保的,一般是那些可能持续发展、会提升患病概率的异常,比如结节、囊肿、息肉、肝功能异常、血脂异常、血糖异常这类。
常见体检异常,核保有哪些普遍情况?
我给大家掰扯几个普通人最高发的,都是日常体检一抓一大把的情况。
第一个,甲状腺结节。现在十个体检,差不多五六个能查出来这个吧?很多人一看到报告上写着「甲状腺结节」直接吓懵,其实真没必要。只要你结节分级在三级以内,边界清楚,大部分情况下都能正常评估,哪怕分级高一点,也不都是直接拒保,很多会除外责任承保。
第二个,肺小结节。最近几年查出来这个的年轻人特别多,很多人体检第一次查出来,直接就慌到睡不着。一般来说,结节直径小于规定尺寸,随访大半年没有变大,形态也没问题,也有很大机会正常承保。
第三个,轻度脂肪肝。只要你肝功能正常,血脂也没什么太大异常,基本不会影响投保,不用太担心。
哦对了,还有很多人体检会查出「窦性心律不齐」,这个绝大多数都是生理性的,根本不影响投保,别自己吓自己。
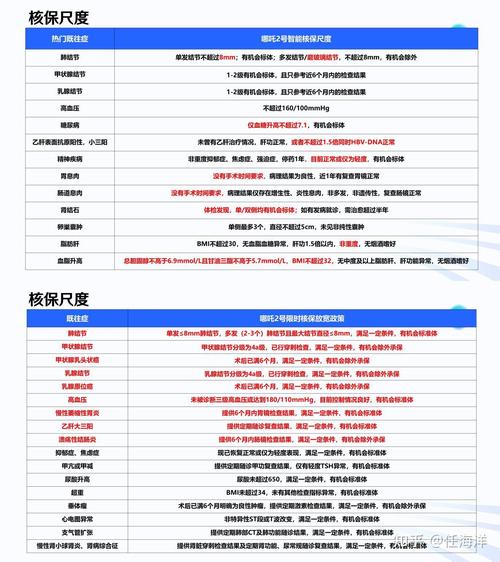
不过话说回来,每个人的身体情况千差万别,不同保险公司的核保标准也不一样,我这里说的只是行业里的普遍情况,最终核保结论一定以保险公司的官方结果为准,没人能提前给你打包票。
体检异常买保险,这几个误区别踩
第一个误区:「我已经有体检异常了,不如瞒着不说,熬过两年就肯定赔了」。
打住啊!这个想法千万不能有。健康告知的要求就是如实告知,问到的情况你就得说,瞒报后续理赔真的可能出问题,别存任何侥幸。当然,也不是让你什么都往上堆,健康告知遵循的是「问啥答啥,没问不答」,没问到的小异常,不用主动跑去说。
第二个误区:「有体检异常就肯定买不了保险,干脆不试了」。
真不是。现在核保对非标体的友好度比之前高很多,你这个情况在A公司不行,换B公司说不定就能过,还有专门针对非标体的投保评估方式,多试一下就会有机会。我之前碰到一个姑娘,甲状腺结节4a,最后也买到了除外责任的保障,总比什么都没有强吧?
第三个误区:「买保险之前我先去做个体检,没问题再买」。
别瞎折腾!要是你本来没什么不舒服,也没去过医院做过相关问题的检查,保险公司也没要求你提供近期体检报告,你瞎去体检干嘛?平白无故查出来点异常,反而影响投保,得不偿失。
第四个误区:「我之前体检异常后来手术切掉了,肯定就没事了」。
也不对。切了也要看病理结果,要把完整报告给保险公司评估,人家看完才能给结论,不是切了就一定万事大吉。当然,如果病理结果是良性,恢复也没问题,承保的概率确实会高很多。
其实很多人碰到体检异常,第一反应要么就是慌到放弃,要么就是病急乱投医,其实大可不必。慢慢来,按照要求做好告知,大多都能找到合适的投保方式。
合规声明:本文内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺,具体健康告知要求、核保规则、理赔条件均以对应保险合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知