碰到除外承保先别慌,一文读懂除外承保的核心逻辑
2026-09-14 11:35:50
说实话,第一次碰到除外承保结论的人,大多都会愣几秒。
这到底是保还是不保?
是不是我身体太差,保险公司嫌弃我?
先给你摆结论:除外承保是核保结论里的「折中选项」,既不是好事也不是坏事,只是保险公司针对你的身体情况,给出的一个双方都能接受的承保方案。
一句话讲清除外承保到底是什么
你去买健康险,核保的时候要填健康告知,说清楚你身上已经有的异常,比如乳腺结节、甲状腺结节、肺结节这些。
保险公司一算,你这个结节未来出问题的概率比普通人高,如果正常保,对其他投保人不公平,直接拒保吧,你其他地方都好好的,也没必要全拒。
所以就有了除外承保:保险公司同意给你承保整张保单,但是把你这个异常部位/相关疾病的责任,从保障里去掉,这部分出事不赔钱,其他部位、其他疾病的保障完全正常。
举个例子:你有甲状腺结节,核保给除外甲状腺恶性肿瘤、甲状腺相关疾病责任。未来你得肺癌、心梗,符合理赔条件,照样赔。要是你得甲状腺癌,那这个就不赔。
就这么简单。
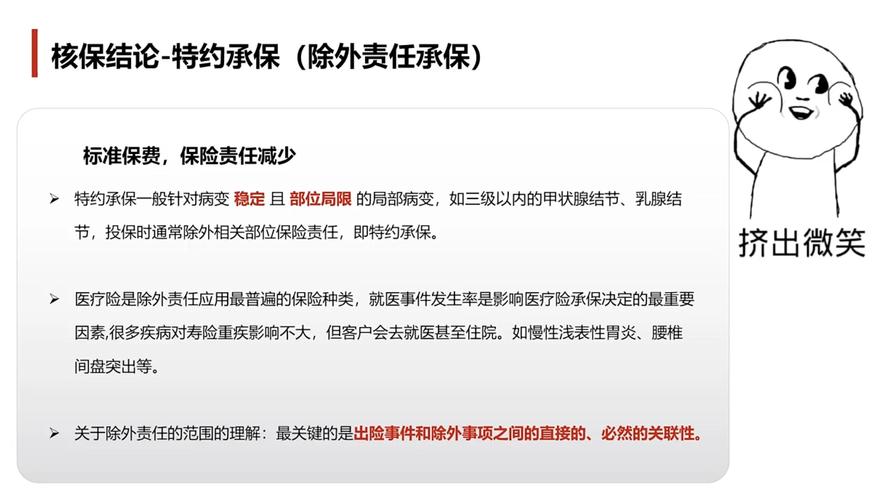 保险合同除外承保责任标注实拍图
哪些情况会给出除外承保结论
1. 已确诊的良性结节、息肉类异常。这是最常见的,八成以上的除外承保,都和结节、息肉有关。比如甲状腺结节、乳腺结节、肺结节、胆囊息肉,只要分级不低,或者没做穿刺明确良性,大概率会除外相关部位责任。
2. 既往已经患过的特定疾病。比如之前得过乙肝,肝功能正常但病毒携带,可能会除外肝脏相关疾病;之前得过急性胰腺炎,好了之后也可能除外胰腺相关责任。
3. 原因不明的异常指标。比如血常规某一项长期偏高,查不出来原因,保险公司没办法判断风险,也可能会除外相关方向的责任。
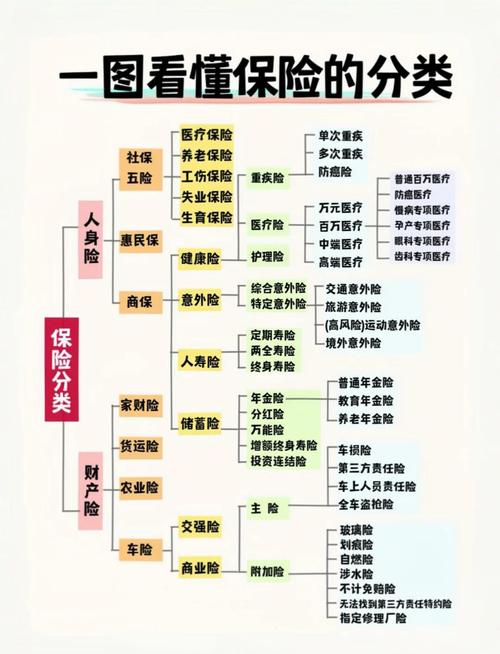 人身保险常见核保结论分类说明图
几个大家常踩的认知误区
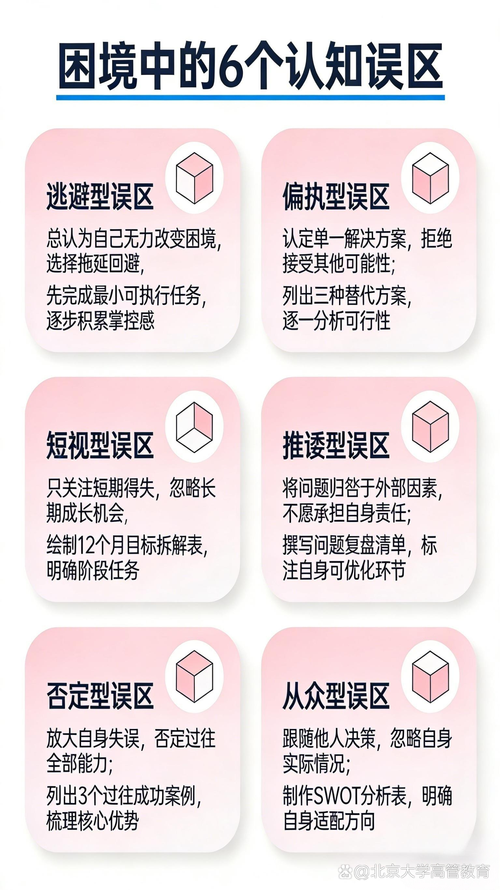 几个大家常踩的认知误区
第一个误区:除外承保就是坑,绝对不能买。
完全不对。能给除外承保,说明保险公司愿意给你保其他大部分风险,总比直接拒保,你啥保障都买不了强。很多人一看到除外就直接放弃,最后等其他地方出问题,想买都买不了,才后悔。
第二个误区:只要除外了,这个部位这辈子都别想赔了。
不一定。不少保险公司支持核保复议,就是你买了之后,过个一两年复查,原来的结节消失了,或者分级下降,明确是良性了,你可以向保险公司申请重新核保,符合条件的话,有可能把除外责任去掉,恢复这个部位的保障。当然,不是所有公司都支持,也不是所有情况都能通过,具体要问保险公司。
第三个误区:除外承保之后,保险公司会故意找借口不赔其他病。
别瞎想。除外责任只针对合同里约定的除外部位和疾病,其他符合合同约定的理赔,该走流程走流程,该赔钱赔钱,和有没有除外没关系。
第四个误区:除外了我买这个保险就没用了。
其实不然,人这一辈子那么多可能得的病,除外一个部位,还有几十个其他部位、上百种其他疾病可以保,总比裸奔强,对吧?
不过话说回来,要是你实在介意这个除外,也可以多投几家不同的公司,不同公司核保规则不一样,说不定换一家就能得到更宽松的结论。
必须要记牢的注意事项
 必须要记牢的注意事项
1. 拿到除外承保结论,一定要看清楚除外的是哪部分。一定要确认除外的具体疾病范围,有些只是除外该部位的恶性肿瘤,有些是除外该部位所有相关疾病,别稀里糊涂就签字。
2. 不要为了标体承保,隐瞒已有的异常。不如实告知,就算你拿到标体,后面理赔也会被拒,那才是真的得不偿失。
3. 复议成功不是必然的,不要抱着“先买了后面再复议”的心态瞎投,一切都要以当下的结论和保险公司官方规则为准。
合规提醒
 合规提醒
本文仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺。不同保险公司核保规则不同,具体核保结论请以保险公司官方审核结果为准,所有保险责任范围请以正式保险合同条款为准。如有疑问,请咨询对应保险公司官方客服渠道。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
碰到除外承保先别慌,一文读懂除外承保的核心逻辑
文章链接:https://xinminbao.com/a/162.html