前几天跟好久没见的闺蜜喝咖啡,她唉声叹气说,去年体检查出甲状腺结节,一直想买保险,怕去线下核保要送一堆病历,还要等大半个月,结果朋友给她试了线上智能核保,回答了七八个问题,十分钟就出结论了,全程窝在沙发上玩手机就搞定了。
很多人买保险,一听到“核保”两个字就头大,尤其是身体有点小毛病的,总觉得核保就是故意卡人,其实现在有了智能核保,很多事儿都简单多了。
到底什么是智能核保?
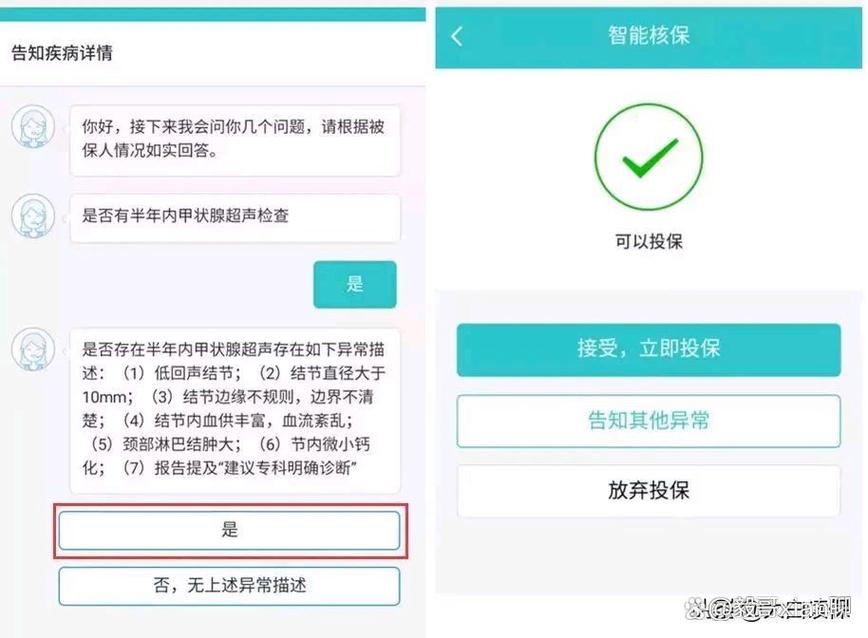
说白了,就是保险公司把几十年积累的核保经验,整理成一套标准化的问答规则,搬到了线上系统里。你只要按照系统提问,一步步如实回答自己的健康情况,系统会自动匹配预设的规则,当场给你核保结论。
结论一般也就几种:完全没问题就标准体承保,某个器官有小问题就除外这个器官相关的责任,情况稍微严重点就加费承保,实在不符合要求就拒保。全程不用跟核保老师对接,自己就能做完。
和传统人工核保比,差别真的挺大。传统人工核保你要整理病历、复印检查报告,一层层提交上去,核保老师人工审核,少则三五天,多则一两个星期,遇上保险公司核保忙的时候,你催都催不动。
智能核保呢?点开就能做,做完就出结果。对急性子太友好。
智能核保的优点,真的戳中很多人的痛点
说实话,我身边不少身体带点小毛病的朋友,都挺喜欢智能核保的。几个优点真的很实用。
第一个,大部分支持匿名预核保。很多朋友都会担心:我万一核保不通过,会不会留下拒保记录,影响以后买其他保险?
大部分线上智能核保的预核保环节,你不用填任何个人身份信息,就能先测试核保结论,就算结果不好,也不会留下任何记录,完全没负担。试错成本几乎为零,这点真的太贴心。
第二个,保护隐私。你说有些难言之隐的小毛病,比如痔疮、乙肝、或者难以启齿的皮肤病,对着核保老师一五一十说出来,真的挺尴尬。对着手机屏幕点“是”或“否”,不用跟任何人解释,舒服多了。
第三个,省时省力。不用跑保险公司,不用约见代理人,你晚上躺床上刷手机的时候就能做完,省下来的时间喝杯奶茶不好吗?
这些坑,别不当回事
不过话说回来,智能核保不是完美的,很多人第一次用,很容易踩坑。我整理了几个最常见的误区,给大家提个醒。
第一个坑:不看问题描述,瞎蒙乱选。我见过不少人,做智能核保的时候,问题扫一眼就选,反正选“否”就能过,对不对?大错特错。
比如有的问题问“近五年是否曾被发现结节直径超过1厘米”,有的问题问“近一年是否曾被发现结节直径超过1厘米”,差几个字,答案完全不一样。你的结节是三年前查的1.2厘米,最近两年复查都是0.8厘米,第一个问题要选“是”,第二个问题可以选“否”,看错了,就是隐瞒,后续理赔很容易出纠纷。
所以啊,每个问题都要逐字读。别偷懒。
第二个坑:智能核保拒保=再也买不了保险。不对,真的不对。智能核保的规则是死的,只要你不符合某一条,系统就会直接出拒保结论,但人的判断是活的。
比如你有高血压,但是一直吃药控制,血压稳定在正常范围,智能核保可能因为你血压超过数值直接拒保,但你提交最近半年的血压监测记录转人工核保,核保老师可能会给你除外或者标准体承保。所以,智能核保结论不好别直接放弃,转人工试试,说不定有惊喜。
第三个坑:觉得机器查不到,隐瞒病史。真的别抱这种侥幸心理。现在医院、体检机构都是电子记录,保险公司理赔的时候真要调查,大部分都能查到。哪怕你过了智能核保,顺利买了保险,真出事理赔的时候查出来你隐瞒病史,还是会拒赔,保费白花了,保障也没拿到,得不偿失。
还有一点要提醒,智能核保更适合身体情况简单明确的朋友,比如就一个小结节,好几年没变化,指标都正常,走智能核保很快就能搞定。如果你有好几种病史,或者做过大手术,病理报告比较复杂,那直接走人工核保更稳妥,毕竟人能看懂复杂的病例报告,机器只会按规则走。
所有核保结论,都以保险公司官方说明和保险合同条款为准,每个人身体情况不同,核保结果也会不同,不要拿别人的结论套自己的情况。
本文内容仅做保险知识科普,仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,具体投保规则、健康要求、核保结论均以保险公司官方说明和保险合同条款为准。
作者|dananjin
排版|dananjin
审核|知知