体检查出结节才懂:原来保险说的既往症,根本不是你想的那样
2026-09-14 08:47:42
上周在小区菜店买菜,碰到住隔壁单元的张姐蹲在角落叹气。一问才知道,去年她住院做了甲状腺结节切除,找保险公司理赔,被拒了。她买医疗险的时候,还没做这个体检啊?怎么就成了既往症?
很多人都有类似的疑问。买保险前只听过这个词,真到理赔的时候才掰扯明白,太晚了。
到底什么才是保险说的既往症
很多人第一反应,既往症就是以前得过的大病呗?不对。也不是只有住过院的才算。
说实话,大部分人对这事儿的理解都错了。
目前没有统一的强制统一说法,不同保险公司的条款描述会略有差异,但核心逻辑逃不开两点:第一,它是你投保之前就已经存在的健康问题;第二,要么已经被医生确诊过,要么已经有明显的症状,普通人都能察觉到,只是你没去医院检查确诊罢了。
举两个例子你就懂。
投保前三个月,你每次来姨妈都疼得直不起腰,你觉得就是普通痛经,忍忍就过去了没去查,买完保险三个月查出来是巧克力囊肿,这就符合既往症的定义。
再比如,投保前单位体检查出来肺部有小结节,你没当回事也没找医生看,买保险的时候没主动提,后来结节出现病变需要治疗,这也还是算既往症。
那几十年前治好的感冒肺炎呢?十年前急性阑尾炎切了,之后再也没犯过,这算吗?
一般来说这种完全治愈,没有后遗症也没有复发的小毛病,不算。
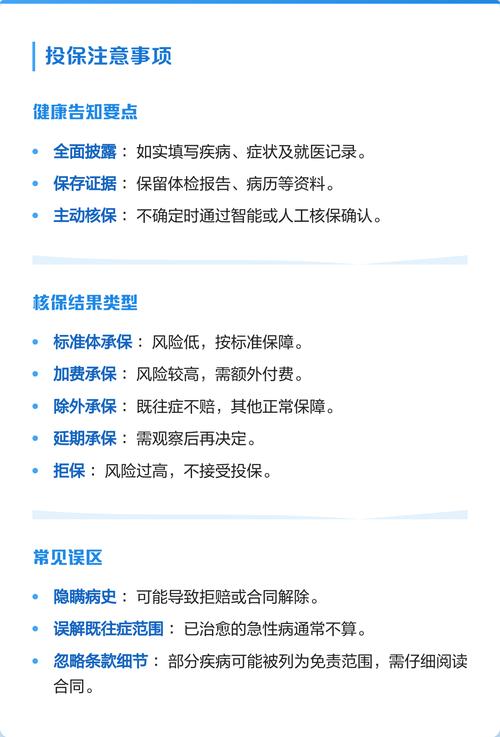 保险条款既往症定义示例图
关于既往症,大家踩过最多的三个坑
第一个坑:没确诊过=不算既往症。
很多人觉得,我投保的时候没拿到医生的确诊报告,怎么就算既往症了?
我之前听行业朋友说过一个案例,投保人投保前大半年一直胸闷咳嗽,痰里带血丝,他自己抽烟多年,就觉得是咽炎,扛着不去医院,投保的时候健康告知没问到这一项,他也就没提,投保大半年查出来肺癌,最终理赔被拒。
有明显症状,你自己应当知道的健康问题,就算没确诊,也可能被认定成既往症。
第二个坑:病好了就不算既往症。
这话得分情况说。
如果是急性肺炎,治好了再也没犯过,当然不算。但如果你是高血压、糖尿病,吃着药控制得很好,天天都正常上班逛街,那它还是既往症啊。它没消失,只是被药物控制住了而已。
第三个坑:健康告知没问,我就可以隐瞒不说。
大陆保险实行的是询问告知原则,问什么答什么,没问到的确实不需要主动告知。但这里有个前提——这个问题你确实不知道啊。
如果你明明已经知道自己有结节有息肉,体检报告上写得清清楚楚,只是健康告知没问到这个具体病症,那后续真的闹起纠纷,会不会有争议?不好说。
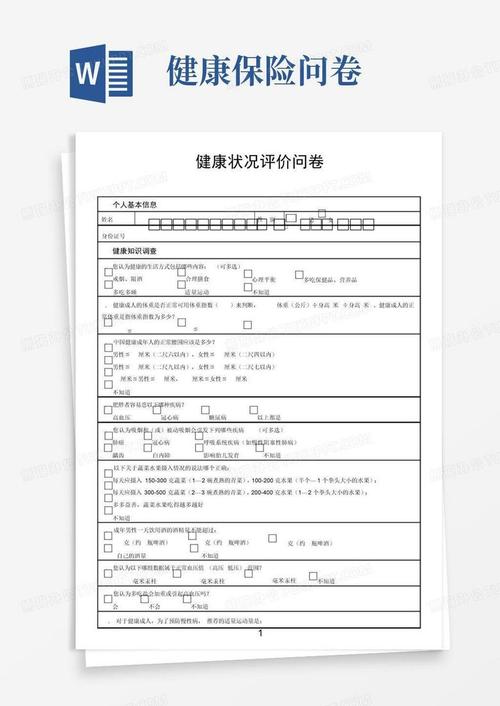 投保健康告知既往症询问表格图
有既往症,该怎么正确面对
 有既往症,该怎么正确面对
首先,别想着瞒。
很多人怕一讲出自己的问题就被拒保,干脆藏着掖着。我见过太多交了好几年甚至十几年保费,最后理赔一分钱拿不到的,全是因为隐瞒既往症。
真的得不偿失。
其次,不是所有既往症都买不了保险。
很多人一听说自己有结节,直接就说那我肯定买不了,干脆就不碰了。其实不是这么回事。大部分常见的小问题,比如一级甲状腺结节、轻度脂肪肝、小息肉,都有机会正常承保,或者除外承保。
除外承保就是这个相关的问题不赔,其他部位的保障还是有效的,总比没有任何保障裸奔好,对吧?
不过话说回来,已经得过重大疾病的,确实很难买到健康类保险了,这个也得接受现实。
第三,买完保险之后才得的病,和既往症没关系。
别一得病就慌,说我之前偶尔头疼会不会被算成既往症不赔了?只要是买保险之后才出现的问题,符合合同约定,就不会按既往症拒赔,按流程申请理赔就好。
实话实说,每个人的身体情况不一样,不同保险公司的核保尺度也不一样,没人能提前给你打包票说一定能过还是一定不能过,最终都要以保险公司的审核结论为准。
最后再提醒大家:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,投保相关的具体规则、健康告知要求、理赔判定标准,全部以对应保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出结节才懂:原来保险说的既往症,根本不是你想的那样
文章链接:https://xinminbao.com/a/155.html