月薪5千也能配好保障?聊聊保险预算规划的正确打开方式
2026-09-14 05:26:52
前几天在楼下买冰美式,碰到隔壁写字楼刚毕业的小姑娘蹲路边哭。问了半天才说,上周认识的一个销售给她做了保障规划,算下来每月要交1800的保费。她月薪才4500,房租就去掉2000,这1800交出去,每天只能吃公司免费加班餐了。
我当时听了都替她糟心,刚毕业挣点辛苦钱,还要被硬塞这么大的保费压力。其实不止新人,好多工作五六年的朋友来找我聊,一说保险预算,全都是一头雾水。要么被忽悠着超了预算,硬生生把本来能出去旅游的钱都扣来交保费,生活质量掉一大截。要么怕花钱,干脆啥都不买,裸奔着过日子。
别被“标准比例”PUA了
很多人都听过那个“双十原则”对吧?说保费占年收入10%,保额做到十倍年收入。其实这个原则本身没什么错,错的是很多人拿这个当圣旨,往每个人头上硬套。
你年收入100万,拿10万出来买保险,眼都不眨。你年收入6万,拿6千出来,其实也还好。但有人非要给你往多了算,说你年收入10万就得拿1万出来,不管你房贷车贷孩子学费,那不是扯吗?
预算的本质,是你今年扣完所有必须花的钱,剩下来可以动、不会影响你日常品质生活的闲钱,才是能拿来交保费的钱。
你每月攒不下钱,剩个两三百,那就按两三百来配。剩一千,就按一千来。没有谁规定必须到多少比例。真的。
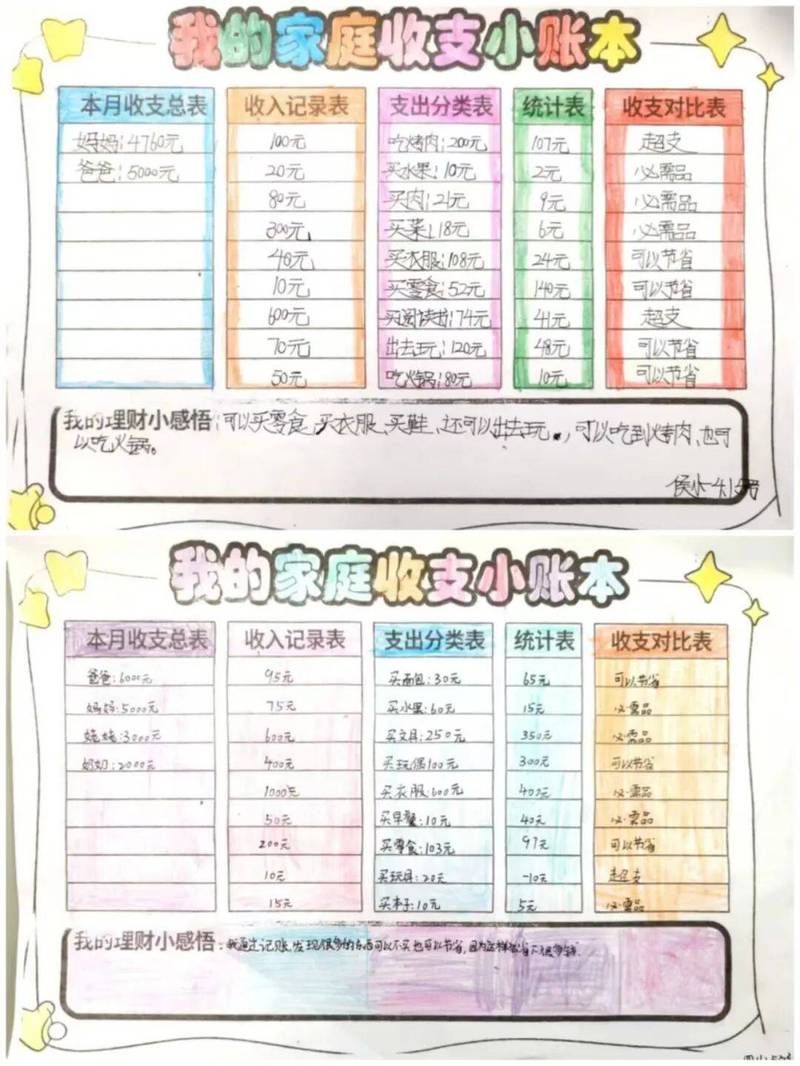 月度家庭收支整理手写手账
先排优先级,再填你的预算盘子
我见过太多人上来就说,我要配齐重疾、医疗、养老、子女教育,全要有。转头说全年预算只有三千。这怎么搞?鱼和熊掌本来就不能兼得,预算有限的时候,得先挑最急的来。
什么是最急的?就是那些一旦发生,直接会把你家底掏空的事。比如,家里挣钱最多的顶梁柱突然出事,房贷还没还完,老人孩子还要养。比如,突然得大病,要几十万治疗费。这些事,是必须先用保险兜住的。
举个例子,25岁单身年轻人,没负债,家人也不用你养,那几百块就够了。一份意外险加一份百万医疗,也就几百块,把大风险兜住,剩下的钱攒着,以后收入涨了再加保障不迟。
那35岁上有老下有小的家庭支柱呢?就得把大部分预算,先分给意外险、定期寿险、百万医疗、重疾这些基础保障,配齐了,剩下的钱再考虑其他类型的产品,对吧?
永远记住:先保人,再保钱;先保大人,再保老人孩子。
别反过来,很多人省吃俭用给孩子买了一堆,自己啥都没有,真要是自己出事了,孩子那点保险根本顶不上用。
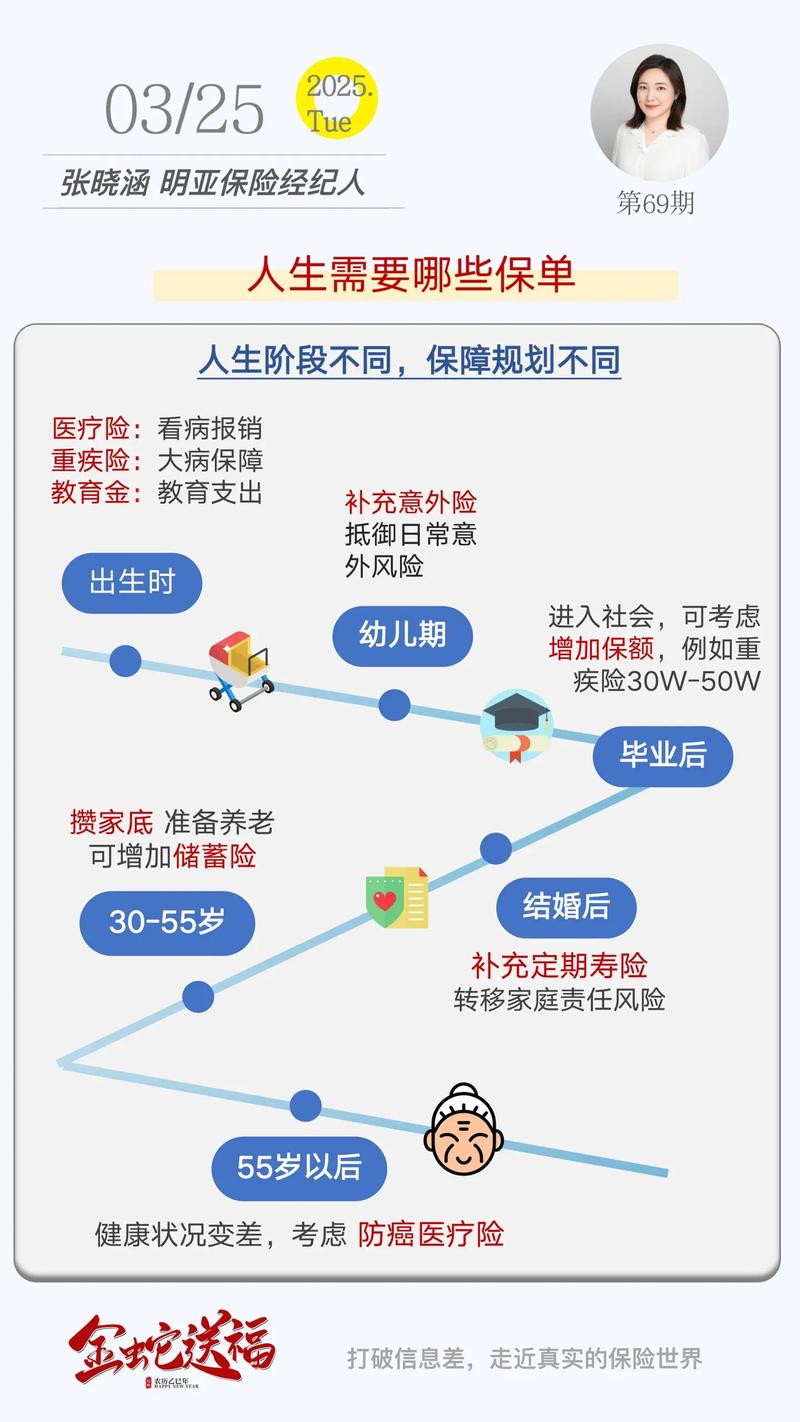 不同人生阶段保险优先级整理图
这些预算坑,一半人都踩过
 这些预算坑,一半人都踩过
第一个坑,为了凑预算,选了低保额的返还型保险。很多人觉得,消费型出险了赔钱,不出险钱就没了,亏。所以宁愿多交一倍保费,选返还型,说到期返本,等于不花钱享保障。
你算算,本来你每年只有5千预算,买消费型能买50万保额,买返还型只能买20万。真出事,20万能干什么?够交半年治疗费吗?不出事,那点返还的钱,几十年后拿到手,通胀都把那点钱的购买力吞没了,划算吗?说实话,真的不划算。
第二个坑,全家齐上阵,每人都买一样的,预算分摊完,谁的保额都不够。比如一家四口,每年只有1万预算,给四口人每人分2500,加起来每个人保额都只有十几万,真出事根本不够用。不如把大部分预算给两个挣钱最多的大人,把保额做足,剩下的给孩子老人买百万医疗,一年也就几百块一个人,总比所有人都半吊子强对吧?
第三个坑,为了省一点零碎保费,买了七八张不同的小保单,每年交保费都记不清时间,保额碎的不行,理赔的时候还要跑好几家,麻烦不说,总保费加起来其实也不便宜。
不过话说回来,保险预算规划从来没有标准答案。不是说你预算少就不配买保险,也不是说预算多就一定要把所有坑都填满。有多少粉,做多少糕。适合你自己收支情况的,才是对的。
买之前一定要仔细看健康告知、免责条款、等待期、续保规则,所有内容都要以保险合同和保险公司官方说明为准,不要只听口头介绍。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推销任何具体保险产品,所有规则以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
月薪5千也能配好保障?聊聊保险预算规划的正确打开方式
文章链接:https://xinminbao.com/a/147.html