先搞懂:免赔额到底是什么?
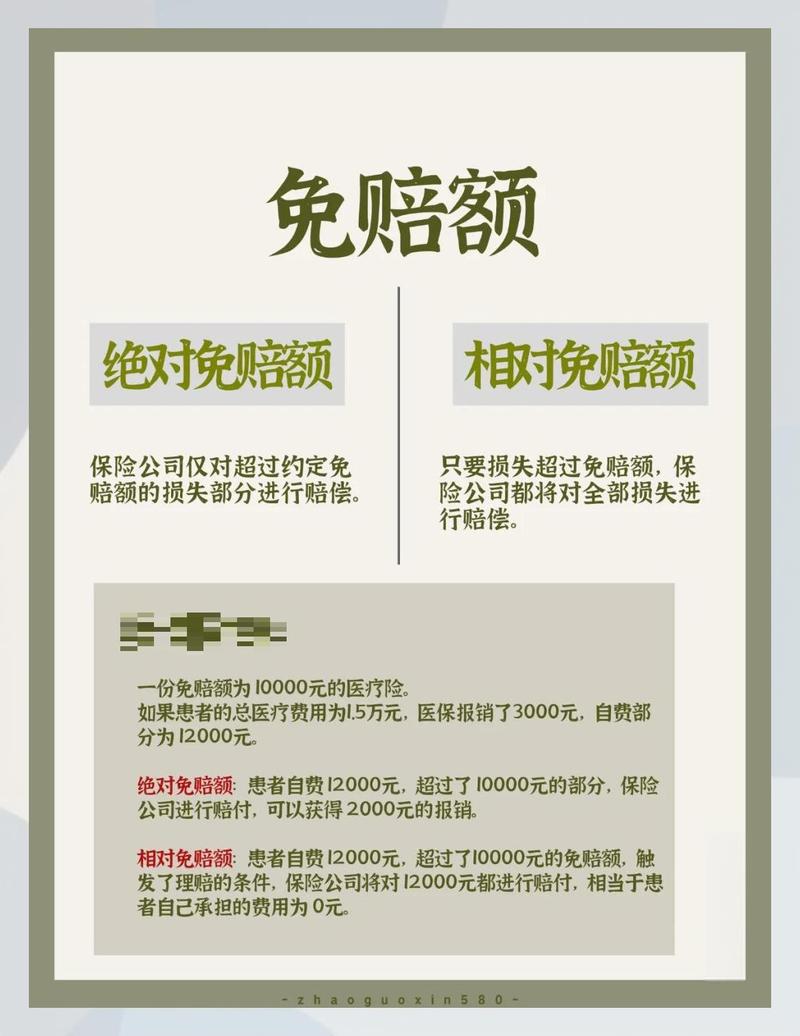
说白了,免赔额就是保险公司规定的,需要你自己承担的那部分花费。 比方说,你买的保险有100块免赔额的意外医疗,摔了一跤擦破花了80块,那全部你自己出。要是花了180,那扣除100块免赔额,剩下80块按比例报。 就这么简单。 很多人把免赔额和免责搞混,其实不是一回事。免责是这件事根本不赔,免赔额是这件事赔,但要先扣掉你自己出的部分。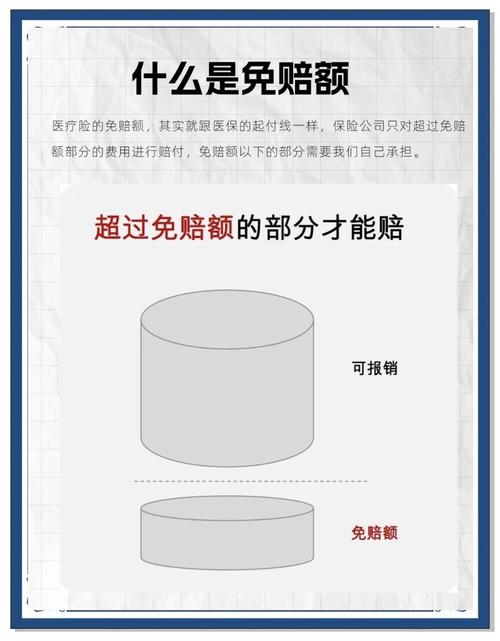
常见的免赔额,都藏在哪些保险里?
关于免赔额,几个最容易搞错的误区
我接触过很多买保险的朋友,十个里有八个对免赔额有误会,挑几个说最多的讲一讲。 第一个误区:所有免赔额都是每次扣款,不会累计。不对,大部分医疗险的免赔额都是年度累计免赔额。 什么意思?就是你这一整个保障年度里,所有符合要求的自付花费加起来,凑够免赔额就行,不是每次看病都要扣一次免赔额。 比如说你春天肺炎花了八千,社保报完自己掏六千,不够一万免赔额,夏天又做了个小手术,社保报完自己掏五千,加起来就是一万一,那超过一万的一千块,就符合理赔要求了。这个很多人搞不清,以为每次都要扣一万,那真要一年看十次病,岂不是一分都报不到,那不对的。 第二个误区:社保报销的钱,肯定能算进免赔额。这个真的不一定,不同产品规则不一样,别听别人随口说。大部分产品是把社保报销之后,你自己掏的符合要求的费用算进免赔额,也有少数产品规则不一样,所以一定要去看合同条款,别想当然。 第三个误区:有免赔额的保险一定不好,0免赔的才好。哦,这话真不对,0免赔的保险,保费肯定比同保额有免赔额的贵啊,对你来说到底合不合算,要看你自己的情况。 你要是就想要低成本的大额保障,那一万免赔额的百万医疗险完全够用,真到了几万几十万的大病面前,一万免赔额其实占比很低,影响不大,还能省很多保费。你要是想要连小病都报,那选0免赔的,多掏保费就是了,没有好坏,只是适配不同需求而已。 不过话说回来,很多人买保险只盯着0免赔,最后多花了好几倍保费,其实一年也没用到几次,反而挺亏的。
本文内容仅做保险基础知识科普,仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。所有保险的免赔额规则、理赔要求都以对应保险合同和保险公司官方说明为准。本文不推销任何保险产品,不评价具体产品好坏。
作者|dananjin
排版|dananjin
审核|白杨