等待期到底是什么?不是故意卡你的坑
很多人刚买完保险,翻合同第一眼看到「等待期」三个字就懵,这啥啊?我买了保险还不让我用?
说白了,这就是保险公司设的观察期。本质上是为了防逆选择——啥叫逆选择?就是有人明明已经知道自己生病了,故意不告诉保险公司,买完保险马上就申请理赔。换你开保险公司,你也扛不住这种操作对不对?
所以设置等待期,就是要筛掉这种故意带病投保的情况,最终其实也能让其他正常投保的人,保费不会涨得太离谱。
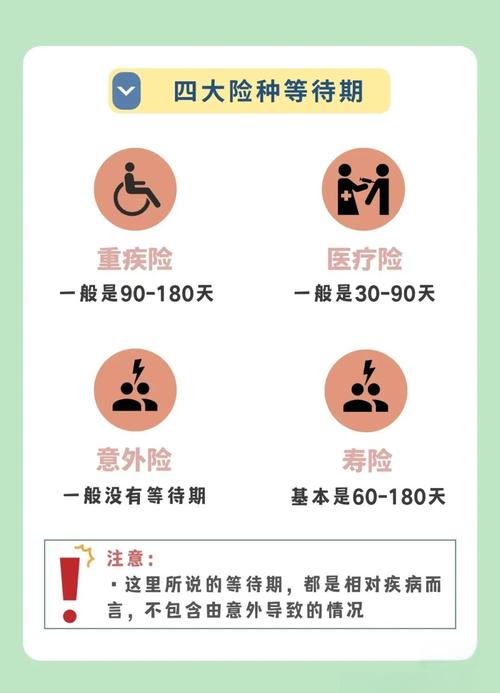
不同险种的等待期长短差很多。一般来说,医疗险大多是30天或者90天,重疾险常见90天、180天,定期寿险有的是90天,也有更长的。而意外险大多没有等待期,今天买明天生效,因为意外险保的是突发意外,不是本身得的病,没逆选择的空间。
等待期出险,到底赔不赔?不是一刀切
很多人有个误区,觉得只要在等待期里查出问题,这辈子这份保险就废了,以后啥都不赔。真不是。
不同情况,处理方式完全不一样。
首先,等待期内因为意外出险,大多是赔的。意外是突发的,谁也预判不了,和你有没有带病投保没关系,所以符合责任的话,该赔还是赔。
那如果是疾病呢?分两种,一种是确诊了合同里保的大病,那大多数产品会直接退保费,终止合同,不赔保额。另一种是等待期内查出来一些小毛病,不是合同里的重大疾病,那后续如果得大病,会不会赔?不同合同约定不一样,有的合同说只要不是重疾,不影响后续保障,有的说只要相关,后续就不赔。
所以一切都得看你手里的合同怎么写,不能一概而论。
像开头张姐那个事儿,她是之前体检就有结节,只是刚买完保险才去复查,她买的那份合同就约定,不影响后续的重症保障,只是结节相关的责任除外,把她吓得半死,其实就是虚惊一场。
这些常见误区,别自己吓自己
第一个误区:等待期内绝对不能去体检?
很多人信这个,说我刚买完保险,哪怕不舒服也忍着,等过了等待期再去。说实话,真没必要。如果你本身已经有明显的不舒服,拖着不去,拖成重病,亏的是你自己对吧?
反过来,如果本来身体好好的,也没必要刚买完保险就主动跑去做个全身体检。本来没事,查出来个结节囊肿息肉,反而给自己添堵,还可能影响后续理赔。懂了吧?
第二个误区:只要等待期内没确诊,就没事?
不对哦。有些合同看的不只是确诊时间,如果你已经有明显症状,只是拖着没去确诊,拖过等待期再去,最后出险了,保险公司还是会查的,这个时候就容易有纠纷。
第三个误区:等待期越短,产品就越好?
很多人选产品的时候,盯着等待期长短比,90天就比180天好,一定要选短的。其实真没必要单拿这一点比。一款产品的保障要看很多维度,不能只因为等待期长短就下结论,太片面了。
不过话说回来,如果你其他条件都差不多,那当然选等待期短的更划算,这话没毛病。
其实说白了,只要你买保险的时候,做好了如实健康告知,没有隐瞒已经有的毛病,大部分等待期的问题都不会找上你。真要是碰到了,也别慌,先翻合同,再找保险公司问清楚,不是所有情况都不赔。
本文仅做保险基础知识科普,仅供学习参考,不构成任何投保建议、理赔承诺。所有规则以您手中的保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰