搞懂被保险人:别买了半天保险,连保障对象都搞错
2026-09-13 18:59:45
很多人买保险,上来就问多少钱、赔多少,从来没认真搞懂最基础的概念。
说白了,你连保险保的是谁都没弄明白,不出事还好,出事铁定出乱子。
一句话说清:被保险人到底是什么身份
被保险人就是保险合同的保障对象。
就这么简单。
很多人容易把投保人和被保险人搞混,这里掰扯清楚:
投保人是掏钱买保险、签合同的那个人,你可以理解成“买保险的人”;
被保险人是这份保险实际保障的人,就是“被保险保住的那个人”。
有时候俩身份是同一个人——比如你自己给自己买重疾险,你掏的钱,保的是你的身体,那你既是投保人也是被保险人。
有时候不是——比如你刚当爸妈,给刚出生的孩子买医疗险,你掏钱签字,你是投保人,孩子是被保险人,保的是孩子的健康,对吧?
不光人身险有被保险人,财产险也有。你给自己的新车买车损险,你是车主,也是被保险人,这份保险保的就是你这辆车对应的权益。
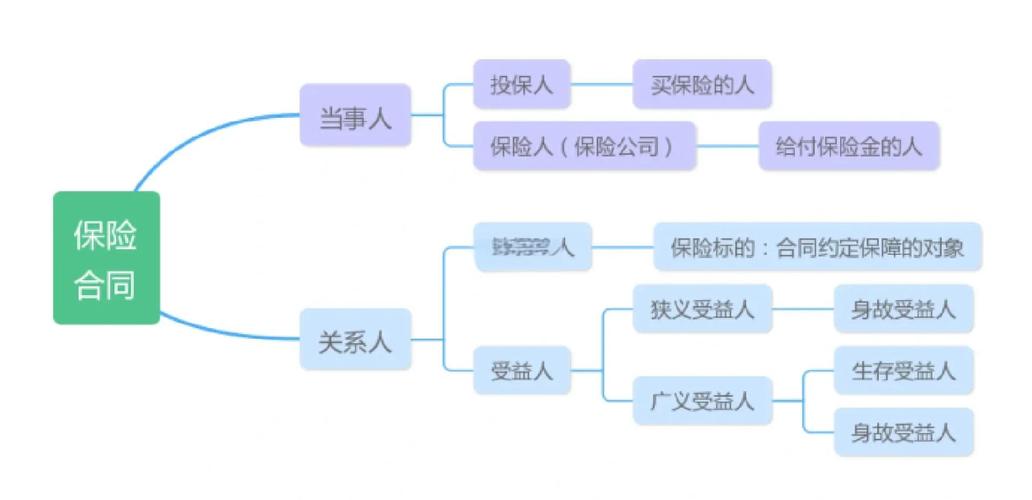 保险投保人被保险人关系示意图
说实话,这个概念说难不难,就是很多人不上心,填信息的时候随手填错,最后给自己埋雷。
不同险种,对被保险人的要求完全不一样
保险本质是算风险,被保险人是风险本身,所以每个险种对被保险人都有明确要求,别踩线。
我整理了最常见的几类要求:
1. 年龄要求
几乎所有保险都卡被保险人年龄,不同险种的可投保年龄区间不一样。比如大部分普惠型意外险,最高承保年龄到65岁,超过了就买不了;大部分少儿重疾险,只允许出生满28天到17岁的孩子当被保险人。
监管对未成年人当被保险人买寿险,还有保额限制,这个是硬性规定,每家都要遵守。
2. 健康要求
这个是对人身险来说的,尤其是重疾险、医疗险,对被保险人的健康要求最高。
投保的时候填健康告知,问的全都是被保险人的健康情况,不是投保人的。哪怕你身体倍儿棒,给配偶买保险,配偶有过结节病史没告知,照样会影响理赔。
3. 职业要求
尤其是意外险,部分寿险、重疾险也会卡,主要是看被保险人的职业风险高低。你要是常年在高空作业,买普通的意外险大概率是过不了的,得买对应职业类别的产品。
 人身保险被保险人投保要求整理表
不过话说回来,每家产品的要求都不一样,没有统一标准,核心逻辑就是:被保险人的风险符合保险公司的承保要求,才能买。
被保险人的常见误区,一半以上的人踩过坑
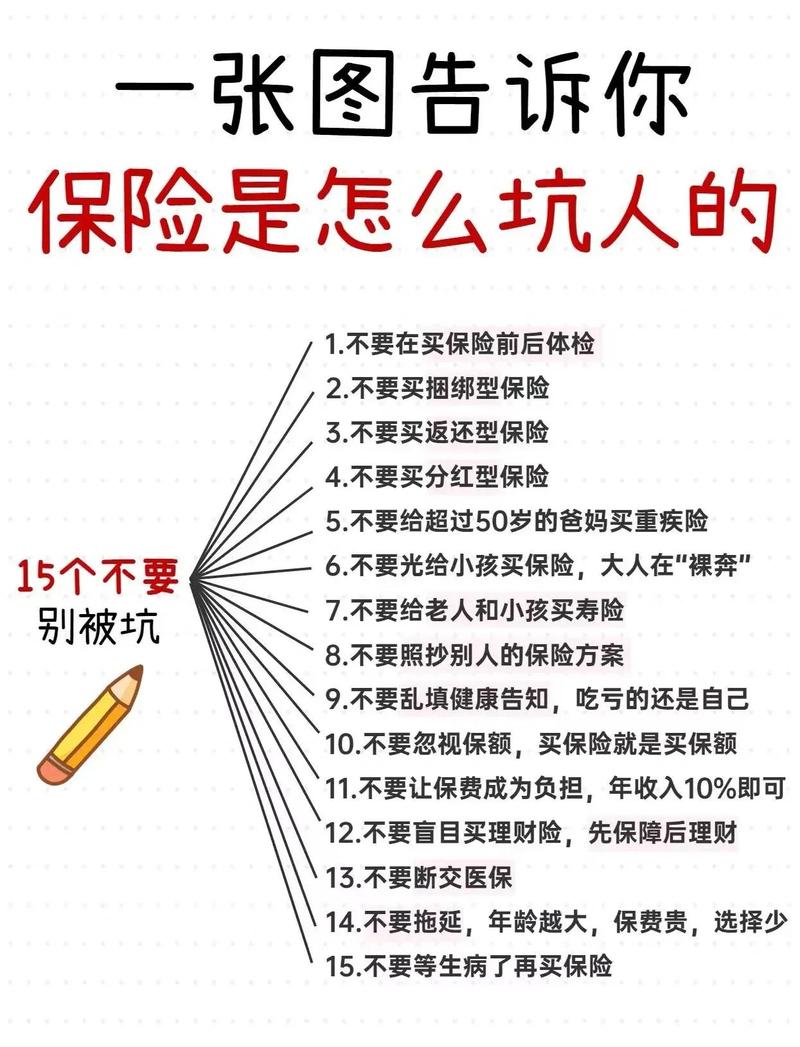 被保险人的常见误区,一半以上的人踩过坑
我整理了几个问得最多的误区,你对着看看自己有没有搞错:
### 误区1:投保人可以随便改受益人,不用经过被保险人同意
不对。
《保险法》明确写了,变更受益人必须经过被保险人同意。毕竟受益人的权益是跟着被保险人走的,防范道德风险,这个是硬规则,没有例外。
### 误区2:一个人只能当一次被保险人,买多了冲突
哪来的说法?
你完全可以同时买意外险、医疗险、重疾险,全部都自己当被保险人,真出事了符合条件都能赔,完全不冲突。哪怕同一种险,买两份只要符合要求,也都有效,不存在只能当一次被保险人的说法。
### 误区3:被保险人信息填错了,也不影响理赔
大错特错。
最常见的就是年龄填错,比如爸爸59岁,超过了某产品55岁的投保年龄,子女故意填成49岁,真出事了保险公司完全可以拒赔。健康情况瞒了被保险人的病史,那就更不用说了,十有八九赔不了。
### 误区4:被保险人想换就能换
大部分个人长期险,根本不能换被保险人。
因为投保的时候,保险公司是按照原来被保险人的年龄、健康、职业算的保费核的保,换个人风险完全不一样,所以绝大多数都不支持变更被保险人。只有少数短期险、团体险可以灵活更换,具体全看合同约定。
合规提醒
本文仅做保险基础概念科普,不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司或产品优劣。所有具体的承保规则、理赔要求,都以你手持的保险合同、以及承保保险公司的官方说明为准。
核心记住一句话:买保险,最先要确认的就是被保险人信息对不对,所有保障都是围着被保险人走的,别马虎。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
搞懂被保险人:别买了半天保险,连保障对象都搞错
文章链接:https://xinminbao.com/a/122.html