爸妈变老后,我才搞懂长护险原来是这么回事
2026-09-13 13:57:52
上周陪我妈去社区做体检,在康复科门口蹲了半小时。听见旁边穿蓝碎花衫的张阿姨在抹眼泪。她老伴中风瘫在床上三年,住不起养老院,在家请住家护工,每个月八千多。儿子刚结婚生娃,女儿还在供房贷,掏了三年,快掏不动了。
旁边坐的老街坊提醒她,你怎么不去街道问长护险?张阿姨抬头,眼睛红着,愣了半天:长护险?那是什么?能当护工钱用?
长护险到底保什么?和你熟悉的医保不一样
很多人听到这个名字,第一反应是,这不就是养老的保险吗?不对。
说白了,长护险的核心作用,就是给「生活不能自理」的人,报销或者给付护理费用。不管你是因为年纪大了失去自理能力,还是生病、意外致残,只要符合条件,就能拿到钱。
现在市面上的长护险分两大类:一类是国家推行的社保版长护险,现在全国大部分城市都在试点了。另一类就是保险公司推出的商业长护险,属于自愿购买的商业保险。
社保版长护险,大多是从你的医保个人账户里扣一点点钱,每个月几块钱了不起了,不用额外交大几百,本身就是福利性质的。像我之前知道的例子,重度失能的老人,每个月最多能报四千多的护理费,还能直接给你派护理员上门服务,自己只出很少一部分钱。
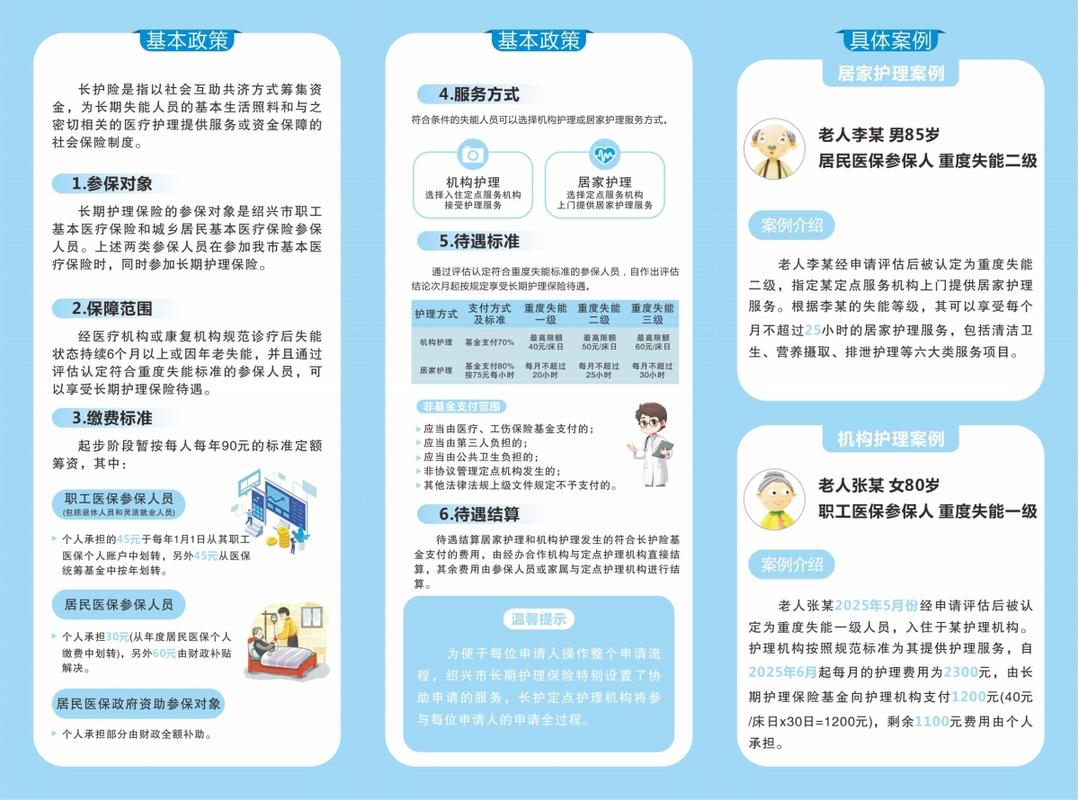 社区社保长护险政策宣传单页
社保长护险和商业长护险,到底差在哪?
很多人问,我有社保了还要商业的吗?先给你说清楚核心区别。
社保版:福利属性,保费极低,多数地区不用额外交钱,只要你交了当地的职工医保或者居民医保,大多就能参保。它的要求是,你必须经过官方统一的失能评估,达到相应的失能等级才能申请,报销额度是当地统一规定的,大多只够覆盖基础的护理开销,而且仅限于约定的护理服务,一般不是直接给现金让你自己支配。
商业版:自愿购买,保费自己全额掏,年龄越小买越便宜,三十岁买可能每个月几百块,六十岁买可能就要上千了。它一般是你达到合同约定的失能状态后,按月给你付护理金,或者一次性给一笔钱,这笔钱你想怎么用就怎么用,请护工、给子女补贴误工费、让家人留在家照顾你,都没人管你。
说白了,它就是补社保的缺口,如果你想享受更好的护理条件,就可以多一层保障。
不过话说回来,这俩不是对立的,有了社保的,也可以买商业的当补充,没有说哪个绝对更好一说。
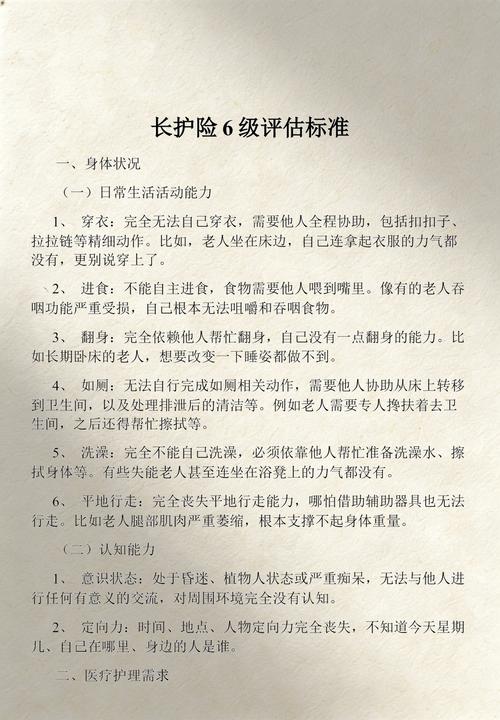 长护险失能等级评估标准表
很多人对长护险的误解,得掰正了
 很多人对长护险的误解,得掰正了
第一个误解:我有医保,就不需要长护险了。不对啊。
医保管的是你生病住院吃药的报销,你长期在家请护工做康复、日常擦洗喂饭这些护理费,医保不报啊。真的家里有失能老人的都知道,护工费才是最大的开销,医药费反而没那么多。这个缺口,就是长护险补的。
第二个误解:只有老了才需要长护险,我二三十岁操这个心干嘛。
意外和疾病哪会挑年龄啊。我见过三十多岁出车祸失去自理能力的,也见过四十多岁中风瘫痪的,失能从来不是老年人的专利。而且商业长护险越年轻买越便宜,交的总保费也少,早知道早规划没坏处,不是让你现在立马就买,就是心里有数就行。
第三个误解:只要摔了躺床上就能赔。不是的。
不管社保还是商业,都要求是长期失能,一般都是要求持续失去自理能力6个月以上,才符合条件,临时摔了骨折躺俩月,是达不到要求的。而且还要做专门的失能评估,具体评估标准和理赔条件,一定要以当地社保官方说明或者保险合同为准。
第四个误解:长护险的钱只能用来请护工。也不对。社保长护险一般是直接和护理机构结算,报服务费,但是商业长护险很多是直接给你打钱,你想用来给孩子发工资,让孩子辞职回家照顾你,都行,没人管你的用途。
最后说几句实在的
 最后说几句实在的
我在社区做科普这么久,见过太多因为家里一个失能老人拖垮整个家的例子。说不心酸是假的。长护险这个东西,说白了,就是给大家多一个托底的选择。
如果你现在想知道自己有没有参保社保长护险,打12333问一下就行,很方便。如果家里已经有失能老人,直接去社区居委会问申请流程,别放着现成的福利不用。
至于商业长护险,不急,如果你预算充足,想多一层保障,就慢慢对比,慢慢看,别被销售忽悠着急着掏钱包,一切条款都按合同来。
本文内容仅做长护险基础知识科普,不构成任何投保建议、核保结论或者理赔承诺,具体的社保政策、保险条款,请以当地社保部门官方说明和保险合同原文为准。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
爸妈变老后,我才搞懂长护险原来是这么回事
文章链接:https://xinminbao.com/a/109.html