不是谁都能卖保险,政策早就划好了红线
很多人买保险,第一看收益,第二看人情,就是忘了看,卖你保险的这个人,这个机构,有没有资格。说实话,我国的保险监管严得很,政策法规写得明明白白:只有拿到银保监会发的牌照,才能正经卖保险。任何没有牌照的个人或者机构,卖保险都是违法的。哦对了,那种说自己“拿到政策特许”的野路子,全是忽悠。
之前我身边就有一个例子,有个叔叔被熟人拉去买所谓的“养老床位险”,说买了不仅未来能住养老社区,还能分红,结果对方根本不是持牌保险机构,收了钱之后不到一年公司就爆雷,钱到现在都没追回来。
你说惨不惨。
不过话说回来,现在很多骗局都喜欢拿政策当幌子,什么“响应国家养老号召”“符合社保改革政策”,听起来特别正,其实就是拿捏了你对政策不熟悉的弱点。普通人哪里会天天盯着保险政策改了啥,被人一忽悠就容易信。
保险产品的这些核心规矩,全是政策定死的
很多人以为,保险产品全是保险公司自己说了算,其实不对,核心的内容,政策法规早就给你框好了。
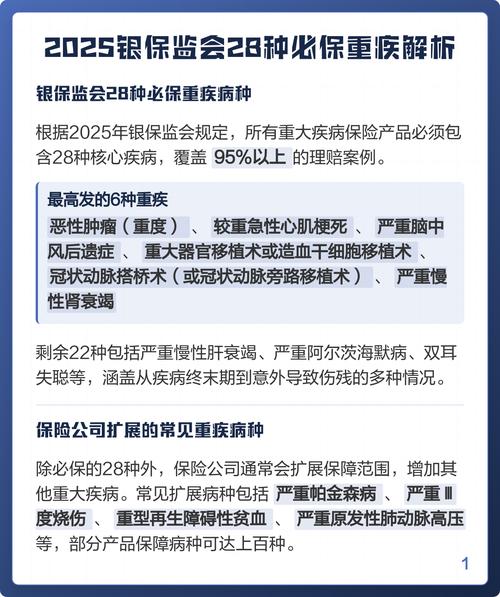
就拿大家都买的重疾险举例子,2021年之后上市的所有重疾险,必须包含银保监会规定的28种法定重疾,而且这28种重疾的定义,全是统一的,任何保险公司都不能改。
啥意思呢?就是说,甭管你买的是大公司还是小公司的重疾险,这28种最高发的重疾,能不能赔,标准一模一样。别再听人瞎忽悠说什么“大公司理赔松”“小公司理赔严”了,政策都定死了,谁也改不了。
再比如,现在很多地方卖的普惠型医疗险,很多人以为是政府卖的,其实不对,政策上只是地方政府指导设计,承保和理赔还是商业保险公司,所有规则还是要看保险合同,该不赔的还是不赔。
还有一个常见误区,很多人碰到销售说“我们这个保险是符合政策的,肯定没问题”,这句话本身就有坑。合规的保险产品,确实要符合政策要求,但符合政策不代表它就适合你,更不代表销售不会误导你,对吧?
比如说,销售把保障内容说错,把收益说高,哪怕产品本身是合规的,这个销售行为本身就是违规的,违反了保险销售的监管政策。
真碰到违规坑,政策给你留了维权的门路
很多人买了坑人的保险,或者觉得理赔不公,不知道找谁,只能吃哑巴亏。其实政策早就给普通消费者留了明确的维权渠道。
最直接的,打12378,银保监会的消费者投诉热线。只要你说的情况属实,确实是保险公司或者销售违规了,监管会帮你跟进处理的。
我之前听业内朋友说过一个例子,有人被销售误导,把一年期的意外险当成了终身寿险买,交了三年才发现,最后打了12378投诉,提供了销售误导的录音证据,最后全额退了费。
当然了,也不是说所有投诉都能如愿,一切还是要看证据,看合同约定。但至少,这个渠道是政策给我们普通人留的保护伞,真碰到事别不敢用。
最后给大家提几个醒,都是普通人买保险很容易踩的坑:第一,别信什么“内部政策”“特批产品”,真符合政策的好产品,早就公开卖了,轮不到偷偷摸摸给你内部福利。第二,任何时候,买保险之前花五分钟,去银保监会官网查一下卖的机构有没有持牌,没牌的掉头就走。第三,别把“政策支持”当万能护身符,政府指导不等于政府兜底,该看合同还是要看合同,该问的问题别不好意思问。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有保险条款、理赔、核保规则均以保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满