被吹得神乎其神的保险计算器,到底靠不靠谱?
2026-09-13 11:16:41
刷短视频或者逛保险论坛的时候,你肯定刷到过。点进去输几个数字,年龄、年收入、有没有房贷,几秒钟就出来结果——你该买多少保额,每年要交多少保费。
我之前帮朋友整理保单,就见过有人照着保险计算器算的数买,保额买少了,真出事不够用,说起来都懊恼。
保险计算器到底是算什么的?
目前市面上主流的保险计算器,主要分三类:
第一类算保费——输入你的年龄、性别、选好保额和保障期限,直接算出每年要交多少钱。
第二类算保额——输入你的家庭情况、收支负债,算出你总共需要配置多少保额。
第三类算预算——帮你算一年拿多少钱出来买保险,不会影响正常生活质量。
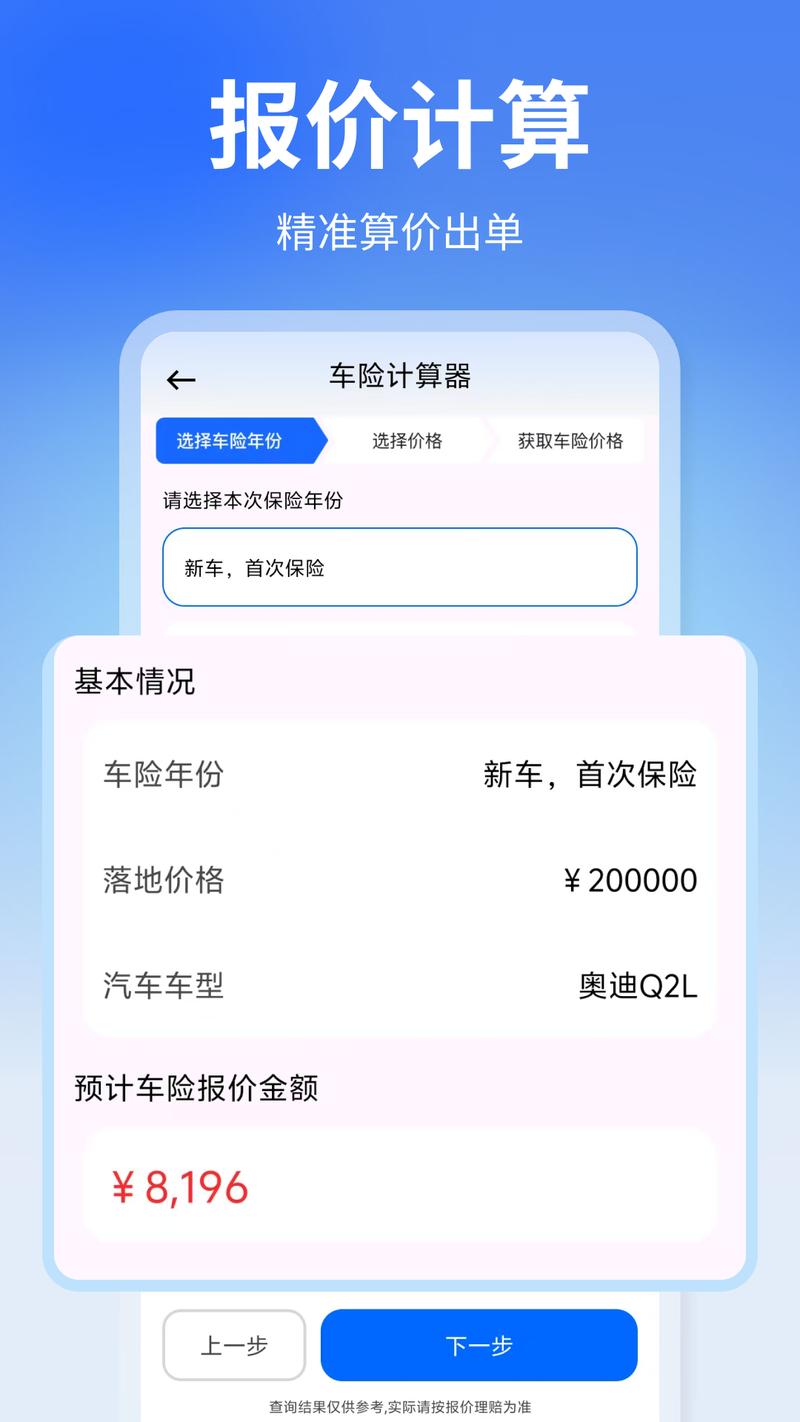 线上保险计算器功能操作界面
本质上,所有保险计算器都是「套公式」的工具。提前把规则写进程序,你输入对应参数,它输出结果,就这么简单。没有什么黑科技。
不过话说回来,工具本身没问题,就怕大家用错地方。
计算结果准不准,得分情况说
不是所有结果都靠谱,也不是所有结果都瞎扯,分三种情况:
1. 算固定费率的长期险保费,大概率准
什么是固定费率?比如定期寿险、消费型重疾险,这类产品的保费在投保时就已经固定,每年交费金额不变,费率只和年龄、性别、保额、保障期限挂钩。只要计算器用的产品费率数据是对的,算出来的数差不了多少。
2. 算保额和预算,只具备参考价值
绝大多数计算器算保额,用的都是行业通用规则,最常见的就是双十原则——保费占年收入10%,保额为年收入的10倍。这个规则本来就是给新手做入门参考的,放到每个人身上不一定对。
你上有老下有小,还背着两百万房贷,10倍年收入肯定不够。如果你没结婚没负债,父母也有足额养老金,那根本不需要那么高的保额。
一句话,通用公式算不出来你的专属需求。
3. 算分红、万能型收益险的收益,基本别当真
这类保险的收益本来就是不确定的,计算器算出来的收益,都是按照高档、中档演示利率测算的,这些数字不是保证能拿到的。看着挺香,实际能不能拿到要看保险公司实际经营情况,没个准数。
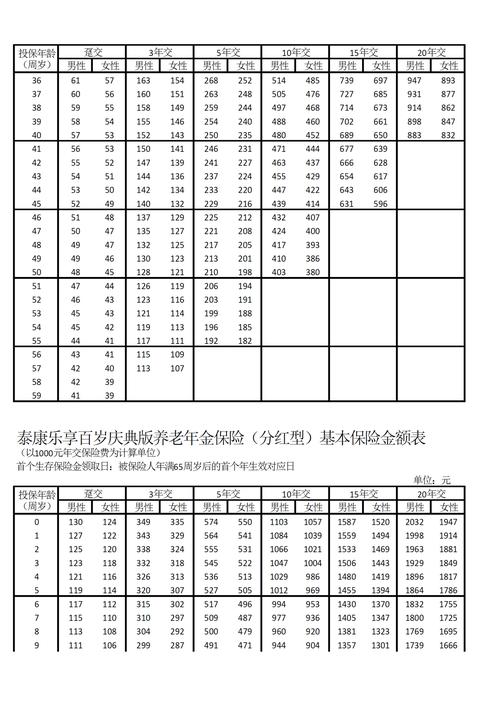 保险计算器保额计算参数填写页
几个常见误区,一定要避开
 几个常见误区,一定要避开
说实话,不少人用保险计算器,都踩过坑,这里列几个最常见的:
误区一:计算器算出来的就是标准答案
绝大多数计算器不会把你所有的个人情况都纳入计算。比如你已经买了50万保额的重疾险,现在想加保,计算器不会自动扣掉你已有的保额。再比如你家里有几十万存款能覆盖三年支出,和你一分存款都没有,需要的保额完全不一样,很少有计算器会把这些变量都考虑全。
所有计算结果都只是参考,不是标准答案,这点一定要记牢。
误区二:免费的计算器用了没坏处
工具本身没坏处,但不少免费计算器,本质是获客工具。你填完个人信息,尤其是手机号,接下来半个月大概率会接到各种保险销售的推销电话,这个坑我身边至少三个人踩过。
误区三:越复杂的计算器越专业
很多计算器加一堆花里胡哨的选项,问你七八个问题,核心公式还是那套通用的,换汤不换药。不是选项越多就越专业,别被表面的复杂骗了。
说实话,保险计算器就是个帮你快速摸底的工具。你想大概知道自己要准备多少钱,心里先有个谱,用用没问题。别直接拿着它算出来的数就去买保险,那很容易买错。
合规提醒:本文仅做保险知识科普,所有计算结果仅供参考,具体费率、保额要求、保障责任、收益演示等均以保险合同和保险公司官方说明为准,本文不构成任何投保建议,不销售、不推荐任何保险产品。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被吹得神乎其神的保险计算器,到底靠不靠谱?
文章链接:https://xinminbao.com/a/102.html