上周陪我姐去银行存定期,被驻点的保险业务员拦着推了份终身寿。
她当场就刷了8万。
签完字出门风一吹,才反应过来——自己连保啥都没搞懂。我当时第一反应就是:还好有犹豫期。
很多人对这个词的印象,就是合同里藏在犄角旮旯的一行小字,觉得”反正我不会反悔,有没有都无所谓”。真不是。这东西就是给你这种”脑子一热就签单”的人留的后悔药。
犹豫期到底是个啥?不是所有保单都有
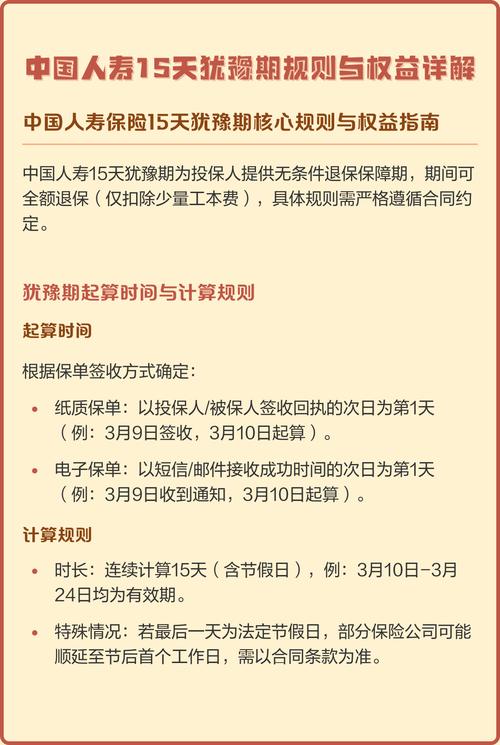
说白了,就是你签收保单之后,留了一段”无理由反悔”的时间。这段时间里你要是觉得买错了、买贵了、和当初业务员说的不一样,申请退保,除了最多扣个十块八块的工本费,之前交的保费基本能全额拿回来。
但别搞错前提。
不是你买啥保险都有这待遇。一般只有长期的人寿险、重疾险、年金险这类,缴费期超过一年的产品,才会设置犹豫期,常见的时长是10天到20天不等。那种一年期的意外险、百万医疗险,大多是没有犹豫期的,你今天买了明天退,可能就要按天扣保费。
还有个最容易搞混的时间起点:犹豫期的起算点是你签收保单的那天,不是缴费日。不管是纸质保单寄到你手上你签了收,还是电子保单你在APP里点了”确认已收悉”,这一天才是犹豫期的起算点。
别踩这几个坑,很多人白白浪费了反悔权
我见过太多人,明明手里握着全额退保的权利,硬生生把犹豫期过成了”正常持有期”,最后亏得一塌糊涂。
第一个坑:打个电话就算退完了。
真的,我上次碰到个大哥,买完寿险第三天给客服打了个电话,说”我不想买了啊”,客服当时在电话里说”好的我们记录了”,他转头就把这事忘干净了。过了20天再问,人家说你没提交书面的退保申请,也没上传身份证和银行卡材料,流程根本没启动,现在犹豫期已经过了,要退只能退现金价值。他当时交了6万,现金价值才1200,站在保险公司营业厅门口差点跳起来。
别觉得流程麻烦。
口头的退保申请不算数,必须走完书面流程,打个电话顶多算个意向登记,真不算数。
第二个坑:以为犹豫期啥都能改。
好多人觉得反正有犹豫期,等过了期再说,到时候想加保额就加,想改受益人就改。错。犹豫期给你的是”退”的选择权,不是”随便改合同”的通行证。你要是想把保额从50万提到100万,那是要重新走健康告知、重新核保的,和犹豫期没关系。要是想改个受益人,其实随时都能改,也不用非等犹豫期。
第三个坑:拿到保单就塞抽屉,连封皮都不拆。
这是最傻的。
你想想,几万块钱的东西,你买个几千块的手机还得拆盒验个货呢,到保险这就直接塞抽屉?很多人当时被业务员讲得脑壳发热,什么”收益高、保障全、随时能取钱”,脑子一热就签了字,等回到家泡了杯茶坐下来,才开始反应过来刚才说的那些话,好像和合同里写的根本不是一回事。

犹豫期里别光想着退保,这事比退钱重要

很多人一提到犹豫期,第一反应就是”我要是不满意就退”,但其实这段时间最该做的事,根本不是急着决定退还是留,而是把你之前根本没仔细看的内容,挨个核对一遍。
核对条款和健康告知,比急着决定退还是留重要得多。
比如当初投保的时候,业务员跟你说”这个产品确诊癌症就赔”,你就翻到条款里的”保险责任”那页,看看是不是真的——有的产品确实是确诊就赔,有的要等你做了某种手术、或者达到某种程度的状态才赔,要是和你当初听到的不一样,你要么找业务员把话说清楚,要么干脆退了重新选,别等过了犹豫期再掰扯。
再比如当初填健康告知的时候,业务员拍着胸脯跟你说”你那点甲状腺结节根本不用写,写了反而麻烦”,你就趁这几天赶紧翻回去看健康告知的问卷,是不是真的符合要求。要是不符合,你趁犹豫期赶紧补充告知,要是核保通不过,就直接退,没有任何损失。等过了犹豫期再发现没如实告知,那后面理赔的时候容易出纠纷,那才是真的麻烦。
别犯懒。
我见过太多人,签单的时候听业务员讲得天花乱坠,自己一个字都没看,等过了三五年出险了,才发现合同里写的和当初说的根本不是一回事,那时候再后悔,晚了。
当然也不是说,犹豫期一到你就必须退或者必须留。要是你核对完所有内容,发现产品确实符合你的需求,那你就正常交保费就行,犹豫期也不是逼着你做什么决定,就是给你一段没有成本的考虑时间。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|阿辰