上个月帮表姐跑过一次理赔。
她在殡仪馆门口攥着一叠皱巴巴的保单,哭到话都说不连贯,说不知道先打哪个电话,怕漏了哪步最后赔不下来。
真的,普通人一辈子碰不到几次这种事,没人提前教过你该怎么弄,慌是正常的。
先别乱打全国客服,先找当时对接你的人
很多人一出事第一反应是翻保单上的400电话,噼里啪啦打过去。
我当时拦着表姐没让打。
你想啊,那时候你刚处理完亲人的后事,整个人是飘的,对着冷冰冰的客服电话报三四次身份证号、保单号都对不上,平白多耗半条命。
不如先翻当时买保单的聊天记录,找那个给你办手续的业务员,或者保单上留的专属服务人员。
人家那边存着你全家的保单信息,甚至连你当初填的受益人是老公还是爸妈、收款卡留的哪个银行都记得,一个电话就能帮你做预报案登记,连你要带什么材料、去哪开证明都给你列得明明白白。
真要找不着对接人了再打400也不迟。
报案的时候别太实诚。
客服问啥你就客观说三个事:被保人身份信息、出险时间、直接原因。
别的多余的话别说——比如本来是意外摔倒走的,你顺嘴提一句”他之前肺就不好,咳了快半年”,后面核查的人顺藤摸瓜查一堆既往症,平白多出来好多麻烦。
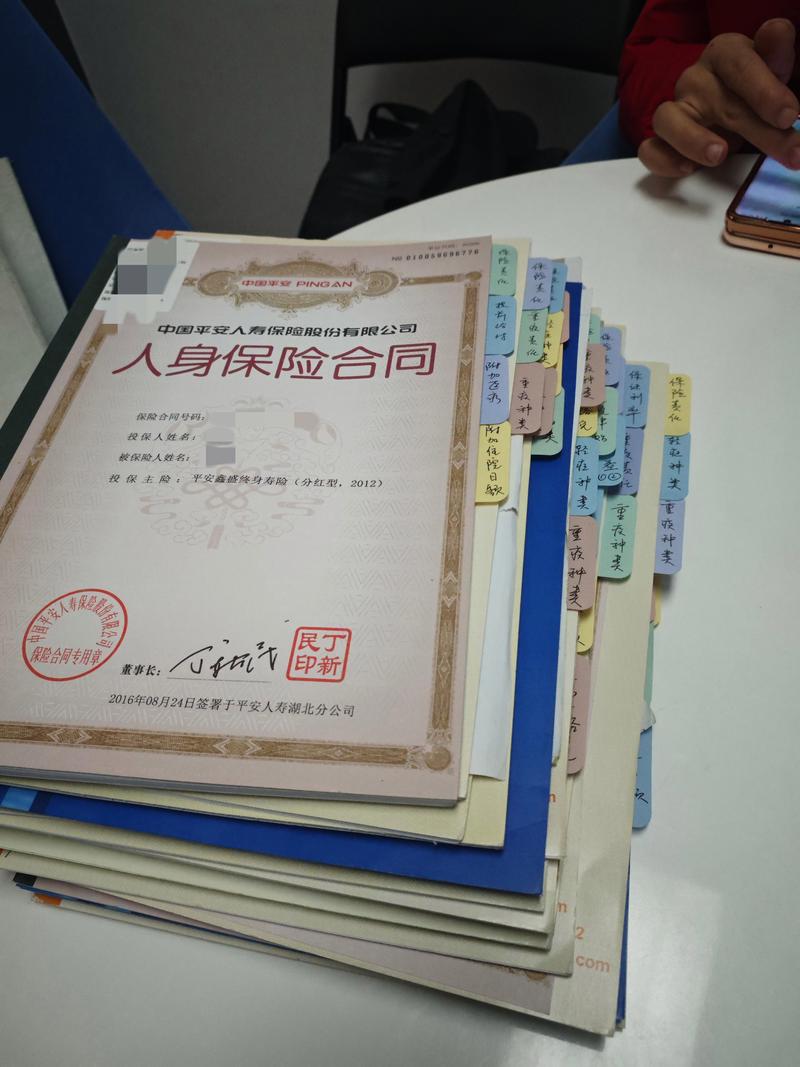
材料别攒齐了再交,边补边交才不卡壳
这是我跑那次理赔实打实攒出来的经验。
之前总以为要把所有证明都开全了,抱着一摞材料去柜台递,才算正式申请。
根本不是。
像死亡证明、销户证明、火化证明,这些散在派出所、社区、殡仪馆好几个地方开,有时候赶上办事的人多,排一上午队也就开一张。你要是死等所有材料都凑齐,可能大半个月都递不进去申请,理赔进度自然慢。
你手里有啥就先交啥。
先把已经拿到的医学死亡证明、火化证明交上去,系统先给你建上正式的理赔档案,后面抽空去开的销户证明、受益人身份证复印件、银行卡复印件,随时补就行。
这里有个特别容易踩的坑:收款卡必须是受益人本人的一类银行卡。
别拿二类卡凑数。
二类卡单日转账限额才一万多,要是理赔款金额大,打过去直接被银行退回来,来来回回折腾,又得耗上一周。
还有,交材料的时候一定要跟工作人员要加盖了受理章的回执单。
别信什么”你放这吧,我们收到就给你录系统”的口头承诺。
回执单上有专属的案件号,你不管是查进度,还是后面材料真的弄丢了,掏出来这张纸就有说理的依据。

核查环节不是故意刁难,提前有准备就不慌
材料交上去之后,总有1-2周的核查期。
很多人这时候就开始胡思乱想,觉得保险公司是不是拖着不想赔钱。
真不是。
尤其是投保还没满两年的案子,按规定是要查被保人之前的住院、体检记录,确认投保的时候有没有如实告知相关情况的。
核查的人上门找你了解情况的时候,别抬杠。
人家要什么材料你就配合给,比如要你提供之前的年度体检报告,你就找出来递过去,别上来就阴阳怪气”你们是不是不想赔钱”。
说句实在的,所有核查的尺度都是写在合同条款里的,不是哪个查勘员能随便改的。
符合条款约定的,流程走完自然会打款;真的不符合免责条款的,你闹也没用。
哦对,还有个很多人不知道的细节:如果保单上的受益人不止一个,必须所有受益人共同签字确认,才能打理赔款。
之前碰到过两兄弟争理赔款,你说你的份额,我说我的贡献,谁都不肯在申请上签字,案子硬生生卡了三个多月,最后还是等法院的判决书下来,才顺利把钱打了。
等核查全部走完,保险公司会发个短信给你,告诉你最终核定的理赔金额、打款的银行卡号,一般1-3个工作日钱就到账了,快的话当天就能收到。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|知知