上周帮一个刚交完房贷的朋友整理保单。
他翻着翻着突然抬头问我。
“这个身故保险金,我自己半毛钱都拿不到,买它干嘛?”
我当时没直接答。给他倒了杯冰可乐,才慢慢聊开。
它本质上不是给你花的钱
很多人买人寿保险的时候,眼睛先盯着”满期能领多少钱””退保能拿多少现金价值”,翻到身故保险金那栏,随手就划过去,觉得这是个附带的、不影响自己利益的条款。
真不是。
你花大几千买定期寿险的时候,最开始的诉求是什么?无非是怕万一哪天自己突然走了,家里剩下的人,要还的房贷没人接,要交的学费凑不出来,要照顾的老人没人管。身故保险金,就是保险公司在被保险人身故后,按照合同约定赔给受益人的那笔钱——从你签合同的那天起,这笔钱的用途,从一开始就不是给你自己享受的。

有人说这太晦气。
我每次听到这话都想笑。你买车险的时候,会因为”盼着自己撞车”才买吗?不会。你只是怕真出了事,修车的钱、赔别人的钱,一下子把家底掏空。怎么换到给自己买保障的时候,就非得把”买保险”和”盼不好的事发生”绑在一块?
真的。
晦气的从来不是保单。是真出事的时候,家里人翻遍存折凑不出医药费,对着还剩二十年的房贷发呆的那种窘境。
钱打给谁,真不是随便填的
之前跟相熟的几个朋友聊起填保单的事,好多人看到”受益人”那栏,随手就勾了”法定”。理由也很统一——”反正都是家里人,谁拿不是拿,省得填错了麻烦。”
省的是填单那两分钟的麻烦。后面能让家里人折腾好几个月。
前阵子听保险行业的朋友聊过一个事:一位40多岁的大哥,买寿险的时候勾了法定,去年突发疾病走了,理赔的时候才发现,”法定”意味着所有第一顺位的继承人——配偶、父母、子女,所有人都要到场签字,提供身份关系证明,差一个人都没法打款。他老父亲在外地老家瘫在床上,根本没法过来签字,光协调材料、开证明、走委托流程,前前后后花了两个多月,理赔款才到他爱人账户上。
你要是当初花两分钟填了指定受益人,写清楚是谁、各占多少比例,这笔钱就能直接打给指定的人,不用走复杂的继承流程。按照现行的规则,明确指定了受益人的身故保险金,不会作为被保险人的遗产参与后续的债务清偿和继承分配。
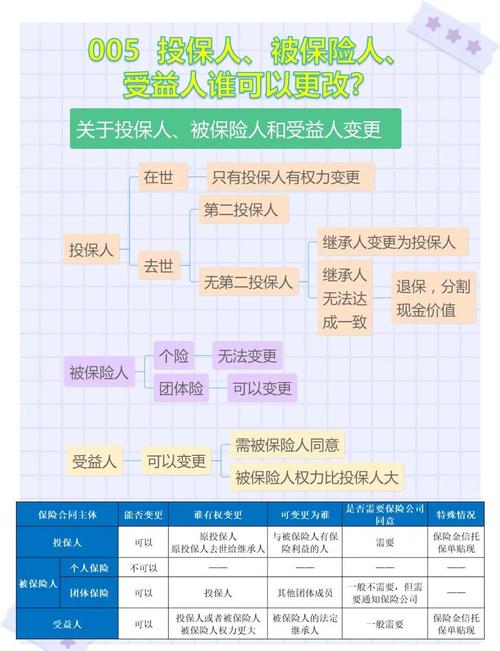
当然也不是说指定受益人就一劳永逸。比如你后来离婚了,家里多了新的成员,记得及时去保险公司变更受益人就行。别一直搁那放着,等真要用的时候,发现受益人填的还是十年前的前妻,那才是真的麻烦。
别嫌麻烦。
填的时候多花十分钟。
后面的人能少跑半年。
别被宣传话术绕进去的几个细节

经常刷到短视频给人算寿险保额,张嘴就是”买个500万保额,身故了给家人留一大笔,才算负责任”。
负责任不是靠数字堆出来的。
你得算自己身上的实际责任:剩下的房贷有多少,孩子从现在到独立工作要花多少钱,家里老人每个月的赡养费要留多少,把这些数加起来,匹配对应的保额就行。买太高,每年交的保费压得自己喘不过气,反而影响当下的生活质量,根本没必要。
还有人说”只要买了寿险,不管啥原因走了都赔”。这话听着爽,真到理赔的时候才发现,合同里明明白白写着免责条款:比如投保两年内自杀、故意犯罪导致的身故、酒驾之类的违法行为造成的身故,这些情况都是不在赔付范围内的。别听销售拍胸脯说”啥都赔”,你自己翻合同的时候,逐字把那几行免责条款读一遍,比十句口头承诺都管用。
也有人纠结:”我买的是定期寿险,保到60岁,要是我平平安安活过60,这保费不就白交了?”
换个角度想啊。
这几十年,你顺顺利利把孩子拉扯大,把房贷还清,把父母养老送终,自己稳稳当当活到退休,没出任何需要保险公司赔大钱的事——这难道不是这辈子最赚的事?
钱没赔出去。
人好好的。
比什么都强。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐