上周陪我姐去办储蓄险,她攥着刚到的60万卖房款,在柜台前纠结了40分钟,就卡在选趸交还是期交上。柜员说啥她都听不进去,就怕自己选错亏了。说实话,这种纠结我见太多了。其实这事儿真没大家想的那么玄乎。
先把两个词掰碎了说,别整术语
真的没那么复杂。
趸交,就是一次性把对应保单的所有保费全交完,交完这事儿就翻篇,后续不用再掏一分钱。
期交,就是把总保费拆成好几年交,常见的是3年、5年、10年、20年交,每年固定时间掏固定的数,直到交满约定的年限。
举个最简单的例子:你看中的产品如果是5年交,每年交10万,趸交就是第一次直接掏50万把5年的钱全交了;期交就是连续5年每年掏10万,交满就完事。

别听人瞎吹,两种缴费方式没有绝对的好坏
我最烦那种张嘴就说趸交一定划算的博主。
真的站着说话不腰疼。
要是你手里那笔钱本来就是存了十年以上没动过的闲钱,近期也没有买房、换车、给孩子凑首付、给老人预备大额医疗金的计划,趸交真的省事儿。
交完就不用惦记了。
后续每年到点就领钱,也不怕自己忘了交保费导致保单失效。
但反过来呢?
我有个朋友前两年图省事趸交了30万,去年家人生病要凑手术费,想退保单的时候扣了快8万,悔得直拍大腿。
你说这能怪产品吗?也不能。只是他没算到自己会突然急用钱而已。
再说说期交的情况。
期交最大的好处就是现金流压力小,你不用一次性把大笔钱都砸进去。而且部分带身故保障的人寿类产品,期交的杠杆会比趸交高一点——比如你年交10万交10年,刚交第一年如果出了风险,保险公司赔的钱可能是你已交保费的好几倍;要是你趸交了100万,刚交完就出险,赔的就是已交保费加一点对应增长的部分,杠杆自然就低了。
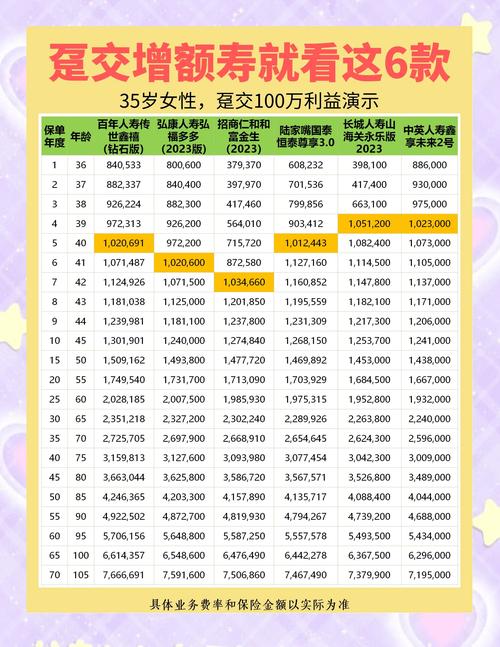
别纠结,对着自己的情况套就完了
真的不用对着网上的攻略算来算去,你就对着自己的真实情况卡三个标准就行。
第一,手里的钱是不是3年内大概率不会动的闲钱?
如果不是,哪怕你算出来趸交的长期数字看起来好看一点,也别硬凑。毕竟真到急用钱的时候,保单里的钱不是你想取就能无损失取出来的。钱要灵活,放自己手里随时能支配,比啥都强。
第二,你是不是极度讨厌”每年记着交保费”这件事?
要是你本身就丢三落四,怕自己哪天忘了交钱导致保障断了,手里又刚好有足够的闲钱,选趸交真的能省很多心。不用每年到点就被保险公司的短信催着打钱,交完就彻底解放了。
第三,你现在的收入是不是刚好能覆盖每年的缴费额?
很多人会说”期交交的时间长,总保费加起来更多,不划算”。真的别钻这个牛角尖。比如你刚30岁,每年能存2万,交20年,总保费是40万;你要是硬凑10年交,每年要掏4万,万一中间哪年失业了,交不上钱反而麻烦。算收益的时候别光看总保费的数字,要看你每年放进去的钱的增值效率——哪怕最后总领取的金额差不多,你每年掏的钱少,剩下的钱哪怕存个短期理财,也比硬凑大额保费强对吧?
哦对了,我姐最后选的是趸交。
为啥?她那60万是卖了老房子的钱,儿子已经在外地安家了,不用她掏大钱,自己每个月退休金有6千多,平时花不了多少,放银行存定期利率又低,交完就不用管了,刚好符合她的情况。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然