上周帮朋友整理旧文件,她从抽屉里翻出压了三年的人寿保单,说最近手头紧想退掉换点现金,翻到第三页突然卡壳——上面印的“第3保单年度现金价值5127.36元”,和她三年总共交的18000块保费差了快一万三,当时就愣了:“我交的钱呢?怎么就剩这么点?”
现金价值从来不是“你交了多少就退多少”的数
真不是保险公司故意扣钱。
刚投保的头几年,现金价值低得离谱。
为啥?
你第一年交的保费,要扣掉的杂项成本太多了:业务员的服务佣金、保险公司的运营摊销、给你做健康核保的成本、合同生效前期承担的高保额保障对应的风险成本。这些费用扣完之后,剩下的那部分合同白纸黑字印死、不会随市场波动的钱,就是现金价值。
很多人买保险的时候,听销售说“这个钱随时能取,跟存银行一样”,真到要退的时候才发现,头几年取出来连本金一半都不到。这时候别急着骂,先自己翻到合同最后那几页的现金价值表——从第1个保单年度到终身的数字列,每一行都对应着你在那个时间点退保能拿到的确定金额,没有任何模糊空间。
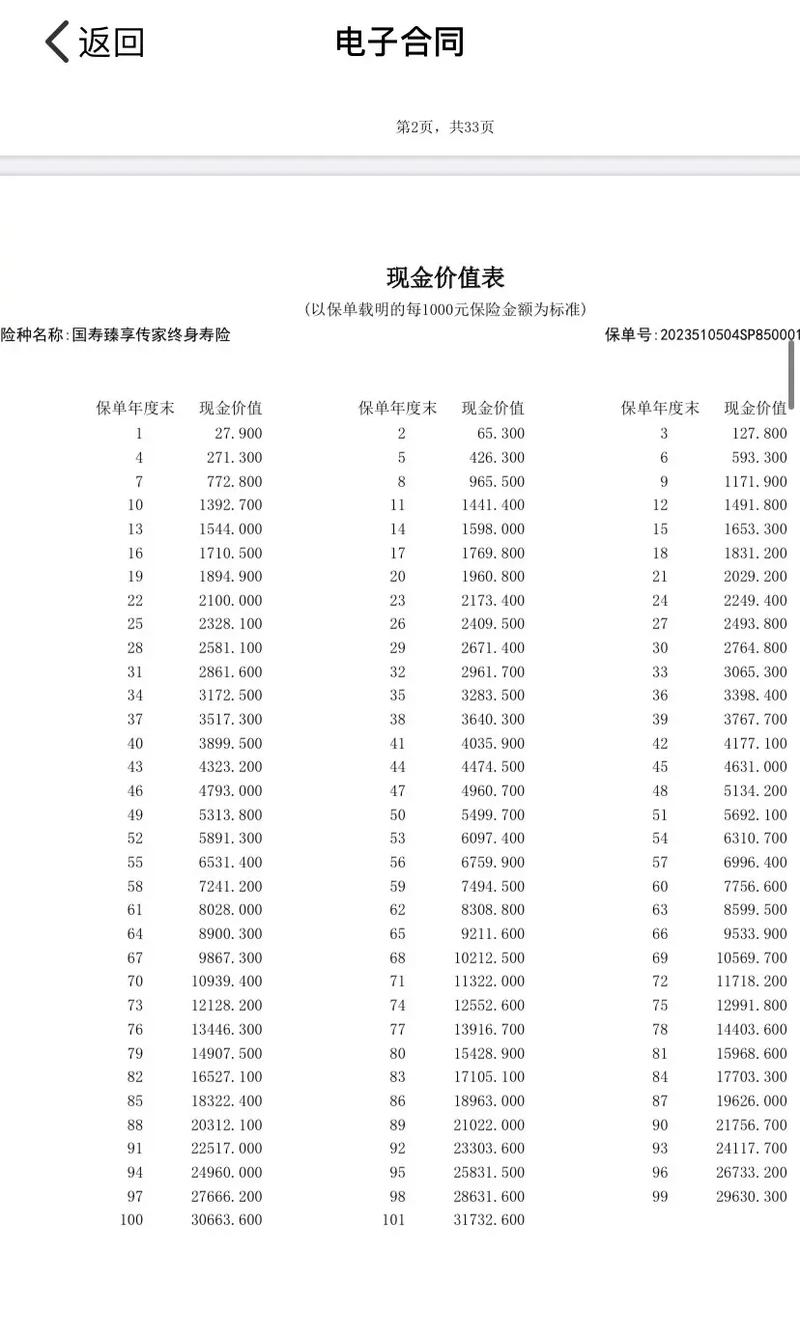
别信任何口头说的“这个账户以后收益高”。你就盯着表上的数字算:第10年对应多少,第20年对应多少,退休那年对应多少,这些数才是你能拿到的实钱,其他所有画出来的预期收益,都不如合同上印的一个数字靠谱。
除了退保,现金价值还有三个很少有人用的功能
大部分人只有要退保的时候,才会特意去看现金价值多少。其实这张表上的数字,能解锁的用处比你想的多。
第一个,保单贷款。
真遇到急用钱的坎,不用低三下四找亲戚凑,直接带着保单去保险公司网点,最高能贷出现金价值的80%,办理速度快,你的保单保障也不会中断——不会因为你贷了钱,生病或者出事就不赔了。利息是合同提前定好的,一般每半年还一次利息就行,本金可以循环用。

第二个,减保取现。
如果某一年你觉得交保费有压力,又不想直接退保亏太多,就可以申请把保单的保额降下来,降低的那部分保额对应的现金价值,会直接打到你预留的银行卡里,剩下的保单继续有效,保障还在。比直接全退划算太多。
第三个,和身故责任挂钩。
很多终身型的人寿保单,身故的时候赔的钱,是按“已交保费”和“当期现金价值”两个数取高的那个给的,你交的钱越多,现金价值涨得越高,对应的赔付金额也会跟着上去。
之前碰到个大哥,三年前买的年金险,第三年急着给孩子交国际学校的学费,没仔细看条款就把保单全退了,算下来亏了快两万。后来知道能办减保,只取一部分钱出来交学费,剩下的保单继续算收益,拍大腿拍了快一个礼拜。你说这亏吃的,冤不冤?
这两个关于现金价值的误区,踩一个都可能亏几万
第一个误区,觉得所有保险都有现金价值。
错。
那些一年期的意外险、百万医疗险、小额住院险,本质是消费型的保障——你交的保费,换的是一整年的风险兜底,没出险的话,这些钱就已经花出去换保障了,合同到期就自动结束,是没有现金价值的。别到期了还跑去问保险公司“我这交了好几年的钱怎么退不出来”,真的退不出来。
第二个误区,觉得交满几年,现金价值就一定能超过已交保费。
别想当然。
有的产品第5年现金价值能追上总保费,有的要等到第7年,甚至有的终身型产品,要到第10年之后才会超过已交的钱。别听销售拍胸脯说“交满就回本”,你自己对着现金价值表算,第3年的数字、第5年的数字,加起来和你要交的总保费比,哪个高哪个低,算清楚再决定。
说实话,我每次碰到有人拿着网上的宣传图来问“这个产品是不是交3年就回本”,我都先让他找合同里的现金价值表。表上印的数比你交的总保费高,那才是真的回本,不然都是空口白话。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小北