你翻合同的时候,为啥总跳过那几行小字
真不是大家故意粗心。 你想啊,翻开保险合同,前面全是”保额多少””交多少年””保到多少岁”,字大,排版疏,看着就舒服。翻到免责那页,字比别的地方小两号,行间距挤得满满当当,换谁都想直接划过去。 有人甚至觉得,”不就是故意杀人不赔嘛,我又不干坏事,看它干嘛?”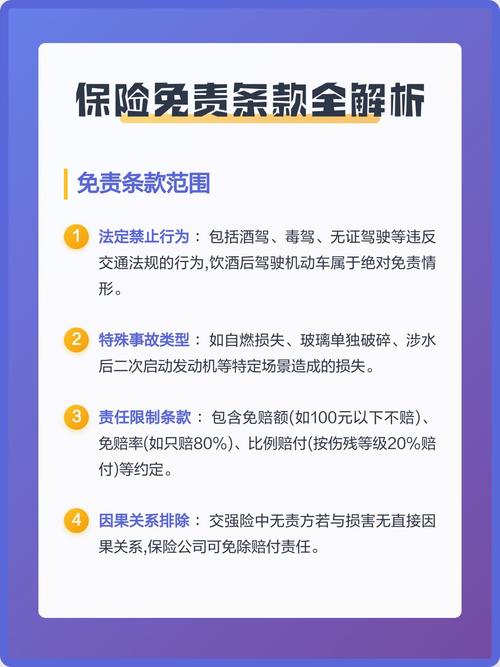
别被”免责全是套路”的说法带偏了
说实话,我之前也觉得,保险公司写免责条款,就是变着法的不想赔钱。直到跟做了12年理赔的老同事吃火锅,他说,寿险的免责其实是所有人身险里相对克制的。 你去翻翻意外险的合同就知道,免责列个二三十条都是常事:高原反应不赔,猝死不赔,潜水跳伞不赔,甚至连中暑导致的身故都能给你列到免责里。翻到最后眼睛都花了,都不知道自己买的到底保啥。 但常规的定期寿险,免责大多就三到七条。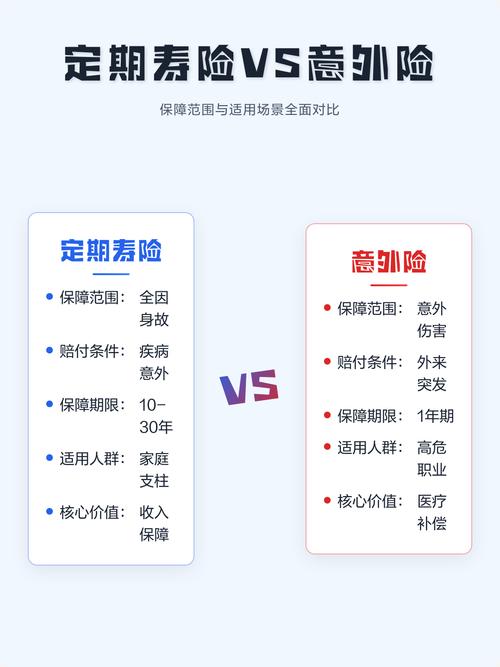
真要抠免责,别光数条数,要看这两个细节
我见过太多人挑寿险的时候,拿着计算器数各家的免责条数,觉得条数越少的就越好。 太天真了。 第一个要盯的细节,有没有把普通违法违规的场景,全给算到免责范围里。 同样是涉及交通违法的免责,有的合同只把”醉酒驾驶、无证驾驶、驾驶无有效行驶证的机动车”列进去,这种就比较合理——毕竟这些行为本身就是严重违法,风险不可控。但有的合同,只要是涉及违反交通法规的行为,不管是骑电动车没戴头盔被撞,还是走路闯红灯出事儿,全算免责,这种边界就划得太宽了。 第二个要盯的细节,有没有把免责的内容,藏到合同后面的释义里。 有些合同看着免责特别少,满打满算才3条,翻到后面释义部分才发现,好多本来该赔的情况,都被偷偷归到了”除外责任”里。比如有的合同表面上没写”吸毒导致身故不赔”,但在释义里明确写了,因为吸食毒品引发的意外身故,不属于保障范围。这种藏着的坑,比明面上列的免责难发现多了。 别听人瞎忽悠什么”免责越少越好”。真的,有的合同看着清爽,等真要理赔的时候,才发现各种藏着的限制,那时候再后悔就晚了。 其实买寿险真的没那么复杂。不用天天盯着收益算来算去,也不用追着销售问有没有隐形保障,花10分钟把免责条款从头到尾读一遍,比你听半小时天花乱坠的介绍有用得多。 本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。作者|dananjin
排版|dananjin
审核|柚子