上周帮远房表姐整理保单,她去年跳了槽,换了工资卡之后忘了把重疾险的扣费账户改过来,连着俩月没扣到钱,等她看到手机里的保险公司提醒短信,已经过了70天。
她当时脸都白了,说之前交了3年的保费,小两万块,是不是全打水漂了,坐在我家沙发上攥着保单直掉眼泪。
先搞懂:保单失效不是”钱全打水漂”
很多人对长期险的缴费规则有误解,以为到期没交钱,保单立刻作废,之前交的钱全没了。
根本不是。
长期险——就是那种缴费期10年、20年,保终身或者保几十年的重疾险、终身寿险、长期医疗险这类——都有两个关键的时间节点。
第一个是60天宽限期。从保费应缴日开始算,往后推60天,这段时间里你哪怕没把保费存进去,真的出险了,保险公司还是要按合同约定赔的,只是最后会把你欠的那期保费从赔款里扣掉。
过了60天还没交,保单就进入中止状态——划重点,是中止,不是终止。这时候出险是不赔的,但你手里的保单不是一张废纸。接下来的2年复效期里,你随时可以申请把保单的效力恢复回来。
只有超过2年都没申请复效,保单才会被保险公司永久终止,这时候只能退你保单当时的现金价值,合同才算彻底结束。
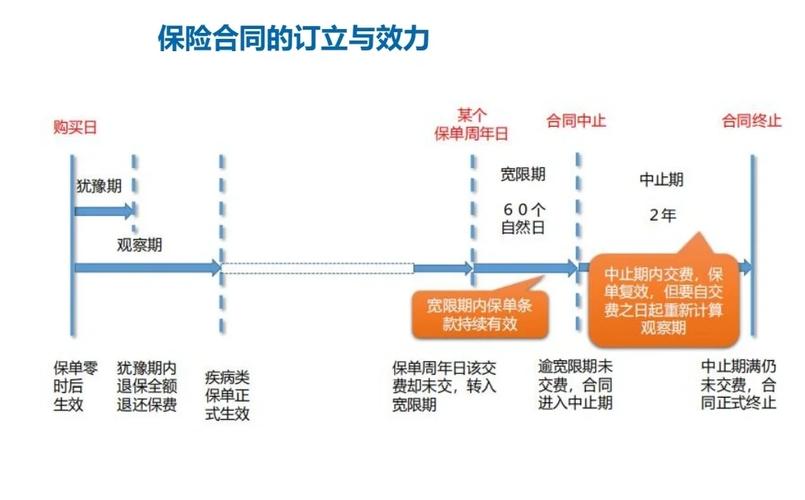
复效不是”补个钱就完事”,这几个坑别踩
不少人以为复效就是把欠的保费打去银行卡,等系统自动扣完就恢复了。哪有这么简单。
首先,你得把欠的所有保费,加上对应时间段的利息一起补上。这个是合同里明写的,没什么可商量的。
最容易踩的隐形坑,是重新做健康告知。对,不是你当初买保险的时候告知过一次就万事大吉。从保单失效到你申请复效的这段时间里,你的身体状况要重新走一遍告知流程。
之前碰到过一个客户,断交了8个月,期间单位体检查出来肺结节3类,他复效的时候没当回事,觉得自己之前买的时候没结节,不用特意说。后来真的确诊重疾申请理赔,保险公司查他的医保和体检记录,翻出来这段未告知的病史,直接按合同做了拒赔处理。
别侥幸。
瞒不住的。
还有个很多人会忽略的细节:等待期重新计算。比如你当初买的重疾险等待期是90天,已经过了等待期才断的保费,复效之后,得重新计算90天的等待期,这期间确诊合同约定的重疾,是不在保障范围内的。
部分保险公司还会要求你提供最近半年的体检报告,或者去指定的合作机构做个基础复查,不是你口头说自己健康就可以的。对吧?
什么情况值得复效,什么情况不如直接买新的?
别听人说复效全是坑,或者复效百分百划算,得结合自己的实际情况算。
如果是这几种情况,优先考虑复效:你当初投保的产品,现在同类型的产品费率已经涨了不少,你现在的年龄再买新的,每年要多交大几千的保费;或者这两年你身体出了点小状况,比如甲状腺3类结节、血压偶尔偏高,买新的大概率会被加费或者除外部分责任,而复效的时候刚好能通过保险公司的核保,那复效的性价比其实更高——毕竟原来的保费是按你几年前的年龄算的,成本低不少,保障内容也和之前完全一致。
但如果是这几种情况,没必要硬凑复效:你断交期间已经查出了比较严重的疾病,复效大概率通不过核保;或者你当初买的产品本身保障有明显缺陷,比如重疾只赔1次,没有中轻症责任,现在你能通过新的产品的健康告知,那其实可以考虑直接配置新的保障,省得在老保单上折腾。

说实话,大部分人断交都不是故意的。换工作换了工资卡,换手机号没接到保险公司的提醒短信,或者那段时间手头紧忘了,都是常有的事。
不过话说回来,也别把复效当什么万能解药。要是你断交都超过2年了,是走不了复效流程的,只能退现金价值。下次买了保险,记得把扣费的银行卡留够余额,或者绑常用的储蓄卡,省得平白无故出问题。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微