买了两份财产险为啥只赔一半?聊聊你不知道的重复保险
2026-09-16 11:31:03
前阵子帮发小处理理赔纠纷,差点没把他气死。他开了家社区便利店,前两年装修完,怕出事,先后在两家保险公司买了店内财产损失险,总保额加起来快两百万,比他店里所有货加设备的实际价值还高了几十万。他说“多买一份多一份保障,真出事了能多赔点”。去年梅雨季节店里天花板漏雨,堆在门口的半仓零食饮料全泡了,算下来损失十八万。结果找两家理赔,每家都只肯出九万,加起来刚好十八万。发小懵了,跟我骂“我交了两份保费,凭啥只给我一份的钱?”
原来重复保险不是“赔双份”的好事
很多人听到重复保险,第一反应就是我买了多份,出事就能拿多份钱。错得离谱。重复保险≠多买多赔。说白了,它就是同一个财产,同一个风险责任,同时在两家及以上保险公司投保,而且总保额加起来,超过了这个财产本身的实际价值,这才叫重复保险。
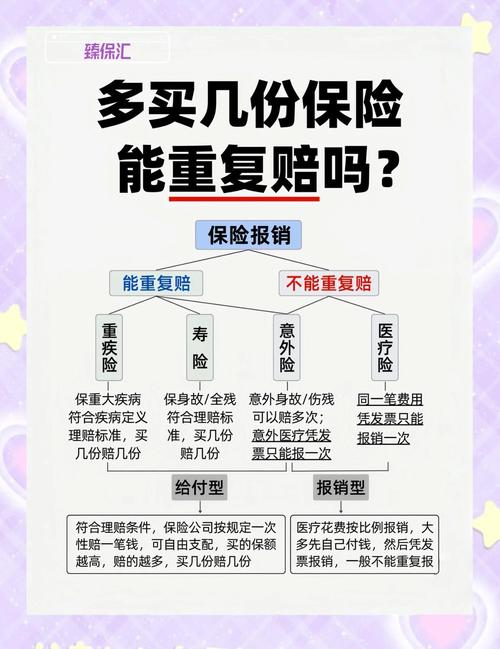 财产险重复保险理赔分摊计算示意图
很多人搞不懂,为啥我买了两份不能拿两份钱?这就是财产险和人身险最核心的区别。人身险里,寿险、意外险这些,保的是人的身体和生命,这玩意儿无价,你买十份,出事就赔十份。但财产不一样啊。所有财产险的核心逻辑是“补损失,不获利”。你损失了十万,总不可能让你拿二十万回去,不然这不就成了有人故意烧房子骗保了吗?对吧?
那什么情况不算重复保险?比如你车在A公司买车损,B公司买三者,这保的不是同一个风险,不算。你房子值一百万,A买五十万,B买四十万,加起来才九十万,没超过实际价值,也不算。只有总保额超了,保的同一个东西同一个风险,才算。
这些误区,大多买财产险的人都绕不过
第一个最大的误区就是刚才说的,多买就能多赔。这个坑我见太多了,有人开工厂,怕保额不够,找三四家都买了财产险,白白多交了好几年保费,真出事还只能按损失赔,一分多的都拿不到。
第二个误区,我不说我买过,保险公司不知道,就能拿双份了。说实话,现在保险公司理赔查勘,一查一个准,真查到你瞒报,就算不会直接拒赔,拖你三五个月理赔周期,折腾的还是你自己。犯不上。
第三个误区,重复保险是违规的。不对,完全合法,很多大宗货物运输,一家保险公司受风险容量限制,吃不下全保额,本来就需要分保给好几家,这都是行业常态。
那重复保险里什么情况不赔?很简单,你故意隐瞒骗保,想赚差价,那肯定不赔。还有,不是同一个风险的损失,当然也不会按重复保险来算,比如你一份保火灾一份保漏水,出了漏水就找保漏水的那家全赔,跟另一家没关系。
 中小商家店内财产投保核对表
真要投重复保险,记住这几个实用提醒
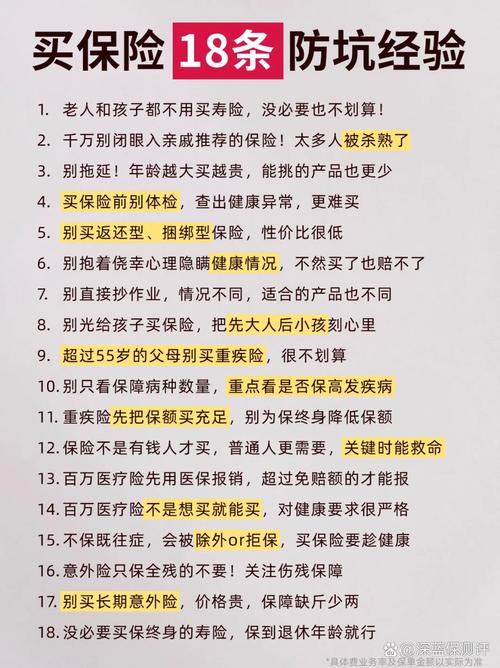 真要投重复保险,记住这几个实用提醒
谁需要重复保险?一般轮不到普通人。大多是做大宗贸易、长途运输的老板,一车货值几千万,一家保险公司受风险容量限制,只能接一半,剩下的就得找另一家投,这种情况就很合理。普通人开个店买个车,真没必要,找一家把保额做够就完了,省得麻烦。
那真投了重复保险,理赔要注意啥?
第一,一定要主动告知保险公司你还有其他保单,别藏着掖着,按规则走,理赔速度快得多。
第二,国内绝大多数财产险的重复保险,都是按比例分摊,简单说就是,每家赔多少,按你在他家买的保额占总保额的比例算。举个例子,你店铺货值一百万,A公司保八十万,B公司保四十万,总保额一百二十万,超过了货值,属于重复保险,现在损失了三十万,那A公司赔的就是30万乘以(80万/120万)等于二十万,B赔十万,加起来刚好三十万,一分不多一分不少。
第三,保费不会退哦,你买了就是买了,哪怕总保额超了,也不会退你多交的保费,所以真没必要乱买。
说实话,大部分人接触财产险的机会不多,要么是车险,要么是家财险,要么是小店的财产险,真没什么必要为了“多一份保障”多买好几份,算下来反而多花了冤枉钱,理赔的时候还得多跑好几趟手续。真要是刚好碰到需要分保的情况,也别慌,搞清楚规则,该拿的钱一分不会少。对吧?
一句话总结:重复保险只补损失不获利,无需求多买,合理分保也不用怕。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买了两份财产险为啥只赔一半?聊聊你不知道的重复保险
文章链接:https://xinminbao.com/c/292.html