被低估的种植险:种粮人其实不用全靠天吃饭
2026-09-16 08:11:44
上个月跟老家的农机手吃饭,酒过三巡他叹口气,说邻村张哥今年白忙了。一百二十亩的密植梨,入夏那一场龙卷风刮下来,八成树都倒了。张哥心疼得掉眼泪,说当初村干部上门劝买种植险,他嫌几百块保费是浪费,说自己种了二十年地,哪那么倒霉遇上灾。结果呢?一分钱赔偿都拿不到,连买新树苗的钱都出不来。
隔壁跟他地块挨着的李叔,听劝买了,最后拿到八万多赔款,留够了种苗的钱,今年还能接着种。差的就是这几百块保费,结果就是两种完全不同的结局。
种了半辈子地,才搞懂种植险到底保什么
很多人对种植险的印象还停留在村里喊着买的政策性保险,其实现在既有政府补贴的政策性种植险,也有针对特色作物的商业种植险,核心逻辑都一样:你种的作物,遇上合同里约定的灾害,保险公司赔你对应的成本损失。
一般来说,常规种植险保的都是这些:暴雨、冰雹、龙卷风、旱灾、冻害这类极端自然灾害,还有农业上常见的爆发性重大病虫害,符合条款约定就能赔。
那什么情况不赔?说清楚,自己买假种子假化肥导致的绝收减产不赔,自身管理不善,该打药不打药该浇水不浇水的不赔,土地被征收征用这类人为变动导致的损失不赔,就这么简单。
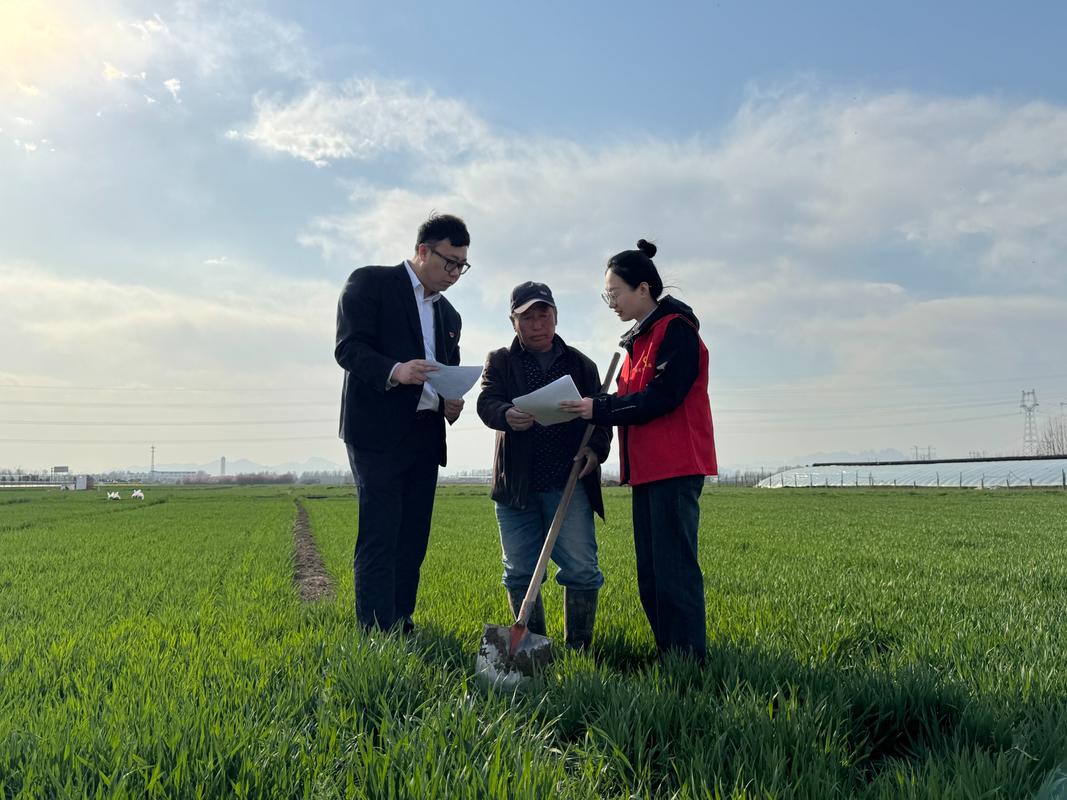 乡村农户投保种植险签约场景
别踩坑,这几个误区很多老种植户都绕不过
第一个误区,就是「我种得少,犯不上买保险」。
其实真不是这样,哪怕你只种十亩葡萄,一场冰雹下来,一年的辛苦和投入全打水漂,一亩地保费也就十几块几十块,不过两包烟钱,换个兜底保障,怎么就犯不上?
第二个误区,就是「反正有补贴,多报点面积多占便宜」。这可大错特错,投保的时候不如实申报种植面积,出险之后保险公司完全可以拒赔,情节严重的还可能涉及骗保,偷鸡不成蚀把米,亏的还是自己。
第三个误区,就是「买了种植险就什么都赔」。之前接触过一个棉农,投保的时候写的种棉花,后来偷偷改种了收益更高的哈密瓜,结果遇上大风全吹倒了,去找保险公司理赔,直接被拒。为什么?你投保的作物都换了,合同的标的都变了,当然不会赔。
说白了,种植险是按合同条款走的,不是什么都能装的兜底筐,别想当然。
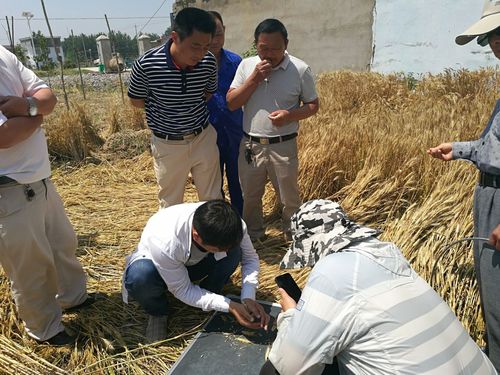 种植险理赔田间定损实拍场景
投保理赔记这几条,少踩很多坑
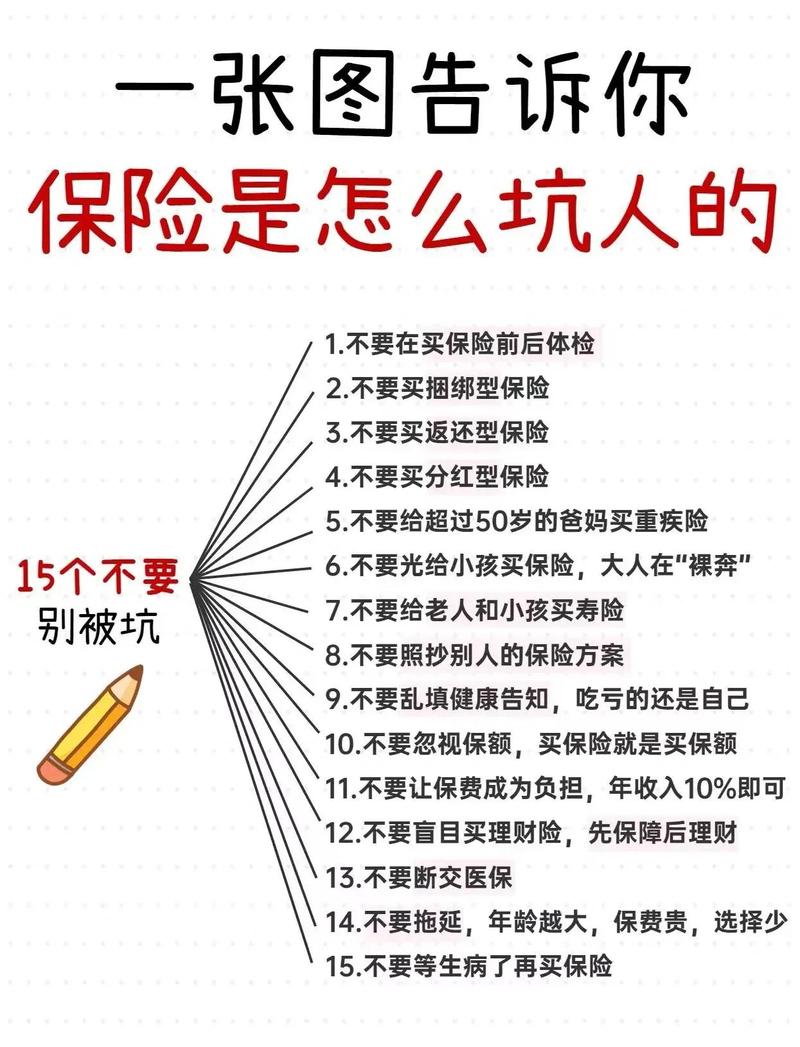 投保理赔记这几条,少踩很多坑
其实只要是正经靠种植吃饭的,不管是种一两亩的散户,还是包了上千亩的大户,都适合买一份。现在气候异常越来越多,谁也拍胸脯说今年一定风调雨顺,对吧?
投保的时候要留心两件事:第一,一定要如实填报所有信息,种植面积、作物品种都不能瞎填,别存侥幸心理,这是最基础的要求。第二,签单之前问清楚几个问题:保费自己掏多少?补贴之后多少钱?保哪几种灾害?免赔额是多少?别糊里糊涂签字,到出事了才说之前没讲清楚。
比如说,很多种植险都约定,损失低于10%不赔,这个你得提前知道,不是保险公司故意坑人,条款本来就是这么写的。
理赔的时候更要注意:出事之后先别乱动,第一时间拍好现场的照片视频,留存好证据,别着急清园改种。然后马上给保险公司或者村里的协保员报险,别拖着。
之前有个种脐橙的果农,冻害之后急着清园补苗,等半个月后想起报险,原来的受灾现场早就没了,定损定不出来,最后只拿到不到三成的赔款,说起来懊恼大半年。
说实话,我跑过不少乡村,见过太多种了一辈子地的老农人,勤勤恳恳一整年,就栽在一场意料不到的天灾上,大半辈子的积蓄都搭进去。种植险不是什么能赚大钱的东西,也不是万能的,它就是给你地里种的庄稼,上了一把安全锁。你可以十年用不上,但不能要用的时候,偏偏没有。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被低估的种植险:种粮人其实不用全靠天吃饭
文章链接:https://xinminbao.com/c/284.html