去年有个做五金加工的张哥,找到我的时候裤脚还滴着水。
仓库在一楼,连着下了三天的大暴雨,排水口堵了,半米深的水灌进去,刚进的一批不锈钢配件全泡了,算下来损失快12万。他掏出去年的保单,说自己每年交八千多的企财险,怎么找保险公司报案,对方说他的损失赔不了。
我翻了下他的保单,哦,问题来了:他当初为了省一千多的保费,选的保障方案里,根本没有把“存货”算进投保的财产清单里,只保了厂房的建筑和几台机床。那堆泡了水的不锈钢配件,从一开始就不在保障范围内。
真的。我见过太多人,买企财险的时候,听销售说“这个保的全”,就稀里糊涂把钱交了,连自己到底买了啥都没搞清楚。
那些踩坑的人,基本都栽在几个想当然的误区里
第一个最常见的误区,就是觉得“我买了全险,啥损失都能赔”。
哪有什么全险啊。
就像你买车险,哪怕把能买的附加险都凑齐了,真要是自己故意撞树,保险公司也不会赔。之前有个做电商的客户,仓库着火,火星飘到隔壁租户的墙上,给人熏得黑黢黢的,人家要他赔两万块的墙面修复费。他拿着自己的企财险保单来找,说我都买了全险了,这钱怎么不赔?我指给他看,基础的企财险,只保被保人自身所有的财产损失,这种要赔给第三方的钱,得单独加个第三者责任的附加险才管。
还有个误区,是觉得“我买的保额越高,出事赔的越多”。
不对的。保额是你跟保险公司约定的,你对这份被保财产的估值,不是你随便喊个数字就能算的。比如你那台机床买的时候花了50万,用了五年,折旧完可能就值20万,你非要按50万的保额投保,真出事的时候,保险公司也不会按50万给你赔——毕竟损失是按实际的现金价值算的,多交的保费,其实全是冤枉钱。

抛开术语讲透:企财险到底保什么,不保什么
别被那些厚厚的条款吓住,核心逻辑其实特别简单。
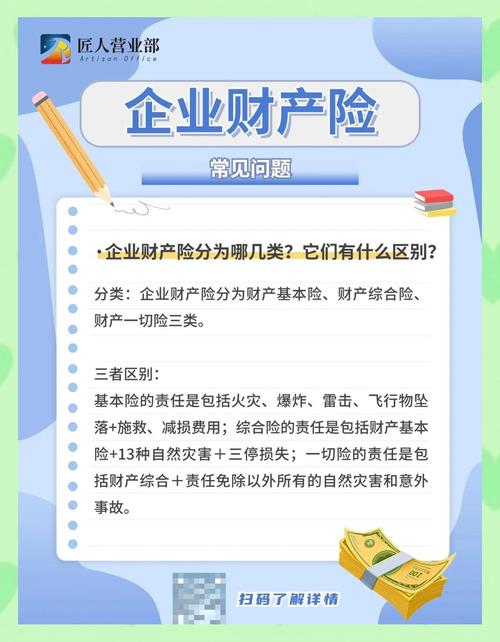
你自己拥有的,或者你有保管责任的有形财产——比如你自有的厂房、租来的办公室里的装修、生产用的机器设备、堆在仓库的原材料和成品、办公室里的电脑打印机,这些都是可以保的。
保障的风险呢,就是那些你不可控的、突然发生的意外,比如火灾、爆炸、暴雨、台风、雷击,这些常见的灾害,只要在你选的保障责任里,出事了就可以申请理赔。
那什么是不保的?
先说那种没法算清楚实际价值的东西,比如没经过专门估值的金银首饰、零散的现金、存在电脑里没有备份的客户资料、技术图纸,这些除非你单独跟保险公司约定加保,不然通常不在基础保障范围内。
然后是那种你自己能控制的损失,比如机器用久了自然磨损、零件老化、你自己故意放火烧厂房、因为违法经营被查封导致的损失,这些本来就不该由保险公司兜底。
还有个容易被忽略的点:你放在露天场地的货物、没有固定在建筑里的临时搭建的棚子,除非你特别约定,不然遇到暴雨、大风的损失,很多时候也是不赔的。我之前有个做建材的老板,把几堆瓷砖放在厂外的空地上,一阵大风刮过来,碎了小半堆,找过来理赔,翻保单才发现,他根本没加“露天堆放财产”的责任。
投保时多花10分钟核对的细节,理赔时能少跑很多路

说实话,我见过太多理赔难的案例,本质上都不是保险公司故意卡人,是投保的时候,双方都没把细节说透。
比如投保的时候,别光听销售说“这个划算”,你自己得对着清单,把要保的财产一项项列清楚。你的存货是放在室内还是露天?你的仓库是不是在历史上容易积水的低洼地带?你的消防设施有没有按规定配齐?这些信息别瞒,你越提前说清楚,后面理赔的时候越没纠纷。
还有,别为了省保费故意低报财产价值。比如你的厂房实际价值是500万,你为了少交保费,只按200万报,真遇到全损的情况,保险公司是会按照实际投保金额和实际价值的比例来核算赔付金额的——说白了,你自己少交的那部分保费对应的风险,最后还是得你自己扛。
真遇到事了,第一时间做什么?别忙着收拾东西。先打报案电话,把现场的照片、视频拍全,尤其是损失的物品、现场的受灾情况,别等把东西都挪走了,才想起来报案,到时候定损的时候,谁也说不清楚到底损失了多少。
哦对,还有个事,很多小老板觉得,企财险是大企业才需要买的东西,自己那点小生意,犯不上花这个钱。
真不是。
你哪怕是个开工作室的,里面堆了几十万的拍摄器材;哪怕是个开小餐馆的,装修加上厨房的设备,算下来也有个大几十万;哪怕是个开服装店的,一仓库的秋冬款衣服,遇着个漏水、着火的事,可能攒了大半年的利润就没了。这些情况,其实都可以买企财险来兜底,保费没你想的那么贵,小生意的话,一年几千块就能搞定。
说白了,企财险从来不是什么给企业撑门面的不必要开支,是你攒了好几年的家底,突然遇到意料之外的横祸时,能帮你缓一口气的那层垫子——前提是,你别稀里糊涂交钱,给这层垫子漏个大洞。
作者|dananjin
排版|dananjin
审核|小准