上周帮朋友跑理赔,她那台开了6年的朗逸,停在小区楼下被高空掉下来的空调外机砸了前挡,第一反应打给当初卖她车险的业务员,对方张口就问”你买玻璃单独破碎险没?”
气到跳脚。
去年买的时候业务员拍着胸脯说”给你把三者险拉到300万,全险,啥都能赔”,她当时还觉得赚了,连条款都没翻,现在才知道自己被忽悠了——所谓的”全险”,根本没把她可能碰到的风险兜住。
那些你以为“全保”其实啥都不赔的坑
很多人对车险的认知还停留在”买的险种越多越好”,根本没搞懂2020年车险综合改革之后,原来一堆零零碎碎的附加险,早就打包进车损险里了。比如之前单独买的玻璃险、自燃险、发动机涉水险、不计免赔,现在只要你买了车损险,这些保障自动包含在内,不需要额外加钱。
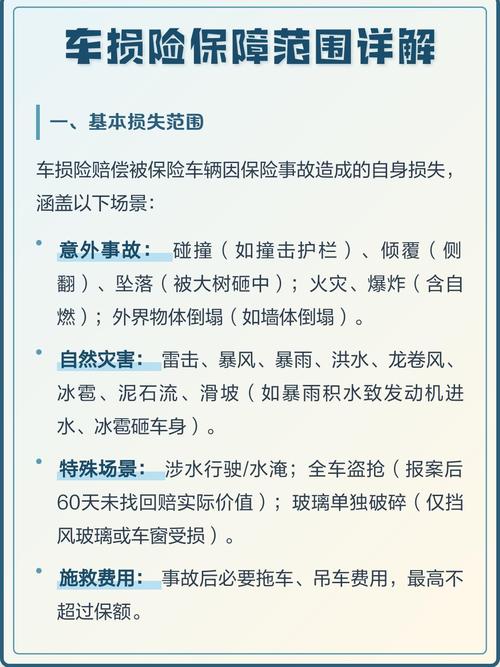
那哪些情况是真的不赔?
比如你把车借给没驾照的朋友开,撞了护栏。比如你雨天过积水熄火,二次点火把发动机顶坏。比如你酒驾、毒驾出了事故。甚至你要是把私家车拿来跑顺风车、跑网约车,但没买对应的营运类车险,真出了事故,保险公司也有权拒赔。
之前碰到个小伙子,借车给刚过科目二的表弟在小区里练手,剐蹭到路边的石墩,报理赔直接被拒,一分钱没拿到,最后自己掏了两千多修车。
说白了,所谓的”全险”从来不是一个有明确定义的保险产品,就是业务员拉着你凑保额的时候,随口编出来的销售话术。你要是真信了,真出事的时候大概率要傻眼。
别上来就拉满保额,先算自己的风险敞口
经常有人问,三者险买多少合适?
真的没有标准答案。
你要是天天跑长途高速,所在区域豪车密度高,平时开车的路况复杂,适当把保额拉高没毛病。但要是你平时只在小区周边3公里范围内活动,买个菜接个娃,车速基本不超过40,路上碰到的基本都是同价位的家用车,硬要跟风买1000万保额的三者险,每年多掏的那几百块保费,真的有点冤枉。

说实话,我见过太多人买车险的时候,比买奶茶还纠结,三分糖还是全糖纠结半小时,选车险的时候,谁送个车载吸尘器就直接下单,真的离谱。
还有车损险,也不是人人都必须买。要是你那台车已经开了十五六年,现在二手车市场残值也就万八千的,每年车损险的保费快赶上车辆残值的10%,真的可以自己算笔账:是每年掏这个钱求个踏实,还是真出了小剐小蹭,自己掏腰包修更划算。
别听人说”不买车损险就是裸奔”,适合自己的才是对的。我身边有个开了12年旧捷达的朋友,连续5年没买车损险,平时小剐小蹭都是自己找修理厂补漆,总共花的钱还没两年车损险保费多。当然,这也不是让你故意省这个钱,就是别被别人的节奏带着走。
哦对,还有那些杂七杂八的附加险,比如什么”轮胎单独损坏险””车身划痕险”,要是你平时停车的地方有专属车库,有24小时监控,根本没人会故意划你的车,那这个划痕险真的没必要买。
理赔时别踩这几个最容易卡壳的细节
很多人觉得买完车险就万事大吉了,真出事的时候手忙脚乱,要么错过了最佳报案时间,要么操作不对导致理赔被拒。
说几个真的容易碰到的场景。
比如高速上出了小事故,车还能正常开的,别堵在车道上跟对方掰扯责任。记得把三角牌摆到规定距离外,人撤到护栏外面的安全区域,再打保险公司电话报案。之前碰到过俩车主,在高速上停在行车道上争谁的责任,后面的大货车没刹住,直接撞上来,连人带车伤的不轻,最后交警定责的时候,俩人因为违法停车,还要承担一部分责任。
还有,别为了多赔点钱,就跟保险查勘员瞎编事故经过。比如你自己把车停在小区被刮了,找不到肇事者,本来走车损险里找不到第三方的保障就能申请理赔,非要说是自己开车撞的墙,一旦被查勘员发现痕迹对不上,轻则拒赔,重则算骗保,得不偿失。
哦对,还有平时停车的时候,尽量选有监控的区域。开头说的那个被空调外机砸了前挡的朋友,后来就是调了小区监控,找到坠物的业主,走了对方的三者险赔的钱,根本没动自己的车损险,不然第二年保费上浮的钱,都够换半块前挡玻璃了。
别犯傻。
车险本质是用固定的、小额的保费,兜住你承担不起的大额风险,从来不是越贵越好,也不是险种越多越好。
作者|dananjin
排版|dananjin
审核|安然