上周三下班刚进小区,就听见有人吵。三楼张阿姨家晾的拖把,被风刮掉了,正砸在楼下停的特斯拉后挡风上。车损赔多少?物业说不管,张阿姨说自己只买了医保。最后车主抱着保险单蹲在路边打电话的样子,我现在都记得。
你以为的”高空坠物责任”,和法律规定的根本不是一回事
说实话,我之前也以为,只要我家没掉东西,这事跟我半毛钱关系没有。直到去年帮客户处理过一个案子:某小区高层外立面瓷砖掉下来砸了路人,物业说自己没责任,找开发商,开发商说过了质保期。最后法院判的是,除了能证明自己当时根本不在家的住户,整栋楼可能加害的住户,共同分摊了对应的补偿款。
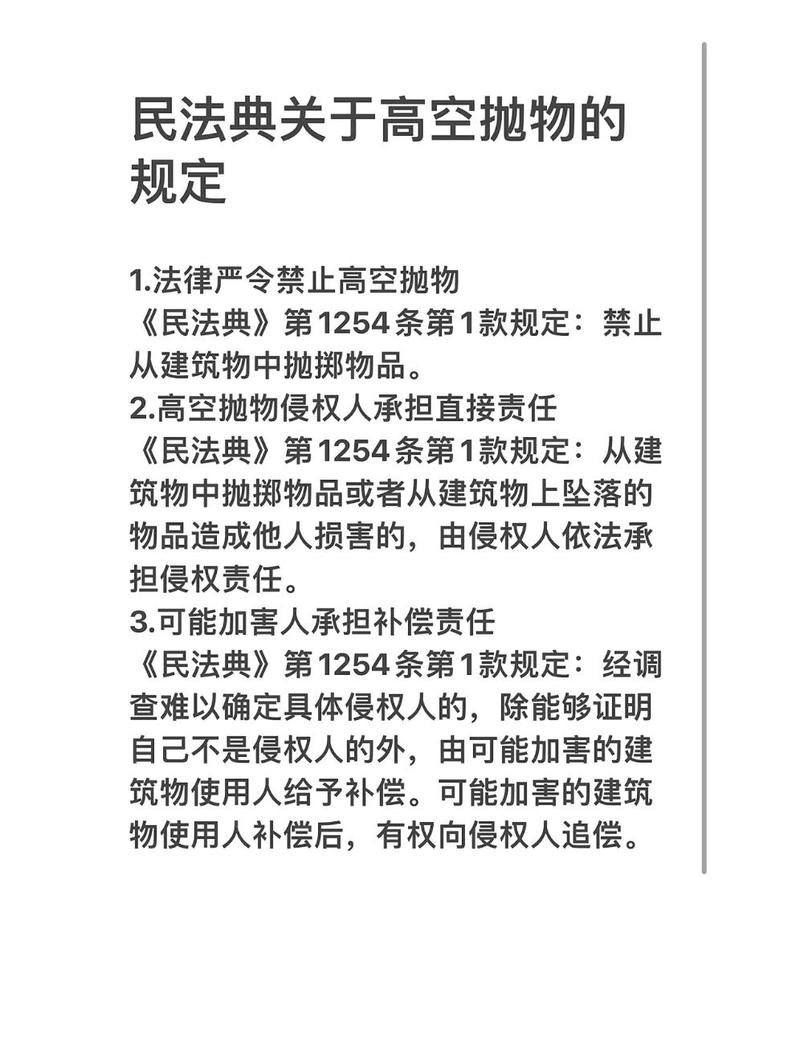
很多人第一次听到这个判决逻辑的时候,第一反应是”凭什么?我家好好的,又没掉东西,凭什么让我掏钱?”
法律逻辑很简单:找不到具体是谁家掉的东西,为了保障被侵权人的权益,就由可能造成风险的住户共同承担补偿责任——注意是”补偿”,不是”赔偿”。但不管叫什么,钱是实实在在要掏的。
我见过最多的误区,就是把”自己家掉东西砸了人”和”整栋楼分摊的补偿责任”混为一谈。前者是你作为物品所有人的过错责任,后者是法律规定的无过错补偿责任,完全是两码事。
哪些情况真能赔?哪些是保险踩都不会踩的坑
别扯了。不是所有带”高空坠物”四个字的保单,都能覆盖你碰到的情况。
比如你家阳台放的花盆掉下去砸了人,属于你作为物品所有人的过错责任,如果你买的家财险带了第三者责任,而且责任范围里明确包含”被保险人所有、使用或管理的物品坠落导致的第三方损失”,那这部分的赔偿,是可以按条款约定申请理赔的。
但如果是刚才说的外墙掉砖,你被法院判分摊的那部分补偿款,除非你买的第三者责任明确把”无法确定具体侵权人时的法定分摊补偿责任”列进了保障范围,不然常规的家财险是不覆盖这部分的——毕竟这部分责任,根本不是你个人的过失导致的,常规的第三者责任,保的是你自己的过错带来的损失。
还有几种大概率不赔的情况,你得记牢:故意抛掷物品导致第三方损失的,属于违反法律规定的行为,绝大多数保单都不会承担这部分责任;你家的物品坠落导致你自己家人、你自有财产的损失,不属于”第三方损失”的范畴,得走家财险的自有财产保障部分,不是第三者责任的常规保障范围;要是你租的房子,房东没有尽到阳台设施的维护义务,比如窗户松动掉下去砸了人,这部分责任如果租赁合同里没有明确约定由租客承担,大概率是由房东作为设施所有人来承担的。

哦对,还有人问,我车被高空坠物砸了,走自己的车损险赔不行吗?
是能赔。但你有没有算过账?上次那个被拖把砸了特斯拉的车主,后挡风的维修费用不算低,如果走自己的车损险,明年的保费会上浮不少。他本来想找张阿姨协商赔偿,结果张阿姨说自己退休金不高,拿不出这么多钱。最后还是咬着牙走了自己的车险。他蹲在路边算保费上浮金额的时候,我都能感觉到他的懊恼。
真要碰到事,别上来就吵,这几步能少走半年弯路
先说投保的时候要注意的事。别上来就听业务员说”我们家财险啥都保”,你自己翻条款,找”第三者责任”和”责任免除”那两页,看两个点:第一,有没有明确写”被保险人所有、使用或管理的物品坠落导致的第三方人身或财产损失”;第二,有没有把”无法确定具体侵权人时的法定分摊补偿责任”列进保障范围。要是这两个点都符合你的需求,那这部分的保障才算到位。
哪些人适合把这部分责任配上?家里阳台堆了杂物的,比如放了花盆、晾衣架、闲置的纸箱;家里有小孩,总趴在阳台往下扔东西的;住高层,外墙上装了空调外机、防盗窗的,甚至你家在一楼,防盗窗上放了杂物的,都建议配上——毕竟这部分附加险,一年也就几十块钱,真碰到事的时候,能减少不少经济损失。
再说理赔的时候要注意的事。第一,先拍现场,别上来就把掉下来的东西挪走。比如你家花盆掉下去砸了人家车,先拍清楚:花盆的归属、砸中的位置、车辆的损伤情况,还有你家阳台的位置,证明这东西确实是从你家掉下去的。第二,别上来就跟受害方拍胸脯说”我全赔,你随便修”。先报保险,让理赔员过来核定合理损失范围,不然人家车主非要换全新的原厂配件,明明旧件只值一部分费用,人家花了高价钱,保险说超出合理范围不赔,剩下的钱就得你自己掏。第三,要是碰到那种找不到责任人、需要整栋楼分摊的情况,警察来做笔录的时候,你能拿出证据证明你当时根本不在家——比如出差的高铁票、小区的门禁记录、甚至你那天在外市的消费小票,能证明你没有实施高空坠物的可能,那你就不用承担补偿责任,也就不用找保险了。
说实话,我做财产保险这么多年,见过太多人平时觉得”我住高层,东西放阳台怎么会掉下去”,等真出事了,翻保单才发现,自己买的那份几百块的家财险,根本不包含这部分责任。也见过有人为了几十块的附加险,觉得没必要,最后要承担不小的经济赔偿。
别等风刮掉了什么东西,才想起翻保单。毕竟你永远不知道,下一阵风,会把什么东西吹到楼下。
作者|dananjin
排版|dananjin
审核|满满