上个月老周给我打电话,在电话那头拍大腿。
他开着那台7年的CR-V下高架,路边突然窜出来一条没牵绳的流浪狗,他猛打方向还是没躲开,前保险杠刮得稀碎,连带右前大灯裂了个口子。开到4S店一核算,修下来要7800。
他翻出来保单才傻了眼——去年车险到期他只续了三者险,觉得自己开车稳,车损险那一千多块钱纯浪费,忘了买。
最后他自己掏了全款修车。
真的。我之前也觉得车损险是保险公司赚有钱人的钱的业务,直到身边好几个朋友踩过坑,才翻了翻条款,找做理赔的老同学唠了半晚上,才把这里头的弯弯绕绕搞明白。
你以为的车损险,和条款里的根本不是一回事
很多人对车损险的认知还停留在五六年前:撞了别人的车走三者,撞了自己的车走车损,其他的什么玻璃碎了、车被偷了、下雨淹了发动机,都要额外加钱买附加险才能赔。
早不是这样了。
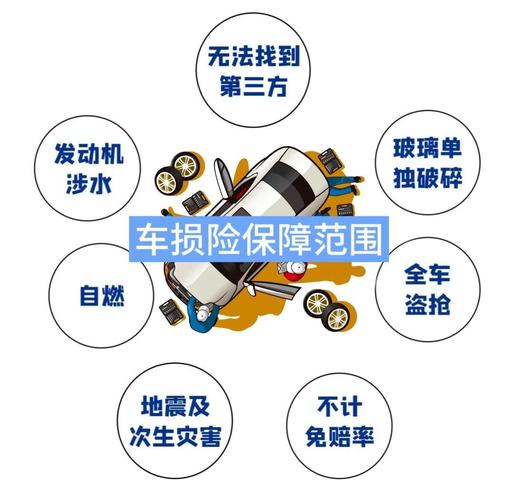
2020年车险综合改革落地后,现行的车损险主险已经整合了原来需要单独购买的盗抢、自燃、涉水、玻璃单独破碎、不计免赔、无法找到第三方特约、发动机损坏涉水保障等7项附加责任。
也就是说,只要你买了现在的正规车损险,不用额外掏一分钱,这些场景都在保障范围内。别听销售忽悠说”这个保障要单独加钱买”,本质就是想多赚你点佣金。

当然,别觉得整合了保障就等于”买了就万事大吉”,这里头的边界比你想的清楚得多。
很多人搞混两个最基础的概念:车损险只赔你自己的车产生的损失,三者险才是赔给事故中对方的人和车的。我楼下的张叔去年把人卖菜的三轮车撞翻了,赔了人家1800块的菜钱和修车钱,转头拿着发票找保险公司要走车损险报销,被拒了之后在服务大厅拍桌子,其实就是他自己把两个险种的保障对象搞混了。
这些情况,就算买了足额车损险也可能拿不到赔付
别听人给你吹”车损险全险什么都赔”,真的遇到免责条款里写的情况,一分钱都不会多给。
我之前同事小吴,车停在商场的付费地面停车场,被旁边开门的车刮了个大坑,找商场调监控找了半天,根本看不到事发位置,最后他找保险公司理赔,以为能全报,结果被告知,因为停车场收了停车费,有看管车辆的责任,这部分损失首先要找停车场追责,最后是商场承担了30%的费用,剩下的部分走了车损险报销。
还有几个最容易踩的坑:
第一,你自己改装的部件,没提前跟保险公司报备的,撞坏了不赔。比如你把原厂的钢轮毂换成了大尺寸的锻造轮毂,改了避震,加了尾翼,真撞坏了,保险公司只按你原厂配件的价格定损,改装的部分你自己掏钱。
第二,车辆实际使用性质和投保时报的不一样,不赔。比如你买保险的时候报的是家庭自用,转头你就跑顺风车、接网约车订单,没有报备营运性质,真出事了,保险公司大概率是要拒赔的。
第三,故意制造事故想骗保的,不仅不赔,还要担责任。
哦对,还有个很多人不知道的细节:定损金额不是你说多少就是多少。我闺蜜去年车门被刮了,去4S店维修报了1900,保险公司最后定损只给了1200,理由是当地同品质的快修店做金属漆也就这个价,最后她自己补了700的差价。别觉得保险公司是故意压价,条款里写的很清楚,赔付是按事故发生地的同类市场维修均价来算的,不会因为你选了高端维修店就无限制给你报销。
车损险到底要不要买?真的没必要跟风
我最烦那种一上来就劝所有人”不买车损险就是对自己不负责”的人,站着说话不腰疼。
到底买不买,算笔账就清楚了。
如果你开的是车价15万以上的新车,平时通勤路比较堵,或者经常跑高速,开车技术也就一般水平,真的别省那点保费。算下来一年一千多的保费,真遇到个小事故,换个保险杠、修个大灯的钱就回来了,像老周那次花的7800,够他交三四年的车损险了。
但如果你开的是一台车龄超过15年的老车,残值也就值个万八千块,平时就停在自家车库,每天开个三五公里去菜市场买菜,一年总行驶里程都不到五千公里,那真的没必要硬买。车损险的保费是和车辆残值挂钩的,这种老车一年的车损险可能要交一千多,真刮个漆修一下也就两三百,算下来真的不划算。
还有个很多人纠结的点:小事故到底走不走保险?
其实算个简单的账就行。如果你连续三四年都没出过险,保费本来就有四五折的优惠,一次几百块的小理赔,可能第二年上涨的保费都比你理赔拿到的钱多,这种情况自己掏腰包修了更划算。但如果是修一下要大几千的大事故,别硬扛,该走保险就走,没必要为了第二年的折扣硬撑着花自己的钱。
最后说句实在的。
我刚买车的时候,也是被销售按着头买了一整套车险,连保单上写了什么都没仔细看,真等到出险了才手忙脚乱翻条款,最后因为没留好现场证据,自己多掏了一千多的维修费。
车险从来不是买的越贵越好。你得知道自己买的保障到底能覆盖什么,哪些情况是不赔的,真出事的时候不慌,不被人忽悠,就够了。
作者|dananjin
排版|dananjin
审核|阿辰