去年秋末帮一个浙西的茶农朋友跑理赔咨询,他山脚下20亩茶林套种了半坡杉木,一场雷引发的山火燎了快4亩,等火灭了才拍大腿——之前听人说森林保险是国营林场才碰的东西,自己散养的林子不算数。最后算下来,烧坏的杉木加上被火烤焦的茶树,损失全自己扛,连个兜底的地方都没有。
真不是,几亩自留山也能买
很多人对森林保险的印象还停留在十几年前,那时候确实只有大规模的国有林场、集体林场才统一投保,散户根本碰不上。但现在早就不一样了。
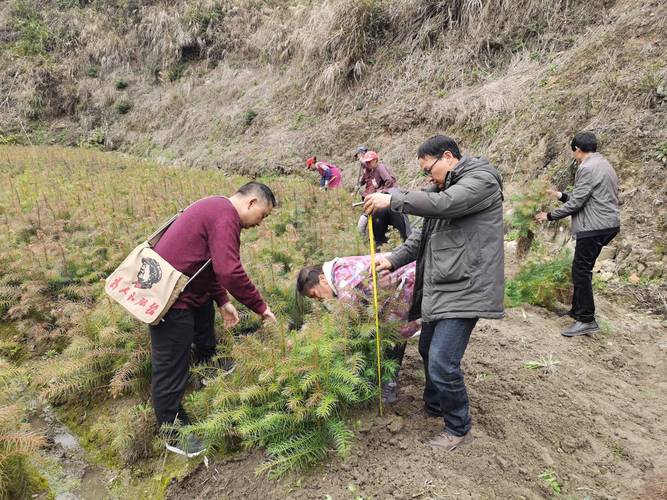
只要你手里有合法的林权证、林地流转合同,能明确证明你对这片林子有经营权,不管是10亩的自留山,还是上千亩的承包商品林,甚至是村里统一管护的公益林,都能投。
说真的,我见过太多人觉得自己那点林子“不值得麻烦”,等出事了才反应过来,一年几十块钱的保费,换的是真出事的时候能兜住大部分损失,这账怎么算都不亏。
尤其是公益林,大部分地方都有财政补贴,个人承担的部分极低,甚至很多地方不用个人掏一分钱,不少农户根本不知道自己家的公益林已经有保险了,等出事了才想起来去问。
别瞎猜,保啥不保啥明明白白说清楚
很多人买保险最怕的就是“买的时候啥都保,出事了啥都不赔”,森林保险其实没那么多弯弯绕。
目前各地的基础森林保险,核心保障的就是火灾、暴雨、山洪、八级以上大风、冰雹、冬季冻害这几类对林业破坏最大的自然灾害,造成的林木倒伏、烧毁、整株死亡的损失。部分林区会根据当地的常见灾害,拓展对应的责任,比如松材线虫病高发的区域,有的会把有害生物防治的相关损失纳入保障,具体得看你当地当年的承保方案,别听人瞎忽悠。
不保的部分,才是大家最容易踩坑的:故意纵火、违规在林区用火引发的损失,林木自然生长的正常损耗、正常间伐抚育的损失,还有盗伐、人为恶意破坏造成的损失,这些都不在保障范围内。
举个例子,之前有个湖北的种植户,为了腾地方种楠竹,偷偷在林边烧荒,风一吹把相邻的几十亩马尾松烧了,这种情况别说赔,还要承担森林防火的相关处罚,完全是自己找罪受。
还有个常见的误区:很多人以为套种的油茶、茶叶、果树这些经济作物,也能跟着森林保险一起赔。其实大部分基础方案里,只保林木本身的价值,套种的经济作物如果要保,得看有没有对应的拓展责任,或者要不要单独投保,别默认出事了都能赔。

这几个细节没人主动跟你说
投保的时候别嫌麻烦,一定要把林地的四至边界、树种、实际面积核对清楚。别为了多拿保费就虚报面积,也别漏报自己的实际经营面积——我见过有人投保的时候只填了杉木的面积,漏了自己套种的十亩油茶,后来油茶遭了冻害,想起来要赔才发现不在保障范围内,急得跳脚也没用。
理赔的时候别拖。出事之后第一时间报给保险公司,同时保护好现场,拍好现场的照片、视频,找当地的林业站或者村委会开相关的证明,等查勘员过来核损就行。别想着等过个十天半个月,损失都被雨水冲没了,山都长新草了再去报,那核损根本没法做,最后吃亏的还是自己。
别信那些业务员吹的“全赔”“赔几倍”的鬼话。森林保险的赔付是有统一核算标准的,一般是按实际损失的林木蓄积量,对照当地林业部门公布的基准价来算,不会超出你实际的损失范围,也不会让你靠这个赚钱,就是兜个底而已。
不过话说回来,要是你家的林子本来就是零散的几棵树,每年也就砍点枝桠当柴烧,没什么大额的长期投入,那投不投都无所谓,毕竟风险敞口很小。但要是你承包了林地,投了钱种了经济林、用材林,甚至是负责管护公益林,那真的别省那点保费。毕竟山火、山洪这种事,谁也说不准哪天就碰上了。
说白了,森林保险就是给你的林子穿件防雨的外套,不是啥奢侈品,也不是啥复杂的东西,适合自己就投,不适合就不凑那个热闹。
作者|dananjin
排版|dananjin
审核|见微