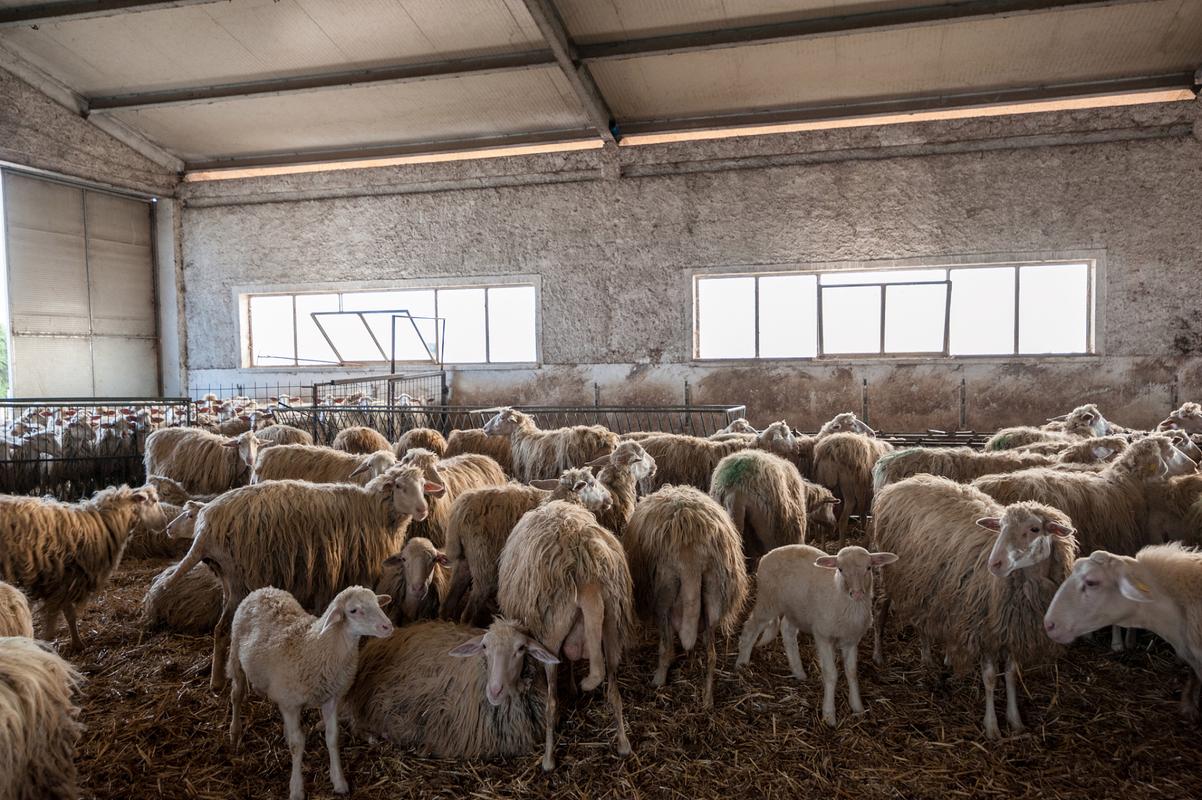
上个月跟鲁西地区的养羊户老周撸串,他喝了两斤散白,拍着大腿悔——去年开春连下了一周连阴雨,圈舍漏雨,冻感冒死了12头怀羔的母羊,算下来小两万的损失。他之前拍着胸脯说自己早就买了养殖险,结果理赔的时候才傻了眼。
你以为的养殖险,大概率是“残血版”
老周当时买的,是村里统一推的基础款养殖险。他印象里的保障,是只要羊死了就赔钱。结果翻出来保单才发现,基础款的责任里,根本不包含低温应激导致的死亡。说白了,他保的是那种一死死一片的烈性传染病、地震洪水把圈舍冲垮的大灾,不是这种因为漏雨没及时修导致的零散死亡。
太多养殖户有这个误区了。觉得买了养殖险就等于给所有禽畜上了“全保”,不管是喂错饲料、没管好圈舍、甚至是老到寿终正寝,都能找保险公司要赔偿。哪有这么好的事。
我见过最离谱的一个养殖户,买了生猪养殖险,结果把自己家跑丢的半头驴也算成损失报案,核赔的人看到报案照片都懵了——驴的耳标跟保单上的猪耳标号根本对不上,最后自然是走不了理赔流程。
真正能匹配你需求的养殖险,得自己对着条款抠
别听业务员上来就说“这个险最划算”“啥都保”。你得先想清楚,自己平时养殖最怕遇到啥风险。
比如你在北方养肉羊,冬天最怕啥?低温冻害、暴雪压塌圈舍,还有常见的小反刍兽疫。那你选基础款的责任,就得把这几项对上。要是你在南方高密度养鸡,最怕的是高温热应激、禽流感,那你就得看看拓展责任里有没有包含常规疫病、高温导致的死亡。
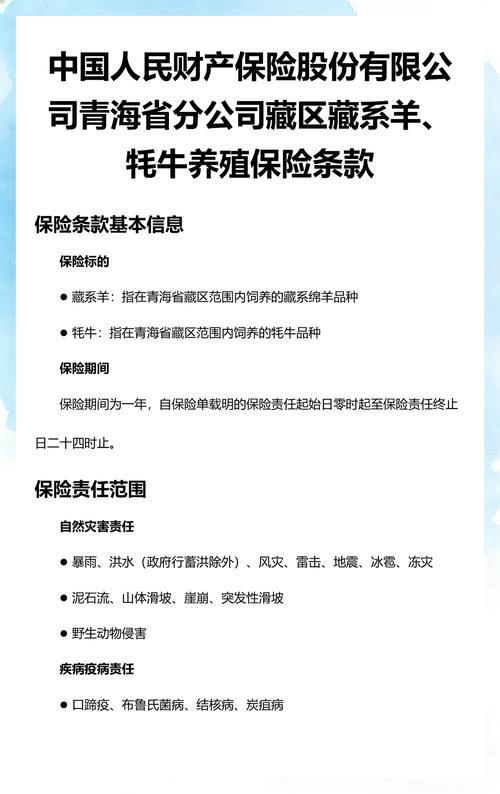
这里要讲清楚边界:保的是什么?通常来说,合规的养殖险,会把两类风险放进基础责任——一类是突发的重大自然灾害,比如地震、洪水、泥石流;一类是法定报告的烈性传染病,比如非洲猪瘟、禽流感。要是你加钱买了拓展责任,才会覆盖常见的普通疾病、意外事故(比如被野狗咬了、圈舍的墙倒了砸到畜禽)、甚至是运输途中的意外损失。
不保的是什么?更直白点说,只要是你自己管理不到位导致的损失,基本都不在保障范围内。比如你为了省饲料钱,给畜禽喂发霉变质的粮食,导致集体中毒;比如你没按农业部门的要求打强制疫苗,最后得了一类疫病;再比如你明明知道圈舍漏雨,拖了半个月都不修,最后畜禽生病死亡,这些情况,条款里写得明明白白,是不赔的。
我从来不会跟养殖户说“你必须买最贵的那款”。要是你家就散养了十几只土鸡,平时天天在山上跑,极少生病,那买个基础版的,保个大灾和烈性传染病就够了,没必要花那个冤枉钱买全责任的版本。要是你是规模化养殖场,几千头猪或者几万只鸡,那肯定得把责任抠得细一点,别等出事了才发现缺了某一项关键保障。
投保和理赔的细节,能帮你少走半年弯路
投保的时候,最容易踩的坑就是“虚增存栏数”。有些人为了多拿点财政补贴,明明实际养了100头猪,偏要报200头。真出事的时候,核赔人员到现场查存栏,跟你之前报的数对不上,轻则打折赔付,重则直接拒赔。真的,犯不上。
哦对,还有个事,很多地方的养殖险是有中央和地方财政补贴的,农户自己掏的保费其实只占总保费的两三成,别觉得这个险贵就不愿意了解,真算下来,一头羊一年的保费可能也就一两块钱,换的是遇到大灾的时候不至于血本无归。
还有个细节,要是你养的品种比较特殊,比如是特种养殖的梅花鹿、蓝孔雀,别上来就买普通的畜禽养殖险,先问清楚承保清单里有没有包含这个品种。不然你交了钱,最后发现你的品种根本不在承保范围内,找谁说理去。
真遇到畜禽死亡的情况,别上来就把尸体拉去埋了。第一时间做三件事:拍清楚畜禽的耳标号(如果养殖场统一打了耳标的话),拍清楚现场的全貌,拍清楚死亡的具体状态。然后第一时间打保险公司的报案电话,等查勘人员到了现场,或者按要求上传了证据,再按规定处理尸体。
别嫌流程麻烦。我见过太多养殖户,出了事怕麻烦,自己悄悄把死畜禽处理了,等过了半个月想起来要理赔,拿不出任何证据,最后只能自己扛损失。对吧?你想啊,保险公司核赔是要按证据来的,你啥证据都没有,总不能凭着一张嘴就给你赔钱吧。
说实话,养殖这个行当,本来就是靠天吃饭,靠经验吃饭,谁都没法保证一年到头顺顺当当。养殖险从来不是什么“稳赚不赔”的生意,也不是能帮你把所有损失都兜住的万能药。它就是个工具——帮你把那种一旦发生就可能让你赔得倾家荡产的大风险,摊到你每年能承受的成本里。
别等风险砸到头上了,才临时翻出来保单看保了啥。
作者|dananjin
排版|dananjin
审核|阿辰