上周帮朋友老陈去他那套90年代的老房盯装修,他嫌师傅砸墙的速度太慢,抢过榔头自己抡了两锤。
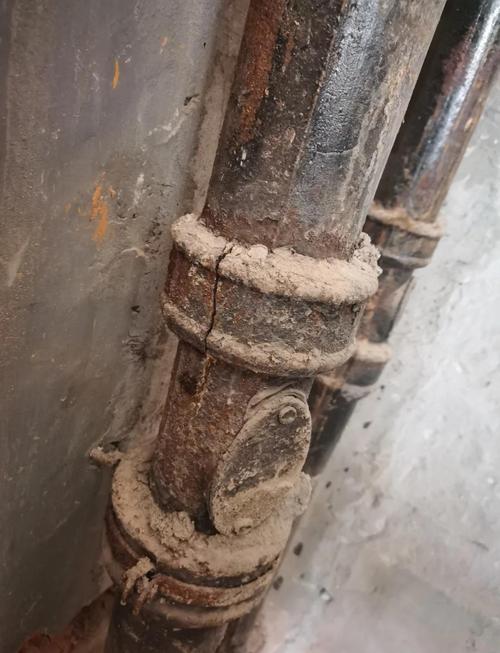
“哐当”一声闷响,墙里埋了三十年的老PVC供水管直接被砸裂,混着水泥的水顺着墙缝往下灌,漏到楼下邻居家,把人家刚装了半个月的集成吊顶泡了两个大窟窿。
最后连换管子、修吊顶、给邻居赔误工费,前前后后掏了1万8。老陈蹲在楼道里抽了半包烟,苦笑着说,当初装修队提过一嘴,加300块能买个装修保险,他觉得自己家就装个修,哪那么多倒霉事,当场就拒了。
真疼。
别把装修保险当装修队的敛财套路
很多人对这东西的坏印象,全来自装修队的骚操作——把保费藏在总报价里不跟客户说明白,甚至拿个自制的“施工安全责任书”冒充保单,收了钱根本没给客户出正式的承保凭证。
你交的那笔钱到底有没有真的投到保险公司,才是最核心的判断标准,跟装修队口头说多少保障,半毛钱关系都没有。好多人踩过这个坑,最后出了事找过去,装修公司轻飘飘一句“我们的保障就是帮你协调工人”,扯半天皮啥实际作用没有,最后钱还是得自己掏。
还有个常见的认知偏差:有人觉得“我找的装修队有正规资质,出了事他们肯定担着”。真不是。装修队的资质是管施工流程合规的,真要是你自己临时改了施工方案——比如本来师傅说那面墙受力不能砸,你非要坚持拆,最后砸漏了管线,人家第一时间就能拿出你签字的确认单,所有责任全是你的,装修队半分不会担。
扒开条款看,它根本没你想的那么复杂
别被业务员吹的“百万全面保障”唬住,拆穿了看,这类保险的核心责任就两块,没那么多花里胡哨的东西。
一块是保你自己家的损失:装修过程中因为操作不当,造成的房屋固有结构、固定装修部分的损坏,比如打膨胀螺丝打穿了地暖管,砸墙震裂了自家的瓷砖墙面,这类情况在保障范围内。
另一块是保第三方损失:也就是你装修过程中造成邻居家、小区公共区域的损坏,比如漏到楼下的地板、刮花了楼道的墙面、碰坏了电梯门板,这些本来需要你自掏腰包赔给别人的钱,符合条款要求的都能走保险。
必须说清楚哪些情况是不赔的,别等理赔的时候闹心:自己买的瓷砖、板材堆在小区公共区域丢了,不赔;装修工人在施工过程中自己受伤,这类责任属于雇主意外险的范畴,普通装修保险一般不覆盖;要是为了赶进度,要求工人违规拆承重墙造成结构损坏,不仅不赔,搞不好还要被住建部门找上门,那点保费真兜不住这个大雷。
好多人买的时候稀里糊涂,真出事了才发现,自己最担心的那个风险,根本不在保障范围里。

到底谁值得买,谁真的没必要凑数

别听人瞎喊“装修必买”,真没必要。
如果你家是刚交的精装新房,就换个吸顶灯、贴个墙纸,根本不砸墙、不改水电、不动原有管线,那买了也是白花钱,这点活动范围能出啥大风险?
但如果你是翻建二三十年的老破小,墙里的管线早就老化,你自己都记不清当初水电是怎么走的;或者你要大改格局,砸半面墙、重新走全屋水电的,真的可以考虑买一份。毕竟你自己都不知道墙里埋了啥,万一一锤子下去漏了水、打穿了邻居的管线,那赔偿的钱,够买几十份保险了。
买的时候也别光盯着保费便宜,要看清楚第三方责任的保额够不够。老楼漏水到楼下,要是人家的定制衣柜、实木地板都被泡了,大几万的损失都是常事,保额买太低真的兜不住。还有,别等墙都砸完了才想起来投保,这类保险都是要在装修开工前买的,你都已经把墙砸个洞了再买,保险公司核保都过不了。
理赔的时候也有小技巧:真出事了别上来就跟邻居或者物业拍胸脯承诺赔多少,先打保险公司的报案电话,等查勘员到现场拍完照、定完损,你再跟对方协商赔偿金额。之前有个读者,漏了水私下给楼下转了3000块修地板,转头找保险公司,人家定损说那地板本来就用了十年,折旧下来最多赔1200,最后他自己亏了1800,你说冤不冤。
说实话,这东西从来不是什么能帮你省钱的理财工具,就是个几百块的风险对冲。你觉得自己家装修风险高,就买;觉得没风险,就不买。别被装修队忽悠着当冤大头,也别因为之前踩过坑,就把这东西一棍子打死。
一句话总结:装修保险从来不是装修的必选项,只是你在面对老房管线、大拆大改这些不确定风险时,一个成本不高的兜底选项而已。
作者|dananjin
排版|dananjin
审核|满满