别把“自住家财险”和“房东保险”混为一谈
说实话,好多刚把房子租出去的人,第一反应都是”我有家财险,怕啥”。 真的。 我之前也信了。 自住家财险的保障逻辑很简单:你作为房屋的所有人,住在这个房子里,你的装修、你的家电、你因为自己的疏忽造成的第三方损失,都在保障范围内。可一旦你把房子租出去,房屋的实际使用人就变成了租客,日常的使用习惯、风险来源跟自住完全是两码事。 比如租客忘了关热水器干烧到内胆裂开,比如租客聚会时的烟头把地毯烧出个洞,比如租客冬天在屋里给电动车电池充电引发的火情——这些场景,在普通自住家财险里,很多都是直接列在免责栏里的。 我之前跟做财险核保的朋友吃饭聊起这个事,他说每年都有好多房东拿着自住家财险来申请出租房的理赔,十有八九都要被拒。不是保险公司故意找茬,是从一开始,这两类产品的承保逻辑就不一样。 亏不亏? 真亏。真正的房东保险,到底兜住了哪些你想不到的风险
好多人以为房东保险就是”给出租房买的家财险”,其实差得远。 它最核心的保障,从来不是墙上刷的漆、地上铺的瓷砖本身——是作为房东的你,要承担的那些法律责任。 哦对,就是出租人责任。 举个很常见的例子:你家阳台的瓷砖因为年久失修掉了下去,砸到了楼下路过的行人,本来这笔医药费、赔偿款是要你这个房东掏的;或者你家的水管爆了,漏到楼下把人家的装修泡了,本来要你赔的吊顶钱、家具钱——这些因为房屋本身的问题造成的第三方损失,只要在条款约定的保额范围内,保险公司会按照合同约定帮你承担。 当然,基础的房屋损失、固定装修和配套家电的保障也有。比如台风把阳台的窗户吹碎了,比如暴雨把一楼的房子墙根泡了,比如你配的壁挂式空调因为外机短路坏了,这些属于你作为业主的固定资产损失,也在保障范围内。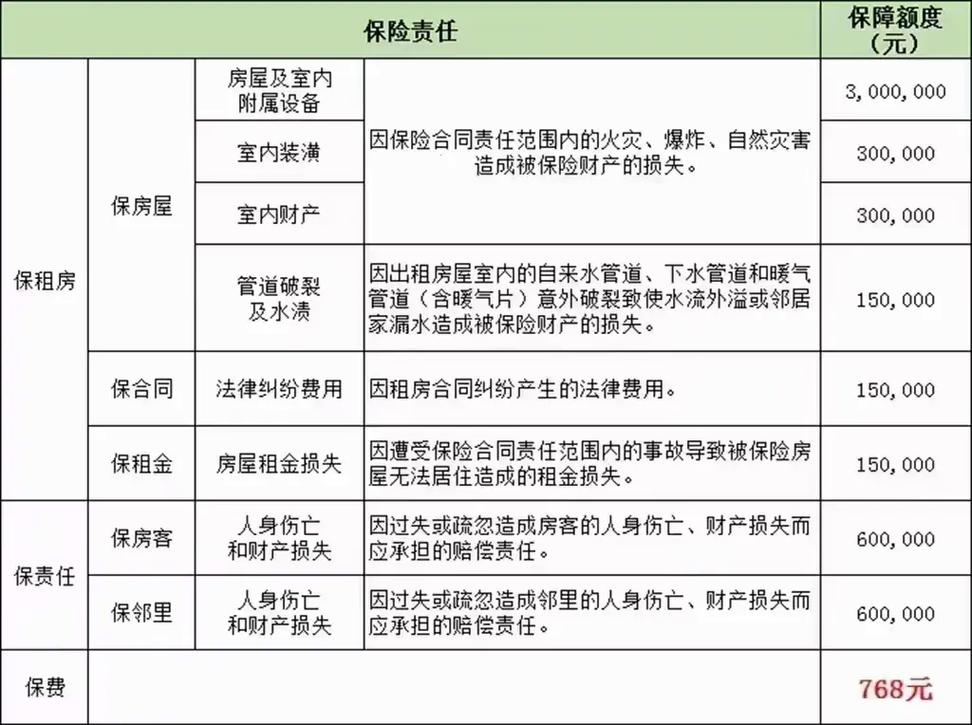
投保前一定要抠的细节,别等理赔才后悔
我现在手里两套出租房,每年的房东保险加起来也就300多块。说真的,这点钱也就跟朋友吃两顿烤串的钱,换个不用天天提心吊胆的状态,值。 但买的时候真不能闭着眼下单。 头一件事得逐字看免责条款。有的产品会把”租客饲养大型烈性犬造成的房屋损坏”列进免责,有的会把”租客从事违法活动造成的损失”除外,这些细节你不看,等真出事了才发现不在保障范围,哭都来不及。 再就是看第三者责任的额度。别选个10万的额度就觉得万事大吉——你想啊,要是真的漏水泡了楼下人家几十万的定制装修,10万够赔吗?对吧,现在稍微装个修都得大几十万。选个50万以上的额度,一年也就多掏几十块钱的事,没必要在这种地方省。 还有个很多人忽略的点:真出事了别着急自己拍胸脯给邻居承诺”我全赔”。先把现场的照片拍好,找物业开个事故情况说明,第一时间联系保险公司的查勘人员到现场定损,再谈赔偿的事。别等你把钱都转出去了,才想起找保险,到时候拿不出正式的损失凭证,理赔流程能卡你半个月。 不过话说回来,我从来没觉得房东保险是啥必须买的”刚需”。 毕竟你要是手里就一套房子,从来没想过出租,那真没必要花这个钱。可要是你真的把房子租出去了,每个月靠着房租还房贷、赚零花钱,花个几百块钱给这个固定资产兜个底,总比哪天出个意外,把大半年的房租都赔进去强。 说到底,它从来不是什么能帮你赚钱的投资品,只是给你留个不用掏全部身家兜底的安全垫而已。作者|dananjin
排版|dananjin
审核|小准