前阵子帮一个老客户整理理赔材料——他在浙西山区的自建房,去年梅雨季山洪冲垮了半间附房,堆在里面的农具、刚收的两吨明前茶全泡透了。他之前买了份大几百的普通家财险,拍着胸脯说”我保了所有水灾”,最后理赔款只覆盖了主屋墙皮脱落的小部分修缮费,附房、茶叶、农具一分没赔。
你以为的”家财险带洪水责任”,可能从一开始就错了
很多人对洪水保险的认知,停留在”我买过家财险,下雨淹了就赔”的层面。但实际上,条款里的”暴雨责任”和”洪水责任”是两个完全独立的承保项。大部分普通家财险的默认责任里,只会包含暴雨导致的损失——比如暴雨打坏窗户、漏雨泡坏地板,但如果是江河决堤、山洪暴发、上游泄洪导致的大范围积水,这属于洪水责任,没附加的话,一分钱都赔不到。
甚至有些地区的产品,会把历史洪水高发区划为高风险区域,哪怕你愿意额外加钱,也可能需要单独走人工核保,不是随便就能买上的。
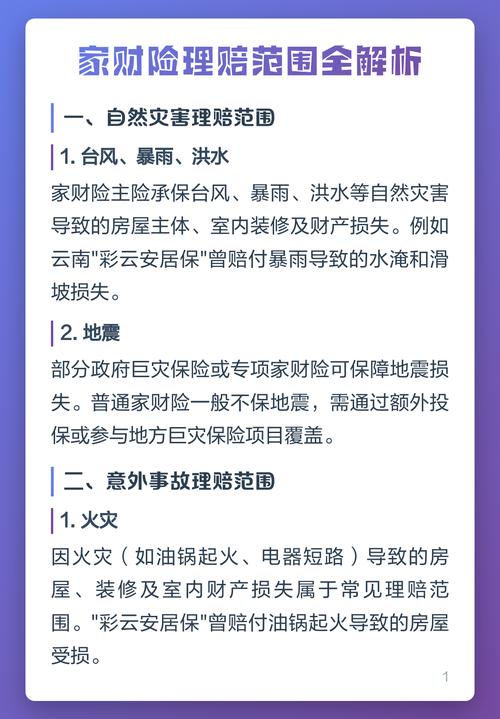
还有个更离谱的误解——有人觉得买了洪水保险,家里被水泡了啥都能赔。真不是。之前碰到过一个开社区超市的老板,把堆在店门口台阶上的整箱方便面、矿泉水都算进损失申请理赔,最后因为这些财物是露天摆放的,不符合条款里”存放于室内的财产”要求,直接被剔除了。
真触发洪水责任时,到底什么能赔,什么不赔
先讲能赔的,其实没大家想的那么复杂。一类是房屋本身的损失——比如洪水冲垮墙体、泡裂地基、被上游冲下来的树干砸穿屋顶,这些属于房屋主体的保障范围;另一类是房屋内部的固定财产,比如固定安装的橱柜、泡坏的壁挂空调、被水泡得没法用的沙发,只要是在承保地址内、属于被保险人所有的室内财产,符合条款约定的都在保障范围内。
哦对,租房子的人也能买。别觉得这是房东该操心的事。不用保房东的房子,只需要给自己的家具、电脑、随身家电投保就行,保费一年也就几十到一百多,真碰到小区内涝把一楼的房子泡了,至少自己的东西有个兜底。
但有几类损失,哪怕你附加了足额的洪水责任,也大概率不在赔付范围内。真不是保险公司故意卡条款。比如临时搭建的棚子、猪圈、室外的晾衣架/太阳能热水器,还有家里存的现金、黄金、字画、古董这类没法通过常规估值的物品,除非你单独附加了对应的贵重物品特约,不然申请理赔基本都会被驳回。
还有个很容易忽略的点——很多洪水责任的条款里,会明确约定”地震引发的次生洪水”是免责的,比如地震把水库震裂了导致下游被淹,这种情况不算普通洪水责任,得单独附加地震相关的保障才行。

买之前盯紧这几个细节,真出事才不会抓瞎
不是住江边就必须买,也不是住半山腰就完全用不着。如果你的房子在当地历史积水线以下、自建房就在山边的沟口位置、或者开的小商铺在老城区每年必涝的路段,那真的可以考虑附加一份洪水责任。哪怕是租住在一楼的打工人,算下来一年几十块的保费,也比真泡了电脑、衣柜全扔了划算。
投保的时候别光听销售说”啥都保”,自己逐行翻下条款:先看条款里对”洪水”的定义——有些产品要求必须是水利部门认定的洪水事件,或者积水深度超过30公分才算触发,不是你家门口积了10公分水就算数;再看有没有约定免赔额,比如有些高风险地区的产品,会约定”损失超过500元的部分才按比例赔付”,这个提前知道,别到时候因为几百块的损失跑上跑下;还有,承保地址一定要填准确,别把郊区的自建房填成市区的商品房,真出事的时候查地址,赔不了。
真碰到洪水的时候,别一上来就把泡坏的东西全扔了。先拍全景照片、录视频,把被泡的家具、家电、房屋损坏的地方都拍清楚,最好能留好当地气象部门的暴雨记录、或者社区发布的内涝通知,这些材料能帮你少跑很多理赔流程。也别为了多赔故意虚报损失,现在查勘员都有经验,虚报的部分不仅赔不了,还会拖慢整个理赔的速度。
说实话,谁都盼着一辈子用不上这份保障。但就像你家里抽屉里备的创可贴、楼道里放的灭火器——不是盼着出事,就是真碰到意外的时候,不至于连个能托底的东西都没有。
一句话总结:洪水保险不是万能的兜底神器,也不是智商税,买之前把条款抠细,比听多少推销都靠谱。
作者|dananjin
排版|dananjin
审核|安然