买过保险的人,十有八九都买过意外险。几块钱几十块钱就能买上百万保额,听起来太划算。真出事要理赔的时候,才发现怎么这也不赔那也不赔?说白了,大部分人从买的时候就没搞懂,意外险到底保的是什么。
意外险赔不赔,先看四个核心条件
结论放前面:意外险不是所有“意外”都赔,必须同时满足四个条件才行。
就是这四个:外来的、突发的、非本意的、非疾病的。
一个一个掰碎了说。
外来的,意思是致害原因来自身体外面,不是你自身身体问题引发的。比如你走在路上被高空坠物砸伤,这就是外来的。你自己心脏病发晕倒摔伤,本质原因是身体疾病,不满足这个条件。
突发的,就是一瞬间发生的,不是长期积累下来的。比如你被车撞了,当场受伤,这就是突发。你长期搬重物得了腰肌劳损,那是日积月累的劳损,不算突发。
非本意的,就是你不是故意让自己受伤的。你自己故意跳楼切腕,当然不算,骗保更是违法行为,肯定不赔。
非疾病的,就是受伤不是因为自身疾病导致的。这点是很多纠纷的根源,后面讲误区的时候再细说。
四个条件缺一个,都赔不了。
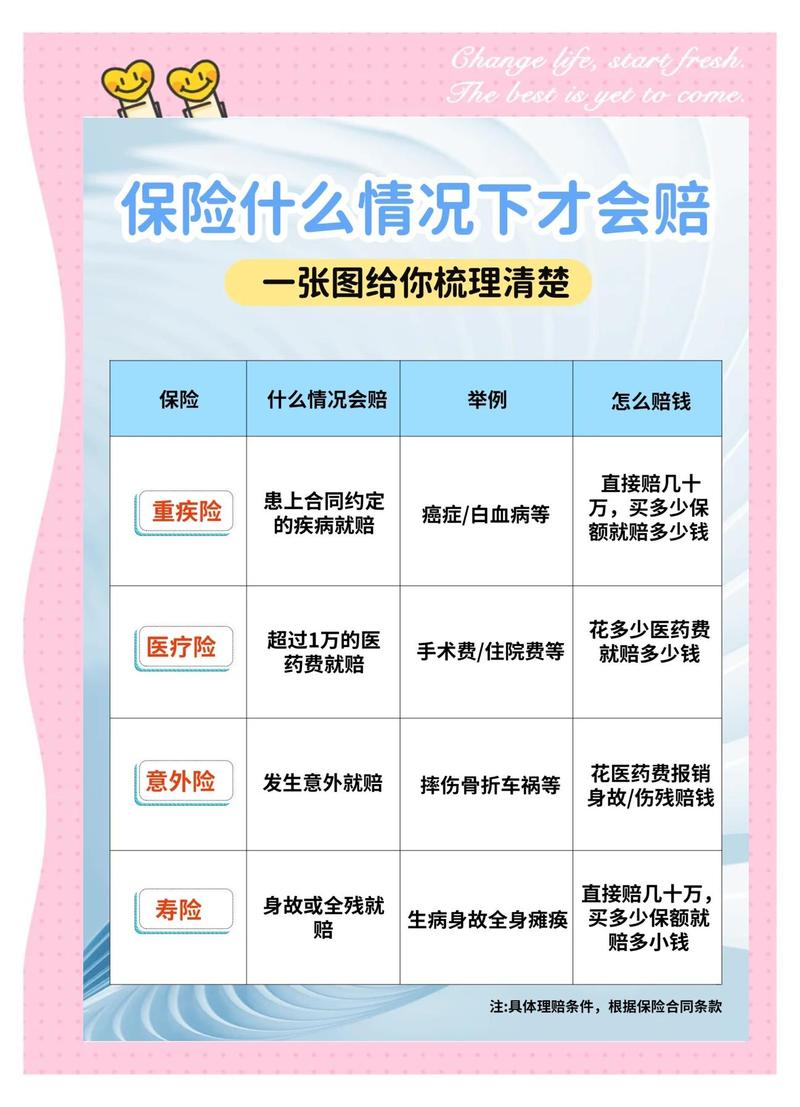
意外险分两类,功能完全不一样
很多人分不清,以为意外险就是管受伤吃药的。其实市面上的意外险,核心责任分两大类,别搞混了。
第一类:意外伤害责任
这个是意外险的核心基础责任,保两种情况:意外身故、意外伤残。
意外身故很简单,因为意外去世了,直接赔你买的保额,给一笔钱给家人。
意外伤残稍微复杂点,是按伤残等级来赔的。我国伤残等级分1到10级,1级最严重,10级最轻。合同里一般会约定,1级伤残赔100%保额,每降一级少赔10%,10级伤残赔10%保额。比如你买了100万保额,评了10级伤残,就赔10万。
第二类:意外医疗责任
这个是用来报销医药费的。你因为意外受伤,去看门诊、住院,花的医药费,按照合同约定报销,属于实报实销,最多不会超过你实际花的钱。
比如你摔骨折花了8000块,报销最多就报8000,不会多给你。
很多便宜的意外险,只带意外伤害责任,没有意外医疗。真摔了碰了花几千块看病,一分钱报不了,就是这个原因。
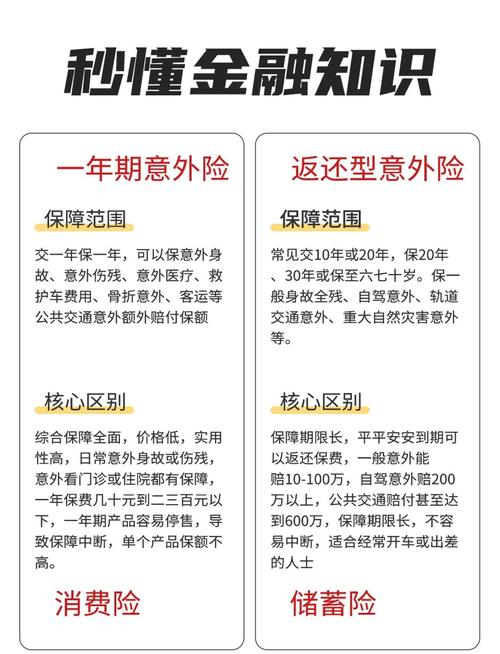
最常见的几个误区,一定要注意
说了这么多,整理几个大家最容易搞错的点,挨个说清楚。
1. 猝死算不算意外?
绝大多数情况,普通意外险不赔。因为猝死本质上是自身疾病引发的,不符合“非疾病”的条件。只有少数意外险额外附加了猝死责任,合同明确写了赔才会赔,具体看合同。
2. 摔倒扭伤算意外吗?
算。只要是你走路不小心摔倒,符合四个条件,就可以赔。不管是门诊还是住院的医药费,有意外医疗就能报。
3. 意外医疗什么都能报吗?
不对。很多意外险的意外医疗,只报销医保范围内的用药和治疗,医保外的进口药、自费项目不给报。这点要看清楚条款的约定。
4. 潜水、攀岩、冲浪这些高风险运动受伤,能赔吗?
普通意外险一般都把这些列入免责了,不赔。因为这些运动风险比日常出行高很多,需要买专门的高风险运动意外险才行。
5. 酒驾、闯红灯出意外,能赔吗?
不能。违法犯罪行为都在意外险的免责条款里,不赔。
最后给大家的提醒
本文所有内容仅供科普参考,帮助大家建立基础认知。
具体某一份意外险的保障范围、免责条款、理赔条件、核保规则,都要以你手中的保险合同和保险公司官方说明为准。
本文不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司或产品优劣,不承诺任何理赔结果。如果对自己的保单有疑问,可以直接联系承保保险公司的官方客服咨询。
作者|dananjin
排版|dananjin
审核|乐乐