交了保费还不赔?聊聊大家都踩过坑的「等待期」
2026-10-31 14:18:19
上周六在小区菜鸟驿站蹲着装快递,碰到同楼的张姐抱着个纸箱坐在路边抹眼泪。
问了半天才说,前几天单位体检查出来甲状腺4a结节,医生说大概率要做手术。
她去年11月刚给全家仨人都买了重疾险,本来以为这下医疗费有着落了,结果打给保险公司一问——还在等待期,赔不了。
张姐当时就懵了:我钱都交了,凭啥不赔?
等待期真不是保险公司故意卡你
说实话,刚接触保险知识的时候我也觉得这规则太坑了,凭啥我交了钱还不能立刻享受保障?
后来跟做了十几年理赔的老大哥聊过才懂,这规则本质上是为了绝大多数老老实实的投保人着想。
你换个位置想,要是没有等待期,所有已经查出来自己有大病的人,都赶在确诊前几天买个几十万保额的重疾险,转头就申请理赔,保险公司收的那点保费,够赔几单?
最后结果就是,所有人的保费都得涨,甚至涨得离谱,最后吃亏的还是那些没病、早早买了保险的普通人。
所以等待期的核心作用,就是筛掉那些明知道自己已经生病了,还想钻空子投保的人,让大家都在「还没出现健康异常」的同一起跑线上,共同分摊风险。
 健康险等待期作用通俗解释图
对了,不是所有保险都有等待期。
意外险通常没有等待期,买完次日凌晨就生效——毕竟意外是啥时候来谁都不知道,总不能有人为了骗保,提前预判自己会摔骨折对吧?
当然也有极个别意外险会设置3-7天的生效缓冲期,买的时候看一眼投保须知就行,不用太纠结。
重疾险、医疗险、定期寿险这些健康类的保险,才会有等待期,常见的是30天、90天、180天,不同产品不一样。
这几个等待期的坑,我见一次劝一次
 这几个等待期的坑,我见一次劝一次
先说特别容易踩的第一个坑:很多人以为等待期的判定,是看你哪天去住院、哪天确诊要理赔的病。
真不是。
绝大多数保险合同里的等待期判定核心,是「首次出现相关症状、首次检查出异常指标的时间」,不是你去做手术的时间。
就像开头说的张姐,她其实刚买完保险满1个月的时候,单位年度体检就已经查出来甲状腺3类结节,当时医生说没事,定期复查就行,她就没当回事,连报告都没仔细看。
结果等到第92天,也就是刚过了合同约定的90天等待期,她去复查,结节变成4a了,要做手术。
打给保险公司申请理赔,人家一调她的体检记录,发现首次查出甲状腺异常是在等待期内,直接就拒了。
张姐委屈得不行:我明明过了等待期才做的手术啊!
但合同里写得明明白白,只要等待期内首次出现了相关的异常,哪怕后面过了等待期再治疗、再确诊,也不属于保障范围。
你说亏不亏?
第二个坑:有人觉得等待期内得的小病,比如感冒发烧、肠胃炎这种,过了等待期就算发展成大病也没事。
这个真不一定,完全看合同约定。
有的合同里写,只要等待期内确诊的疾病,不管后续发展成啥样,相关的责任都不赔;有的合同则是,如果等待期内的小病和后面的大病没有直接因果关系,还是可以正常申请理赔的。
我之前碰到过一个小伙子,等待期内得了急性阑尾炎,切了阑尾,过了半年查出来胃癌,申请理赔的时候,保险公司直接就赔了——因为阑尾炎和胃癌根本没有关联,合同里也没说等待期内得的小病会影响其他责任。
但另一个姑娘就没这么幸运了,等待期内查出来萎缩性胃炎,过了一年发展成胃癌,申请理赔的时候被拒了,因为合同里明确写了,等待期内确诊的胃部疾病,后续引发的胃部相关重疾,都不承担责任。
所以啊,只要是涉及到等待期的判定规则,一定要自己翻一遍合同里的「保险责任」「免责条款」「释义」部分,别听身边人随口说,也别全信业务员的口头承诺。
第三个坑:很多人选保险的时候,死盯着等待期越短越好,90天的就是比180天的好,差一天都不行。
其实真没必要。
你想想,等待期最多也就半年,对于绝大多数人来说,一辈子可能都遇不上一次等待期内出险的情况。
要是为了追求那少了3个月的等待期,选了个其他保障责任差很多、保费还贵一大截的产品,反而得不偿失。
当然,要是两个产品其他条件都差不多,那选等待期短的,肯定更划算,这个逻辑没问题。
真在等待期查出问题了,该咋办?
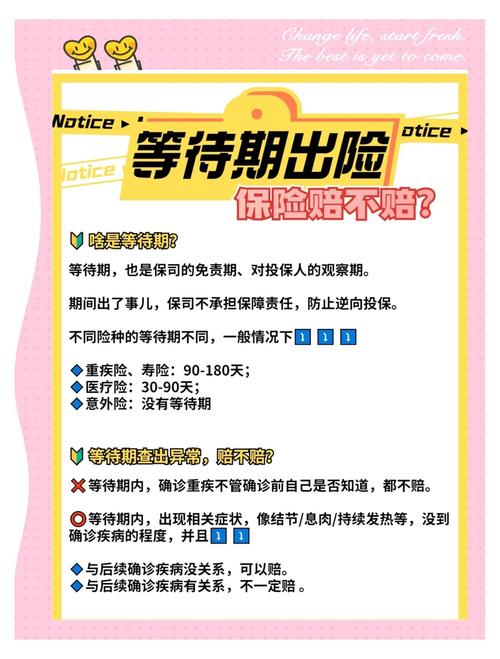 真在等待期查出问题了,该咋办?
首先别慌,天塌不下来。
如果只是等待期内得了个普通的小病,比如感冒、肺炎、肠胃炎,这种治好了就完事的,根本不影响后面的保障,该咋交保费咋交,啥问题没有。
要是查出了一些可能影响后续理赔的异常,比如甲状腺结节、肺结节、肠息肉这种,也别着急退保。
先翻合同看规则,一般来说,如果这些异常没有达到合同约定的理赔标准,那保险公司不会直接给你终止合同,也不会让你退保费,只是后续如果你因为这个结节或者息肉相关的疾病申请理赔,可能会被拒。
但其他的保障还是有效的,比如你以后得个心梗、脑中风,跟这个结节没关系,该赔还是赔。
当然也有特殊情况,要是等待期内直接确诊了合同约定的重疾或者中轻症,那一般的处理方式是,保险公司把你已经交的保费退给你,合同就终止了,这个是合同里写好的。
不过话说回来,真要是在等待期内确诊了大病,也别想着故意隐瞒,把检查报告藏起来,等过了等待期再去申请理赔。
现在保险公司理赔的时候,会查你好几年的就医、体检记录,一旦查到你在等待期内就已经有相关异常,不仅会拒赔,甚至连之前交的保费都不一定能退,犯不上。
还有个小提醒,如果你刚买完保险,等待期内刚好要去做常规体检,要是你本身没啥不舒服,其实可以等过了等待期再去,省得查出点啥小问题,后续理赔的时候麻烦。
当然要是已经有不舒服的症状,该去医院还是得去,身体肯定比保险重要对吧?
最后说句实在的,我在小区做了快3年的保障科普志愿者,见过太多人买保险的时候稀里糊涂,连自己买的啥、有啥责任都不知道,等到要用的时候才翻合同,啥都晚了。
大家要是拿不准自己的合同条款,随时来小区菜鸟驿站找我,我帮你一起捋,不收钱的。
以上内容仅为保险知识科普,不构成任何投保建议、核保结论或理赔承诺,所有涉及保险责任、免责条款、等待期规则的内容,均以您所签署的保险合同以及保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
交了保费还不赔?聊聊大家都踩过坑的「等待期」
文章链接:https://xinminbao.com/a/2518.html