买保险别只盯着保额翻几倍,先把免责条款那几行字啃明白
2026-10-31 13:47:27
上周帮一个朋友捋理赔材料,他盯着保单里那页免责条款皱眉头:”这字比蚂蚁还小,我当初买的时候连翻都没翻。”
太真实了。
很多人买保险,对着健康告知反复核对半小时,对着保额算来算去纠结选50万还是100万,唯独对印在合同中后段的免责条款,扫一眼就翻过去了。真到理赔的时候才发现,哦,原来这事不赔。
先把结论放这:免责条款不是保险公司故意卡人的霸王条款,是把”哪些情况明确不赔”提前摆到台面上的约定,你花5分钟把这部分读明白,比你听十次销售吹”什么都能赔”有用得多。
到底什么是免责条款?别把它和其他条款搞混
很多人第一次翻合同,会把几个功能不同的条款搞混,最后该看的没看明白。
简单说:
– 免责条款写的是:不管你符合多少理赔前提,只要踩中这几条,直接不赔。
– 理赔条件写的是:你要满足什么情况,才能达到理赔的门槛。
– 健康告知写的是:你投保时要如实说明哪些健康情况,不然后续可能影响理赔。
举个最常见的例子:你买了一份意外险,理赔条件是”因意外导致的身故、伤残、医疗费用可以报”,而免责条款里会写”故意自伤、醉酒后发生的意外、参与违法活动导致的意外,不赔”。
 保险合同免责条款页实拍图
别觉得这些条款是霸王条款。你想啊,如果一个产品说”只要你出事就赔”,那有人故意喝醉了摔车,有人故意制造事故,保险公司要是都赔,那最后保费肯定会涨得特别高,最后掏腰包的还是所有正常投保的人。
还有个容易被忽略的点:很多人以为免责条款就是印在”责任免除”那一个章节里的内容。不对。有些条款虽然没放在专门的责任免除章节,但只要是明确约定不赔的内容,同样有合同效力。比如有些医疗险,在”保险责任”章节里会写”既往症不赔”,这虽然没放到免责章节里,本质上也是免责的约定。
普通人读免责条款,重点盯这4类内容就够
不用逐字逐句抠每个字的表述,普通人读的时候,重点对着这几类内容核对就行,能省不少时间。
第一类:违法违规相关的情况。
比如故意犯罪、抗拒依法采取的刑事强制措施、酒驾、毒驾这些。这部分基本是所有保险产品都会写的免责,没什么好说的,本身就是不该碰的红线。
第二类:高风险活动相关的情况。
比如你买了普通的意外险,合同里可能会写”潜水、跳伞、攀岩、驾驶滑翔机或滑翔伞、探险活动导致的伤害,不赔”。别觉得写得太细,这就是提前告诉你,普通意外险保的是日常场景的意外,你要是专门去玩极限运动,得看对应的保障能不能覆盖。
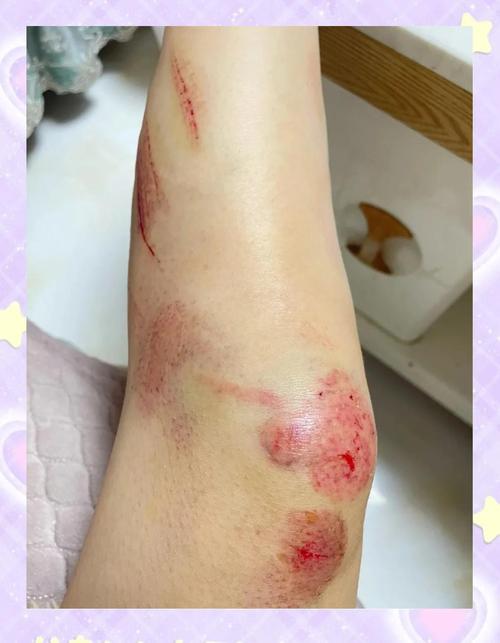 户外运动意外受伤场景实拍图
第三类:道德风险相关的情况。
比如投保人对被保险人的故意杀害、故意伤害,被保险人故意自伤、故意犯罪这些。其实这部分的存在,是为了保护被保险人的权益——比如如果没有这类免责,万一有人给家人买了高额保险,故意制造事故骗保,最后受伤害的还是被保险人本身。
第四类:和医疗类产品相关的特殊免责。
比如常见的美容整形、视力矫正手术、不孕不育治疗、预防性手术这些,很多医疗险是不赔的。还有的会写,比如康复治疗、疗养期间产生的费用,不在保障范围内。
不同产品的免责条款差异真的很大,别拿别人的保单套自己的。哪怕是同类型的产品,有的可能把某类意外放到免责里,有的可能算在保障范围内,没有绝对统一的标准。
关于免责条款的几个常见误解,别踩坑
 关于免责条款的几个常见误解,别踩坑
第一个错:”免责条款都是保险公司提前印好的,就算我不看,出事了也得赔。”
真不是。合同是双方的约定,你签字确认的时候,就代表你已经认可了合同里的所有内容,包括免责条款。当然,法律也有规定,保险公司对免责条款有提示和明确说明的义务,如果保险公司没有对你做出足以引起注意的提示,也没有明确说明条款内容,那这部分免责条款可能不产生效力——但真走到那一步,费时费力,谁都不想折腾对吧?我见过有人把保单里的免责条款那页折个角,每次销售跟他说”我们这产品啥都赔”,他就把折的那页打开给人看——真的,这个习惯特别好。
第二个错:”只要不在免责条款里写的情况,就一定能赔。”
不对。刚才也提过,除了专门的责任免除章节,合同里其他地方也可能有不赔的约定。比如你买的重疾险,某一种疾病的理赔要求是”实施了开胸手术才符合理赔标准”,如果你只做了微创的介入手术,哪怕这事不在免责条款里,也达不到理赔的条件,自然赔不了。
第三个错:”免责条款越多,产品就越差。”
真不是。有些免责条款多,其实是把不赔的情况写得更细,反而减少后续的纠纷。反过来,有的产品免责条款写得特别笼统,看似什么都不排除,真到理赔的时候,在理赔条件、释义部分卡你,反而更麻烦。
最后说几句实在的:
1. 所有的条款约定,最终都要以你手里拿到的正式保险合同、以及保险公司的官方说明为准,不要听任何口头承诺。
2. 读条款的时候,别光盯着”赔多少”,多花10分钟把”什么情况不赔”的部分读完,比啥都强。
3. 要是对某条免责条款的表述拿不准,别自己瞎猜,直接打保险公司的官方客服电话问清楚,留好沟通记录。
4. 以上内容只是通用的保险知识科普,不构成任何投保建议、核保结论或者理赔承诺,也不推荐任何具体的保险产品。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险别只盯着保额翻几倍,先把免责条款那几行字啃明白
文章链接:https://xinminbao.com/a/2517.html