上周三傍晚在小区快递站取件,撞见同楼的张姐蹲在驿站门口抹眼泪。
我以为是她给刚上大学的儿子寄的羽绒服被人拿错了,凑过去拍她胳膊才知道——去年她给儿子买的那份定期重疾险,当时签合同的时候嫌麻烦,受益人那栏随便勾了“法定”。
最近听楼下退休的老会计说,这样以后真要用到身故责任的时候,赔的钱容易扯不清。她想改成指定给儿子自己当受益人,却被客服提醒需要被保人也就是她儿子本人到场签字确认。
她儿子在武汉读大学,来回光高铁票就小一千,更别说还要翘课折腾,越想越憋屈,蹲在驿站门口越想越觉得自己当初太草率。
真的。
很多人对“受益人”这三个字的重视程度,还不如填外卖备注的时候高。
先掰明白:你填的“受益人”,到底是干啥的
说白了,这栏填的内容,就是约定当保险触发对应的赔付条件时,保险公司把钱打给谁的规则而已。
很多人容易搞混两个概念:生存受益人和身故受益人。
像重疾险赔的治疗金、医疗险报的住院费,这些跟“活着治病”相关的赔付,默认是给被保人自己的——毕竟钱是用来治病的,总不能把治病的钱打给别人对吧。
只有涉及到“被保人身故”的那部分理赔金,才需要明确填对应的受益人。

你可别觉得这就是个无关紧要的空栏。
这栏填对了,以后你想照顾的人能顺顺利利拿到钱,不用跟任何人掰扯;填错了,本来想留给家人的钱,说不定要折腾个一年半载才能到账,甚至扯出一堆家庭矛盾。
“法定”和“指定”,差的真不是一点半点
我之前在社区做科普的时候,碰到过一个大哥,早年买了20万的定期寿险,受益人随手勾的法定。后来人因为意外走了,这笔赔付款要分给第一顺序继承人:他老婆、他爸妈、他3岁的女儿。
他爸妈觉得儿媳妇才30岁,肯定要改嫁,这钱以后都是别人家的,说什么都要把属于自己的那部分钱攥在手里,儿媳妇觉得公婆根本不信任自己,连孩子的抚养费都要防着,两边闹到社区调解了快三个月,才把钱的分配谈妥。
儿媳妇那段时间跟我吐槽,说本来刚失去丈夫就够难受了,还要天天跟公婆掰扯钱的事,连给孩子存教育金的心思都没了。
你看,就因为当初随手勾了个“法定”,本来能安安稳稳留给家里的钱,最后闹得一家人离心离德。
那指定受益人到底好在哪?
你完全可以按照自己的心意,把钱给你真正想给的人,想给多少份额就给多少,不需要跟任何人商量。
比如你怕爸妈年纪大了,拿到一大笔钱容易被保健品骗子骗,就可以把大部分份额留给孩子,小部分留给爸妈当养老钱;比如你担心另一半以后重组家庭,把本来留给孩子的钱花在别的地方,你可以明确约定把全部份额留给孩子,等孩子成年之后再把钱打给他。
而且走指定受益人流程的话,只要材料齐全,理赔款很快就能打给对应的人,不用凑齐所有法定继承人到场签字,也不用开一堆七七八八的关系证明。
对了,这里有个特别容易踩的小坑:填受益人的时候,别只写个名字就完事。
要是你只写“张三”,真到理赔的时候,碰到同名同姓的人,保险公司根本不知道你指的是哪个张三,到时候又要花好长时间核实身份。比较稳妥的方式,是把受益人的身份证号、和被保人的关系、具体的分配份额都写清楚。
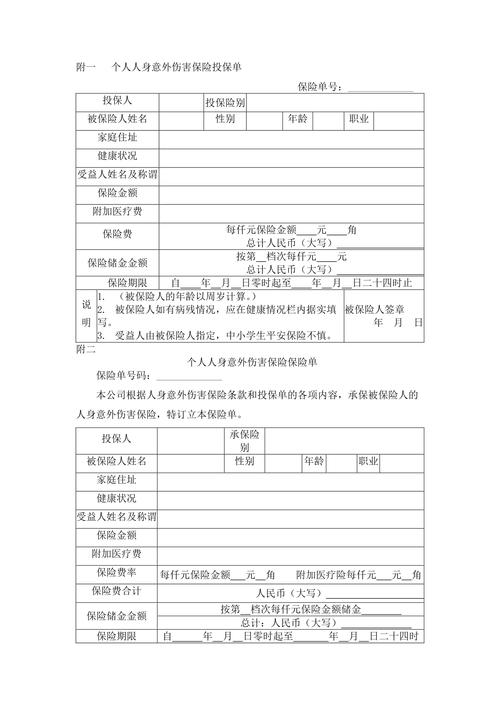
关于受益人的这些误区,身边已经有三个人踩过了

第一个误区:受益人必须是直系亲属?
真不是。
很多保险合同里,是允许指定非亲属当受益人的——比如你跟认识了十几年的闺蜜过命的交情,或者你想给帮过自己的恩人留一笔感谢金,只要你自己想清楚了,都可以填。当然,具体的要求还是要以合同里的约定为准哈。
第二个误区:填完的受益人就不能改了?
大错特错。
只要你是投保人,在被保人同意的前提下,随时可以申请变更受益人。比如你刚工作的时候买保险,受益人填的是自己的爸妈,后来结婚生了孩子,想把孩子加进去当受益人,随时都能改,根本不用等合同到期。
我堂哥之前就踩过这个坑:早年给嫂子买寿险,受益人填的是他自己,后来俩人和平离婚,他忘了改受益人。去年嫂子出意外走了,赔的30万直接打给了他的银行卡里。他现在已经再婚了,这钱要是拿出来给现在的小家庭用,前岳父母肯定要闹;要是全给前岳父母当养老钱,现在的老婆又有意见,夹在中间难了好长时间。
你说,要是当初他记得把受益人改了,哪来这么多麻烦事?
第三个误区:我是独生子女,填法定根本没影响?
别想当然。
比如要是你哪天不幸走在爸妈前面,那你的配偶、你的爸妈都是第一顺序的法定继承人,这部分钱里属于你爸妈的份额,等你爸妈百年之后,你的叔伯姑舅这些旁系亲属,是有权利分这部分钱的。哪怕你本来想把所有钱都留给自己的孩子,说不定绕一圈,就流到你根本没想过的亲戚手里了。
说真的,我特别能理解大家签合同的时候嫌麻烦的心情,几十页的条款看都看不完,谁会特意盯着受益人那栏反复琢磨啊。
但我们买保险本来就是为了给在乎的人留个托底的保障,要是因为这一栏没填对,反而让这份保障变成了家庭矛盾的导火索,是不是太亏了?
当然我也不是说“法定”就完全不能选。要是你家里关系特别简单,所有第一顺序继承人之间感情都特别好,根本不会因为钱闹矛盾,那选法定也没什么问题。只是很多人根本不知道勾了“法定”之后,要走多少流程,要开多少证明,就随手选了,等到真要用到的时候才后悔,那时候就晚了。
最后说句实在的:
所有关于受益人填写、变更的具体规则,不同的保险合同要求都不一样,大家真要操作的时候,一定要翻自己手里的合同条款,或者找保险公司的官方客服问清楚,别听身边人随便说两句就照着做。
以上内容只是日常的保险知识科普,不构成任何投保建议、核保结论或者理赔承诺。所有涉及保险合同的相关约定,都以正式签署的保险合同和保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子