很多人买保险,前前后后对比了七八款产品,算保费算到小数点后两位,翻条款翻到眼睛发酸,就盯着“保什么”“赔多少”这俩问题抠来抠去。
偏偏漏了最核心的角色。
被保险人。
填投保单的时候,手指随便点两下就提交,连这个角色到底要承担什么、享有什么权利都没搞懂。等到理赔的时候卡了壳,才反应过来——当初这步填错了,能折腾到你头大。
先掰扯清楚:被保险人到底是啥
给个最直白的结论——被保险人就是保险合同真正要保障的人,是出险之后,有权申请拿理赔款的人。
不管是人身险还是财产险,这个核心逻辑从来没变过。
你给自己买份重疾险,生病达到合同约定的状态,你自己就是申请理赔的人,你是被保险人。
你给家里的娃买份学平险,娃在学校摔了碰了,产生的医药费要走保险报销,娃就是被保险人。
你给家里的车买份车险,车在路上蹭了要赔,车辆的所有人就是被保险人。
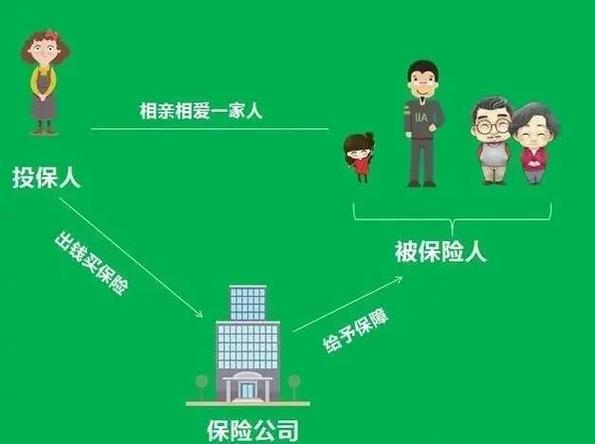
很多人把投保人和被保险人搞混。投保人是交钱的那个人,被保险人是被保障的那个人。俩角色可以是同一个人,也可以不是。比如你给爸妈买医疗险,你是交钱的投保人,爸妈是被保障的被保险人。
填被保险人的时候,这3条硬规则碰不得
第一,人身险的投保,必须对被保险人有可保利益。
啥叫可保利益?说白了就是,你和被保险人之间,得有法律认可的、实打实的利害关系。
你想啊,要是随便给楼下卖菜的阿姨买份寿险,受益人填自己,那不是变相纵容不好的事发生吗?对吧?
目前监管认可的可保利益范围,一般包括本人、配偶、父母、子女,还有有抚养、赡养、扶养关系的近亲属,另外企业给员工买团险,员工和企业之间的劳动关系,也算可保利益。
超出这个范围的,你想给远房亲戚、给朋友买人身险,大概率是通不过核保的。
第二,买带身故责任的保险,必须经过被保险人本人同意。
这是硬线。
只要保险合同里有“身故了赔一笔钱”的责任,不管是寿险、还是带身故责任的重疾险,都得让被保险人自己知道、自己同意,不然合同直接无效。
这里要提个特殊情况:不满8岁的无民事行为能力人,是不能作为身故类保险的被保险人的。这个规定就是为了防道德风险,没什么可商量的。
第三,所有的健康告知,问的都是被保险人的情况。
这是最多人踩的坑。
很多人填投保单的时候,把健康告知当成走流程,对着被保险人的既往病史、体检异常记录熟视无睹,随便勾个“无异常”就提交。等到真的出险了,保险公司一查就诊记录,直接拿出当初的投保单说你未如实告知,拒赔的时候才拍大腿后悔。
我之前碰到过一个客户,给妈妈买医疗险,健康告知全填的是自己的情况,说“我身体好,肯定能过”,结果等到妈妈住院申请理赔,保险公司一查被保险人的既往高血压病史,直接拒赔,客户在电话里急得快哭了,说当时根本不知道健康告知是问被保险人的。
这种亏,真的没必要吃。
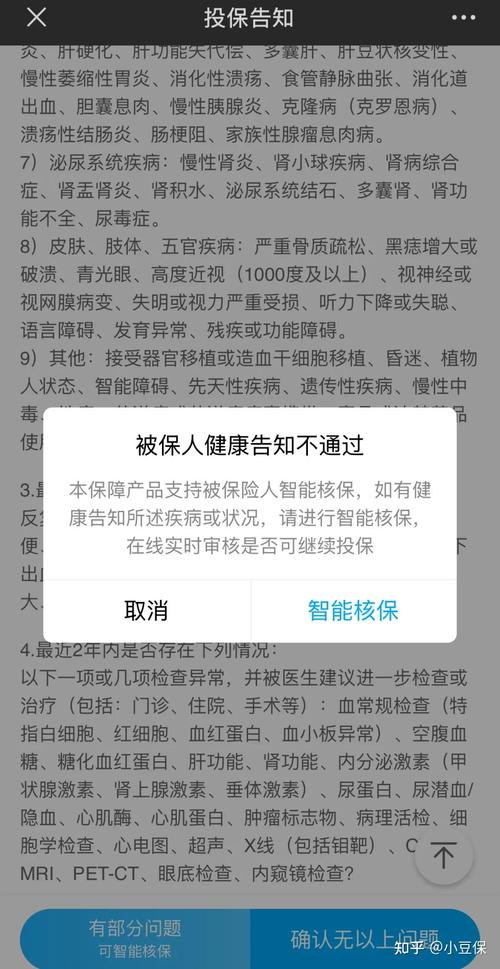
别搞混。你是给老公买重疾险,健康告知要填的是你老公有没有结节、有没有住过院,不是问你自己有没有毛病。填错了,后面全是麻烦。
关于被保险人的几个常见误会,别再踩坑了

第一个误会:“都是家里人,谁当被保险人都无所谓”。
差远了。
每个保险产品都有明确的投保年龄、职业类别限制。比如你想给70岁的老人买重疾险,很多产品的投保年龄上限是55岁,你硬把被保险人填成自己的年龄,那属于虚假告知。再比如被保险人是做高空作业的,你投保的时候填成办公室职员,真的出了事故,和当初告知的职业风险差太多,理赔肯定会出问题。
第二个误会:“被保险人填错了没关系,后面改过来就行”。
别天真。
个人长期险的被保险人,基本是不允许变更的。
道理很简单:被保险人是整个保险合同的风险核心。你30岁的时候给自己买了份重疾险,交了两年保费,想把被保险人换成你60岁的爸爸,这俩年龄对应的疾病风险差了十万八千里,保险公司不可能同意的。
只有少数一年期的团体意外险,因为企业人员流动大,才会允许在保障期内变更被保险人。个人投保的长期险,从合同生效那一刻起,被保险人是谁,就定死了。
第三个误会:“我是投保人,理赔款当然归我”。
不对。
理赔款的第一权利人是被保险人。只有当被保险人身故的时候,理赔款才会给到指定的受益人。
哪怕你是给孩子交保费的投保人,孩子生病申请的医疗险理赔款,所有权也是孩子的,不是你可以随便支配的私人财产。真要是涉及到财产分割的情况,这笔钱是要优先用于被保险人的治疗、生活的。
对了,这里要特意说一句:以上提到的规则,都是基于通用保险原理整理的常识性内容。具体到每一份保险合同,关于被保险人的认定标准、可保利益要求、健康告知范围、合同变更规则,都要以正式的保险合同文本、或者保险公司官方渠道的公开说明为准。
如果你在投保环节拿不准,不知道被保险人的信息该怎么填,不知道哪些异常需要告知,别随便找网上的非官方攻略瞎填,直接拨打保险公司的官方客服电话咨询,所有的沟通记录都可以留存好,避免后续产生纠纷。
我们这里只做通用的保险知识科普,不推荐任何具体的保险产品,不对任何核保结论、理赔结果做出承诺,所有的投保决策,都需要结合自己的实际情况独立判断。
作者|dananjin
排版|dananjin
审核|小北