聊聊意外医疗:那些你容易踩的隐形坑
2026-09-15 13:08:44
不少人买意外险,只盯着身故伤残保额看,完全忽略意外医疗。其实生活里90%以上的意外险报案,都是来自意外医疗。太日常了。
到底什么是意外医疗?
先给结论:它是意外险里负责报销意外导致医疗费用的部分。
说白了,大到车祸骨折住院,小到走路崴脚拍片子、猫抓了打狂犬疫苗,都是意外医疗覆盖的常见场景。
保险里对“意外”的认定,必须同时满足四个条件:外来的、突发的、非本意的、非疾病的,四个缺一个都不算。
举个例子,夏天中暑,很多人觉得是意外,其实中暑本质是身体自身对高温不适应引发的疾病,不符合“非疾病”的要求,大多不算。再比如你自己刻意自残,那就是故意的,不符合非本意,肯定也不赔。
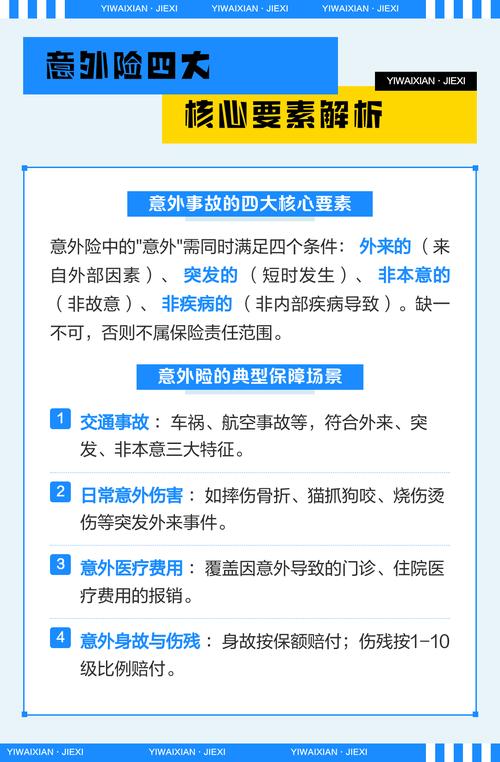 意外医疗四大认定条件说明图
签合同前一定要看清的几个核心细节
说实话,意外医疗的理赔差异,几乎都来自这些不起眼的细节。
第一,报销范围。目前分两种,一种仅限社保范围内的费用报销,一种可以报销社保外的费用。比如摔骨折了要打进口钢板,进口钢板社保不报,如果你的意外医疗只报社保内,那这部分钱就得自己掏。
第二,免赔额和报销比例。免赔额就是保险公司不赔,需要你自己承担的部分。比如100元免赔,就是花了1000元,先扣掉100元,剩下的再按比例报。报销比例就是保险公司会报百分之多少,不同合同差异很大。
第三,责任范围。要看清楚是不是包含门诊和急诊,不少意外医疗只赔住院医疗,那你崴脚后去门诊拍片子的钱就报不了。还有的会额外包含救护车费用这些小责任,虽然钱不多,真用到的时候还是挺实用的。
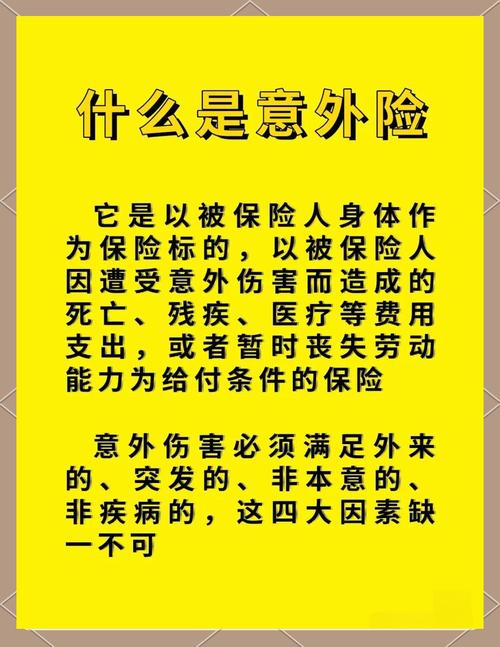 意外医疗保险条款核心责任标注图
最常见的几个认知误区
 最常见的几个认知误区
1. 只要是意外受伤,就一定能赔?
不对。比如你本身有腰椎间盘突出,弯腰拿个东西闪了腰,这种原有疾病加重的情况,很多时候不会全额赔付,甚至不赔。因为诱发原因和自身疾病有关,不符合“非疾病”的要求。还有醉酒驾驶、主动参与打架斗殴,这些都明确列在免责条款里,肯定不赔。
2. 已经走医保报过了,意外医疗就不能再报了?
不对。医保是基础保障,意外医疗是补充,医保报完之后,剩下的符合合同约定的费用,依然可以按规则报销。不过要记住,报销的总金额不会超过你实际花费的医疗费用,这是医疗险的损失补偿原则,所有医疗险都遵循这个规则。
3. 所有意外运动受伤都能赔?
不对。比如你去攀岩、潜水、蹦极,很多常规意外险的意外医疗是把这些高风险运动列在免责范围里的,受伤了也不赔,想要保障得额外买对应的扩展责任。
不过话说回来,同一个症状不同诱因,认定结果也可能不一样,没办法一概而论。
合规提醒
 合规提醒
以上内容仅做科普知识整理,不构成任何投保建议。
所有关于意外医疗的保险责任、免责条款、理赔条件,全部都要以你手中的保险合同和保险公司官方说明为准。
我们不推荐任何保险产品,不评价任何保险公司,也不会承诺任何理赔结果。如果你对自己的保单有疑问,直接联系保险公司官方客服咨询就可以。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊聊意外医疗:那些你容易踩的隐形坑
文章链接:https://xinminbao.com/a/240.html