上周三傍晚在小区快递站,碰到三楼张阿姨攥着手机急得直转圈。她去年给老伴买的重疾险,上个月老伴查出来冠心病,放了两个支架,去申请理赔被拒了。张阿姨说当时卖保险的小伙子站在小区广场上拉着她聊了半小时,说”只要是心脏上的病,住院就赔”,结果现在翻出来合同,里面明明白白写着,冠状动脉相关的责任,是要做开胸的搭桥手术才符合赔付条件,支架这种微创手术,不在保障范围内。她越说越委屈,说自己当时连合同封皮都没拆,就信了小伙子的话,现在老伴治病花了小十万,本来以为能报一大半,结果一分钱都拿不到。
那些年被我们“自动脑补”的条款,到底差在哪?
其实张阿姨遇到的事,根本不是个例。我做社区科普这两年,碰到最多的咨询,就是”我记得当初买的时候说这个能赔啊,怎么现在就不算了?”。不过话说回来,谁拿到厚合同不犯怵啊?很多人对保险条款的认知,根本不是来自合同本身,而是来自销售的口头介绍、自己的想当然、甚至是短视频里刷到的只言片语。
比如有人觉得重疾险是”确诊即赔”——大错特错。真正符合”确诊即赔”的疾病,其实也就寥寥几种,比如恶性肿瘤、严重三度烧伤这类,剩下的要么是要求患病达到某种状态,比如脑中风后遗症要等确诊180天后还留着肢体障碍才符合要求,要么是要求做了特定的手术,比如之前说的冠状动脉搭桥。你要是把支架、微创这类情况直接等同于”符合重疾赔付”,真到理赔的时候肯定要卡壳。
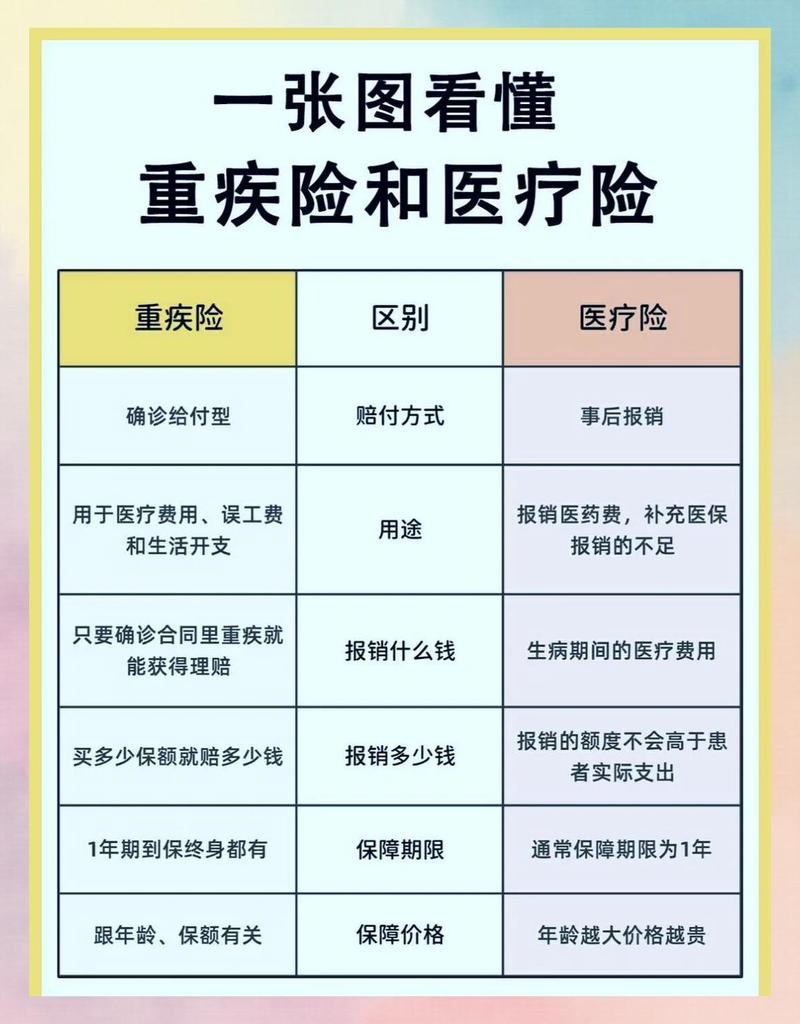
我之前碰到个小伙子,买了意外险,看到条款里写着”意外身故/伤残”赔100万,他自己脑补成”只要是不小心摔了碰了,不管花多少钱都全报”,结果上次打球扭了脚,去医院拍片子拿药花了八百多,找过来问我怎么报销,我给他翻合同才看到,意外医疗的部分,他买的那份是有免赔额的,而且只报社保范围内的费用,他拿的膏药是进口的,不在社保目录里,自然报不了。他当时还特别惊讶,说”我以为意外险就是啥意外都管啊”。
别把“口语化简化”当“合同承诺”
说实话我特别能理解销售为啥爱说简化版的条款。毕竟你要是拉着一个小区买菜的阿姨,给她念半小时法言法语的条款,人家大概率听两句就走了。为了好懂,销售会把复杂的责任简化成”只要住院就报””得了大病就给钱”这种大白话。但简化的过程里,最关键的那些边界条件,往往就被丢了。
比如卖百万医疗的时候,说”住院花的钱都能报”,但合同里明明白白写着有1万块的年度免赔额,社保没报的部分、超出免赔额的部分才按比例报;卖重疾险的时候,说”得了癌症就赔50万”,但合同里写着原位癌是只按轻症比例赔的,不是按重疾额度全给;卖定期寿险的时候,说”人没了就赔钱”,但合同里写着投保之后的前90天是等待期,等待期内因为疾病身故,是不赔的。

这些被丢掉的细节,恰恰是理赔的时候最容易起纠纷的地方。我不是说所有销售都会故意隐瞒信息,很多时候他们自己讲顺了,也会忘了把那些边界条件说清楚。但你作为买保险的人,得拎得清——所有没落在合同白纸黑字上的口头承诺,都不算数。别管销售当时说得多真诚,拍着胸脯给你保证啥,只要合同里没写,出事的时候保险公司是不会认的。
真的,别拿自己的钱赌。
碰到拿不准的条款,别硬猜
很多人拿到保险合同,第一反应是”太厚了,根本不想看”。尤其是看到那些绕来绕去的长句子,看两行就开始犯晕,翻到健康告知那页,看到一堆要勾的问题,直接顺着别人说的填,连字都没仔细读。
我上次碰到个姑娘,买重疾险的时候,销售跟她说”你之前查出来的乳腺小结节,3类的,不用写上去,不影响”。她就真的没填。结果过了一年多,她查出来乳腺有问题,去申请理赔的时候,保险公司调取了她之前的体检记录,发现她投保前就有结节,属于未如实告知,最后不仅没赔,连保费都退得不痛快。她当时在咨询室掉眼泪,说自己根本不知道健康告知要如实填,以为销售说没事就没事。
你说这亏吃的冤不冤?
其实真的不用把合同想得太吓人。你不用逐字逐句把几十页的内容全背下来,只要重点看三个部分就行:第一,保障责任范围,就是到底哪些情况能赔;第二,免责条款,就是哪些情况是明确不赔的,比如酒驾、故意犯罪、既往症这些,基本都是免责的;第三,理赔需要的材料和申请要求,别等出事了才翻出来找,到时候慌慌张张的容易漏材料。
碰到看不懂的地方,别自己瞎猜,也别只听销售的解释。直接打保险公司的官方客服电话,把你看到的条款念给客服听,问清楚到底是什么意思,把客服的答复录个音存着,都比你自己脑补强。
很多人对保险有误解,觉得保险就是”买的时候啥都能赔,出事的时候啥都不赔”。其实真不是。大多数的理赔纠纷,根源都是当初买的时候,对条款的理解和合同实际写的不一样。你要是真把条款读明白,知道哪些在保障范围内,哪些不在,买的时候不抱着”啥都能保”的过高期待,真到需要申请理赔的时候,根本不会有那么多矛盾。
别嫌麻烦。
你花出去的保费,是真金白银攒出来的,别因为当初懒得看两页字,最后把自己的保障给耽误了。
最后说一句哈,以上内容只是我平时做社区科普攒的一些经验,全是通用的保险常识,不构成任何投保建议,也不推荐任何具体的保险产品。所有的保险责任、免责范围、理赔要求,都要以你拿到的正式保险合同,以及保险公司的官方说明为准。我们不对任何核保、理赔结果做承诺,大家结合自己的情况理性判断就好。
作者|dananjin
排版|dananjin
审核|安然