上周陪我妈去社区医院拿常用的降压药,碰见个老阿姨在走廊里抹眼泪。说自己前两年听熟人介绍,花了小两万买的所谓”老人专属大病保障”,上个月因为肺炎住院花了一万多,拿材料去保险公司申请理赔,人家说她投保前就有长期的慢性支气管炎,属于既往症,不在保障范围里,一分钱没赔回来。
真的,老人保险这事,多少人抱着满腔孝心急急忙忙掏钱,最后连合同上写的啥都没整明白。这钱花得冤。
先把核心前提摆出来:不是所有险种都适合这个年龄层
很多人一上来就给老人挑长期重疾险,真的,先算笔账。
55岁以上的老人买长期重疾险,保费倒挂是常事——就是你累计交的总保费,比出险能拿到的赔付额还高。这账算下来,根本不划算。
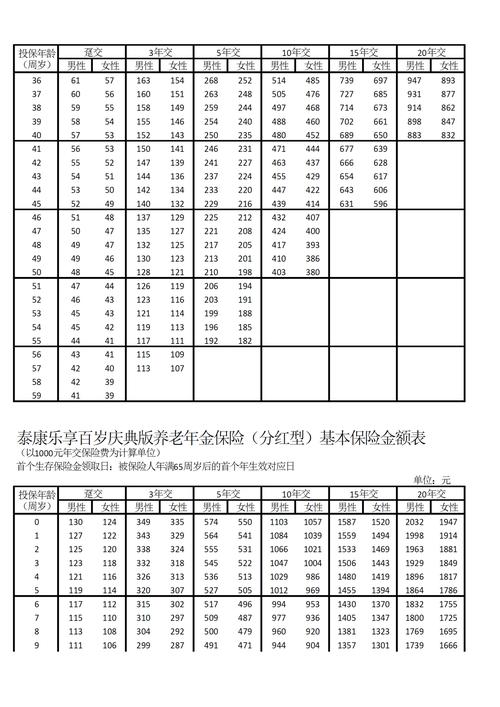
真别不信。我身边就有朋友给62岁的妈妈买了某款终身重疾,每年交8000多,要交20年,算下来总保费16万,而最高的身故/重疾保额才15万。
老人配置保障类产品,首先要捋清楚不同险种的适用逻辑:
首先是基础医保。不管是职工退休医保还是居民医保,这是所有保障的底盘。没有这个打底,商业保险的报销比例会打很大折扣,很多人总觉得商业险能替代社保,完全是想多了。
然后是带住院报销责任的医疗险。这类产品的报销额度通常比较高,但健康告知门槛也严。有高血压、糖尿病、关节旧疾的老人,很多普通的医疗险过不了核保。具体能不能买,要以每款产品的健康告知要求、保险公司的正式核保结论为准,没人能给你打包票。
再就是意外险。这个对老年群体的年龄限制相对宽松,健康告知也简单,毕竟老人摔一跤、被烫伤的风险比年轻人高太多,对应的意外医疗责任实用性很强。但要注意,这类产品的意外医疗责任,有没有免赔额、报销范围是仅限社保内还是能覆盖社保外费用,都要翻合同原文确认。
踩坑最多的几个条款,别等理赔的时候才反应过来
我见过太多人,买保险的时候听销售吹得天花乱坠,连合同翻都没翻。真等要理赔的时候,才发现几个关键条款根本没搞懂。
第一个是既往症的定义。
很多人以为,只要买了保险,之前生的病后续住院都能报。根本不是。合同里明确列的,投保前已经确诊、甚至是有长期症状但没去确诊的疾病,后续因为这个病产生的治疗费用,很多时候是不在报销范围里的。
不少销售会随口跟你说”老人有点小毛病不用告知,我们不查”。真到理赔的时候,保险公司调取近一两年的门诊、住院记录,直接就卡在这里了。这里要提醒,健康告知的尺度,严格按照合同上列的问题如实回答就好,有拿不准的地方直接问保险公司官方客服,别信中间人的口头承诺。
第二个是免责条款。
别光看宣传彩页上印的”高额保障””不限疾病”,直接翻到合同里的免责章节,把列出来的不赔的情况一条一条看明白。比如很多意外险会把猝死、高风险运动导致的伤害、既往症引发的意外列在免责范围里;很多医疗险会把日常体检、美容矫正、既往慢性病的常规开药费用,归到不赔的类目里。
这些内容你提前不看,真理赔的时候肯定要闹情绪。
第三个是续保规则。
很多人买医疗险的时候,只盯着第一年的价格看,觉得便宜就掏钱,根本没看条款里写的续保要求——是续保时需要重新审核健康状况,还是哪怕第二年得了病也能正常续。
这里必须明确,所有关于续保的约定,全部以合同白纸黑字的条款为准,没有任何口头承诺能替代合同约定。
几个传了好久的误区,真的别再信了
老人保险的误区传了太多年,很多人踩进去了还不自知。
第一个误区:给老人买保险越贵越好。
真不是。贵的产品不一定匹配老人的实际需求。比如给70岁的老人花几万块买终身重疾险,交完保费总额比保额还高,这不是孝心,是纯纯的浪费。
第二个误区:老人身体差,根本买不了任何保险。
也不对。哪怕有高血压、糖尿病这类常见的老年慢性病,也有适配这类人群的保障类产品,只是核保的要求和普通健康人群不一样。具体能买哪类,要逐款对照健康告知要求判断,不能一竿子打死。
第三个误区:只要交了保费,住了院就肯定能赔。
差远了。比如你是因为投保前就有的老毛病住院,或者属于合同里明确列的免责情况,哪怕交了好几年的保费,也不符合理赔条件。
我上次帮我舅整理报销材料的时候才发现,他之前买的意外险,对”意外骨折”的定义卡得特别严——必须是外界突发的、非本意的、非疾病的伤害导致的骨折。他是因为常年骨质疏松,在家站着没站稳摔了导致的髋部骨折,一开始他以为能全额报销,最后仔细对照条款,才知道要结合既往的骨密度诊断报告判定,最终能报多少,完全按合同约定来。
真的别嫌麻烦。
最后要跟大家说清楚,以上内容只是把老人保险涉及的通用条款逻辑、常见认知误区做了整理,不构成任何投保建议,不推荐任何具体的保险产品,也不会对核保结论、理赔结果做任何承诺。所有涉及健康告知、保障范围、免责条款、续保规则、理赔流程的内容,都要以你拿到的正式保险合同、保险公司官方渠道的说明为准。拿不准的地方,直接打保险公司的官方客服电话咨询就行,别找非官方的渠道瞎打听。
作者|dananjin
排版|dananjin
审核|白杨