保险行业观察:为啥你总觉得保险是坑?90%的问题出在这三个地方
2026-09-15 09:17:42
上个月跟一个做保险经纪的老朋友喝咖啡,聊了三个多小时,吐了快两小时的槽。说现在消费者要么完全不信保险,要么闭着眼睛乱买,两头不讨好。
说实话,我接触这个行业快十年,见过的坑比不少人买过的保险还多。今天就聊聊我看到的真问题。
信息差从来没消失,只是换了包装
很多人说现在互联网信息透明了,哪还有什么信息差?
不对。现在的信息差,不是你查不到,是你根本不知道该查什么。
刷短视频刷到一个保险科普,说“这个不能买那个都是坑”,转头又刷到另一个说“这个必买那个闭眼入”,你越看越乱,对吧?
普通消费者分不清什么是客观科普,什么是带节奏引流。
最常见的,就是很多人买保险只看品牌不看条款。觉得大公司不会骗我,交钱就完事了。
可你知道吗?哪怕同一种类型的保险,不同合同的理赔条件、免责范围差的能有一个太平洋那么大。
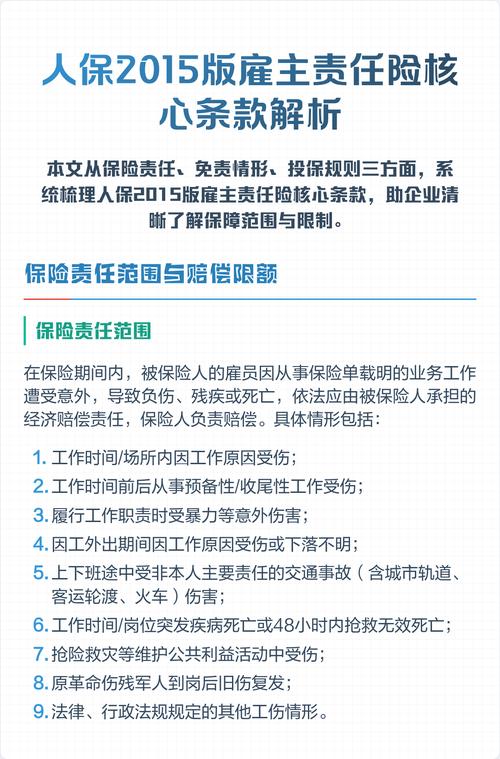 保险合同核心条款标注示意图
比如说健康告知,很多人到理赔的时候才知道,我国保险是问询式告知,就是问你什么你答什么,没问的不需要主动说。但不少人要么被销售误导,觉得我以前住过院必须瞒,不然买不了;要么就是过度紧张,什么小毛病都往上填,白白被加费甚至拒保。
还有等待期,很多人不知道等待期内出险不是什么都不赔,不同合同规定不一样,具体还是要看合同写的。
销售端的变形,最后总是消费者买单
这些年行业一直在改,监管也越来越严,但架不住部分销售为了成交瞎承诺。
你问他这个病赔不赔,他说都赔都赔,你放心买。等到真出事了,翻出合同一看,这个病在免责条款里。
找谁说理去?打官司赢了还好,输了只能自己咽苦水。
说实话,这种问题不是今天才有,也不会明天就完全消失。作为普通人,只能自己提前留个心眼。
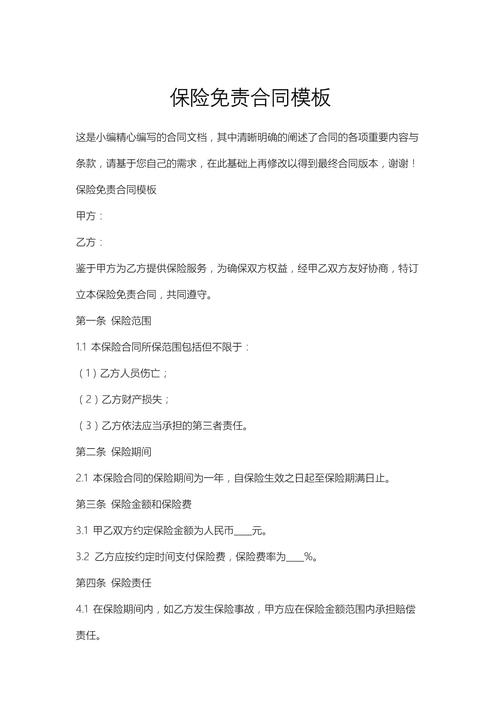 保险合同免责条款示例整理图
很多人觉得,都是熟人介绍的,不会坑我。可你想想,销售卖出去才能拿提成,他要是不跟你说好听的,你会买吗?
我不是说所有销售都不好,我认识很多非常负责任的经纪人,会帮你一条条捋条款,会提醒你哪里要注意。但坏就坏在,一粒老鼠屎坏一锅粥,普通人分不清谁靠谱谁不靠谱。
普通人买保险,先理清这三个基础逻辑
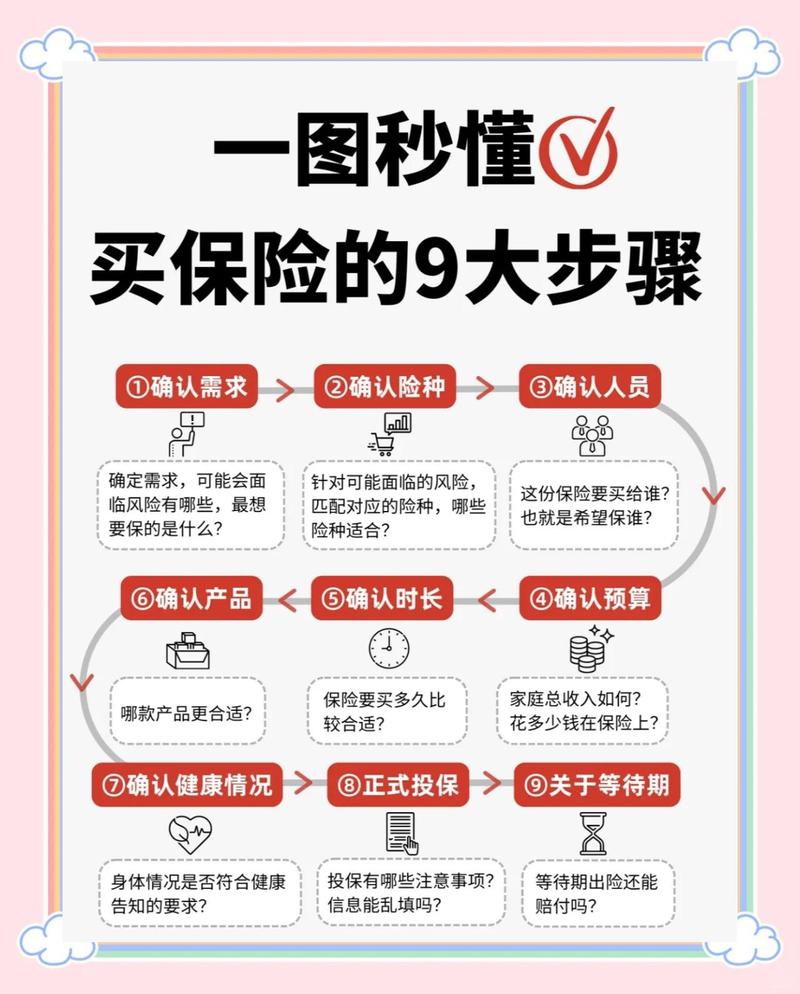 普通人买保险,先理清这三个基础逻辑
我整理了几个最容易出问题的地方,给大家列出来:
1. 先想清楚你要转移什么风险,再找对应的保险。
不要听别人说这个好就买这个,那个赚就买那个。你要是怕生病掏不起医药费,就盯着医疗险的报销范围看;你要是担心自己走了家人还没长大,就盯着寿险的保额和免责看。想都没想就买,最后十有八九不合适。
2. 所有的保障责任,只认合同上白纸黑字写的。
销售口头说的,主播直播间讲的,广告页印的,只要没进合同,都不算数。别嫌麻烦,买之前一定要翻一遍合同里的保险责任和免责条款,看不懂就找保险公司官方客服问,别稀里糊涂签字。
3. 不要隐瞒,也不要多嘴,健康告知照着问的答。
没问到的小毛病,比如几年前的一次感冒发烧,体检查出来的完全不影响生活的小结节,没问就不用主动说。问到的住院手术记录,一定要如实说,不然理赔真的会出问题。
几个常见的误解,给大家提个醒:
– 大公司不一定理赔更宽松,理赔只看条款合不合要求,和公司大小没关系。
– 不是越贵的保险越好,价格只和保障责任、定价策略有关,和好坏没关系。
– 保险不是什么都能保,任何保险都有免责范围,买之前一定要看。
### 合规提醒
本文只做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司和产品的优劣。
涉及健康告知、免责条款、等待期、续保、理赔条件等内容,均为通用知识科普,具体请以你所持保险合同和保险公司官方说明为准,本文不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
保险行业观察:为啥你总觉得保险是坑?90%的问题出在这三个地方
文章链接:https://xinminbao.com/a/232.html