上周下楼买酱油,碰到小区楼下跳广场舞的张阿姨拉着我叹气。说前两年出去玩,被车上的导游忽悠买了个“养老投资险”,交了十万,说满三年就能取,还能每年分利息。现在三年到了,钱拿不出来,对方说当初说的不算,合同里写的是十年才能取。找过去人都换了联系方式,哭都没地方哭。
说白了,就是碰到了不按规矩来的歪路子。保险圈的规矩,就是各种政策法规,好多人觉得这东西离自己远,是管保险公司的,其实不对,所有规矩都是给普通人挡坑的。
政策法规不是写在纸上的废话,是你的护身符
说实话,我接触过好多朋友,买保险从来不会问“这个公司有没有牌照”“这个产品是不是合规备案的”。总觉得能卖我的就是合法的。
哪有这么好的事。
现在监管卡得很严,任何卖保险的机构和产品,都必须拿到银保监会的批文,才能上市销售。之前火过好一阵的各种互联网互助,说自己是“低价保险”,一块钱就能治病,最后为什么都停了?就是因为没有保险牌照,不符合监管政策,本质就是违规经营。你放进去的钱,根本不受保险政策法规保护,出了问题找谁去?
这些年监管出的好多政策,其实都是冲着坑普通人的乱象来的。比如前几年好多销售误导,乱吹“理财险收益率能到8%”,后来政策直接要求,所有演示的收益必须分高中低档,还得醒目提示“收益不保证”,就是怕有人瞎忽悠。还有现在卖互联网保险,必须在产品页面公示所有备案信息,你随便点进去就能查,这都是政策要求的。不是保险公司发善心,是规矩在这儿,不做就不能卖。
几个和你买保险息息相关的政策知识点,记下来不吃亏
好多人觉得政策法规是给业内人看的,和我买保险有啥关系?那你可错了,你买保险的时候踩的大部分坑,都能在政策里找到答案。
第一个,健康告知的“有限告知”原则,是法律写死的。保险法里明确说了,投保人的如实告知义务,以保险公司问的内容为限。没问你的,你不用主动说。好多销售会忽悠你“你所有病史都要讲,不然不赔”,其实不对。比如你十年前得过一次肺炎,治好了再也没犯过,保险公司没问过五年前以外的病史,你完全不用说。这是法律给你的权利,不是让你故意隐瞒。
第二个,大家常说的“两年不可抗辩”,真不是带病投保的保护伞。好多人被网上的谣言带偏,说“只要熬过两年,保险公司必须赔”,这是对保险法条款的断章取义。不可抗辩条款确实是保险法里的规定,目的是限制保险公司随便以未如实告知为理由拒赔,保护投保人的合法权益。但如果是你故意隐瞒、明知自己有重病还不如实告知,哪怕过了两年,保险公司依然可以按规矩拒赔。所有具体结论,都要以合同和保险公司官方核保理赔结论为准,别信网上的歪理。
第三个,犹豫期全额退保,是政策给你的后悔权。咱们国家监管规定,长期人身保险,必须给投保人不少于10天的犹豫期,你买了之后觉得不对,想退,犹豫期内退保只扣最多十块钱工本费,全额退你保费。这个是硬性要求,任何保险公司都不能改。好多人买了保险回家一看不对,销售说“退了要扣一半钱”,那就是骗你,你完全可以按规矩维权。
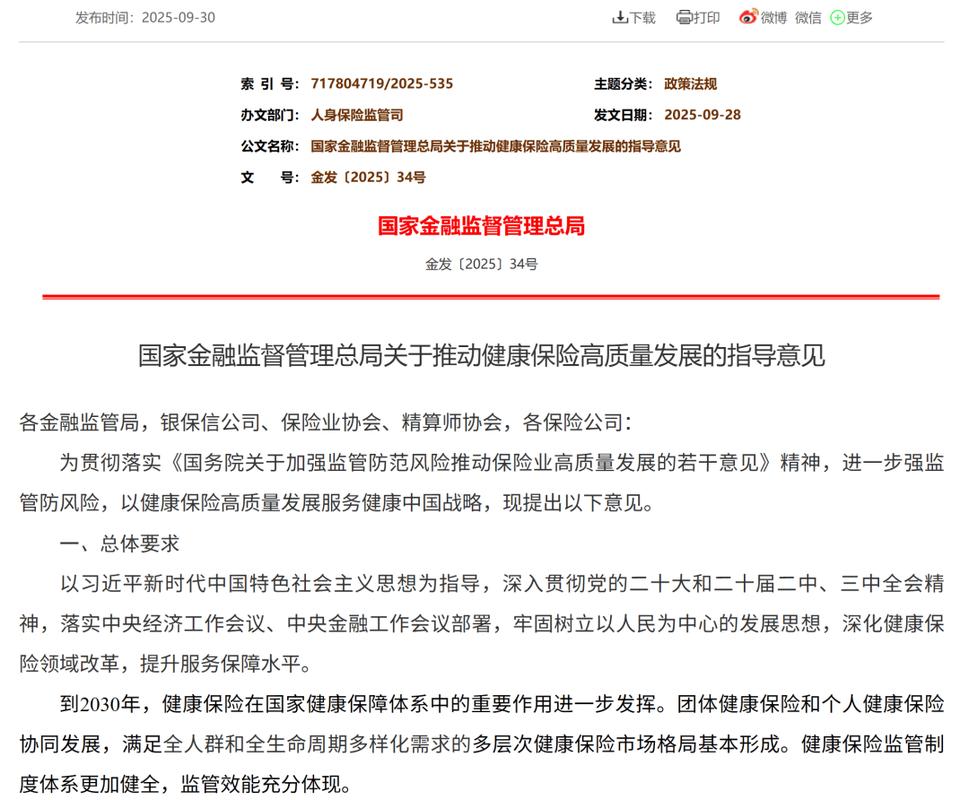
还有2021年实施的医疗险新规,把很多之前乱卖的医疗险都给规范了,比如只有符合规定的医疗险才能叫“保证续保”,不能随便乱吹这个噱头,这也是给普通人锁了底线。
不过话说回来,规矩写得再清楚,也有人钻空子,好多常见误区我得给你提个醒。比如有人说“保险都是国家托底的,闭着眼买就行”,不对,政策法规管的是合规经营,不是给所有产品背书,你买错了还是自己承担责任。还有人觉得“代理人是保险公司的人,他说的都算”,不对,政策规定只有写进保险合同的内容才有效,口头承诺不算数,任何口头给你保证的,都要让他写进合同里,不然不算数。对吧?
真碰到违规的,政策给了你撑腰的地方
好多人买完保险发现被骗了,第一反应就是“我认栽算了,打官司也打不过”,其实真不用。咱们的政策法规早就给你留了维权的渠道。
首先,所有正规保险公司,都必须接受银保监会的监管,你要是碰到了销售误导、保险公司乱拒赔、违规销售,直接打12378热线投诉就行。这个热线是银保监会官方的,对消费者的投诉要求必须受理,你只要说清楚情况,提供证据,监管会按规矩帮你协调。真要是保险公司违规,该罚的罚,该退的退,不会不管你。
还有,现在银保监会官网也有投诉渠道,线上就能提交,不用跑线下,很方便。我身边就有朋友,之前被销售误导买了不符合需求的产品,打了12378之后,不到半个月就协调完全额退保了。真不是什么难事儿,别自己憋着。
当然了,也不是什么事都能找监管,比如你就是觉得产品不好想退,超过犹豫期了,那只能按合同退现金价值,这个规矩在哪都一样。监管也不能改合同,对吧?
合规声明:本文仅做保险基础知识科普,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有保险相关的权利义务,均以正式保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨