最近保险圈的监管动态,原来和你我买保险息息相关
2026-09-15 08:53:41
上周下楼拿生鲜快递,刚出单元门就被楼下跳广场舞的张阿姨拉住了。她攥着手机给我看一条短视频,标题写得惊心动魄,说保险监管要出大动作,以后很多保险都买不到了,问我是不是真的,要不要赶紧把看中的那份医疗险买了。
说实话,这段时间找我问类似问题的人真不少。好像只要一提到监管动态,大家要么慌得不行,要么觉得事不关己,反正都是管保险公司的,轮不到我们普通人操心。
其实真不是。
最近都出了哪些和普通人有关的监管新动作?
很多人对监管的印象,就是开罚单、查大公司,都是行业内的事,和自己买保险不搭边。不对,最近大半年来的几个监管动作,全都是冲着我们普通人买保险会碰到的坑来的。
第一个,是针对销售误导的专项整治。尤其是短视频、直播平台上的违规宣传,什么“60岁以上不用体检直接买重疾”“住院就能报,不管你之前有没有病”,这种话之前一刷一大把,现在监管查得严,很多不合规的账号和宣传都已经下架了。
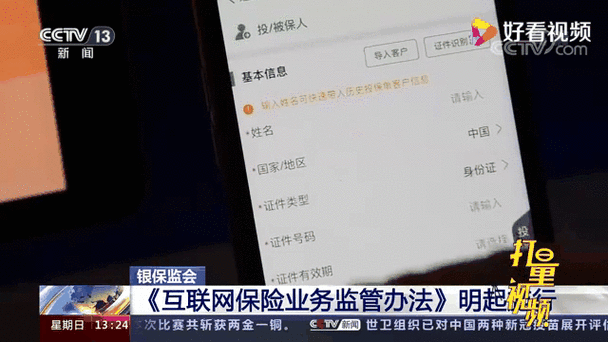 银保监会官方网站保险监管动态公示页
第二个,是规范了长期医疗险的费率调整和续保表述。之前不少产品明明不是保证续保终身,却敢在宣传页打大大的“终身续保”,误导很多人以为买了就能一辈子放心,真到理赔或者调整费率的时候才发现不对。现在要求所有宣传都必须和备案内容一致,是什么就是什么,不会再让你看错。
第三个,就是对专属商业养老保险、普惠型保险这些民生类产品的规范,要求保障更透明,理赔更顺畅,不能拿“普惠”当幌子卖不合规的产品。
监管动作为什么会影响你买保险的决策?
其实监管的本质,就是给保险市场的大门装个安检,把不合格的拦在外面,最终受益的还是我们买票进场的人。
举个最简单的例子,之前很多互联网平台卖保险,为了冲销量,会默许销售帮着客户隐瞒健康告知,甚至直接说“健康告知随便填,理赔再说”,这话你听着是不是很心动?可真出事理赔的时候,保险公司查出来你没如实告知,直接拒赔,吃亏的是谁?还不是我们自己。
现在监管查这种行为查得特别严,要求销售必须明确提醒健康告知的重要性,不能乱承诺。这不就是帮我们避坑吗?
 保险消费者权益保护宣传提示图
不过话说回来,也有很多人会被带节奏。比如之前很多产品因为不符合监管要求下架,就有人说“这个产品赔穿了,公司扛不住了”,听得好多已经买了的人半夜找我问要不要退保。瞎扯啊。
不符合监管要求,很多时候只是备案流程不对,或者宣传不合规,不是产品本身不能卖了,更不是公司出问题。已经买了的保单,该怎么样还是怎么样。
还有人说“监管要收紧核保,以后身体有点小毛病就买不了保险了”,其实真不是,监管只是要求核保更规范,把原来那种乱承保留下的坑填上,对大部分身体没问题的人来说,一点影响都没有。
碰到拿监管动态造谣的,该怎么分辨?
 碰到拿监管动态造谣的,该怎么分辨?
我总结了两个最常见的谣言套路,你碰到直接绕道就行。
第一个套路:“监管大限将至,产品即将停售,再不买就买不到这么好的了”。这种话我每年都能看到好几回,不管出什么监管动态,都能被卖保险的扯成“要停售”,逼你赶紧下单。其实真要停售的,都是不符合监管要求的产品,停了难道不是好事?你犯得着抢着买不合规的产品吗?真的符合需求的产品,调整完符合要求还会再上,不急这三五天。
第二个套路:“你之前买的保险不符合新监管规定,赶紧退了换我们这款新的”。这里一定要记牢:已经生效的合法合规保单,不会因为新出台的监管政策失效,所有权益都按照合同来,不会有变化。那些让你退老买新的,无非就是想赚新的佣金而已,别上当。
那去哪里看真的监管动态?其实很简单,别信那些博眼球的自媒体标题,直接去银保监会的官方网站、官方微信公众号看,所有正式的监管文件都会挂在上面,你想看什么搜什么,比什么小道消息都靠谱。
说实话,买保险本来就是一件慢慢来的事,不要被别人拿“监管”当枪顶着,就慌慌张张做决定。你要是本来就没弄明白这个保什么、不保什么,哪怕真的要停售,也别乱买。你要是弄明白了,符合你的需求,那什么时候买都不迟。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或者理赔承诺,投保时所有规则、权益都以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
最近保险圈的监管动态,原来和你我买保险息息相关
文章链接:https://xinminbao.com/a/231.html