什么是免责条款?说白了就是不赔的边界
它不是保险公司挖的坑,就是一份写死的「我不担责清单」。 就像你去奶茶店点团购餐,页面写了「不含额外配料费」,你不能点完多肉说店家必须给你免单,对吧? 保险保的是符合约定的未知风险,免责就是把那些不能赔、不该赔的情况提前说清楚,对买卖双方都是保护。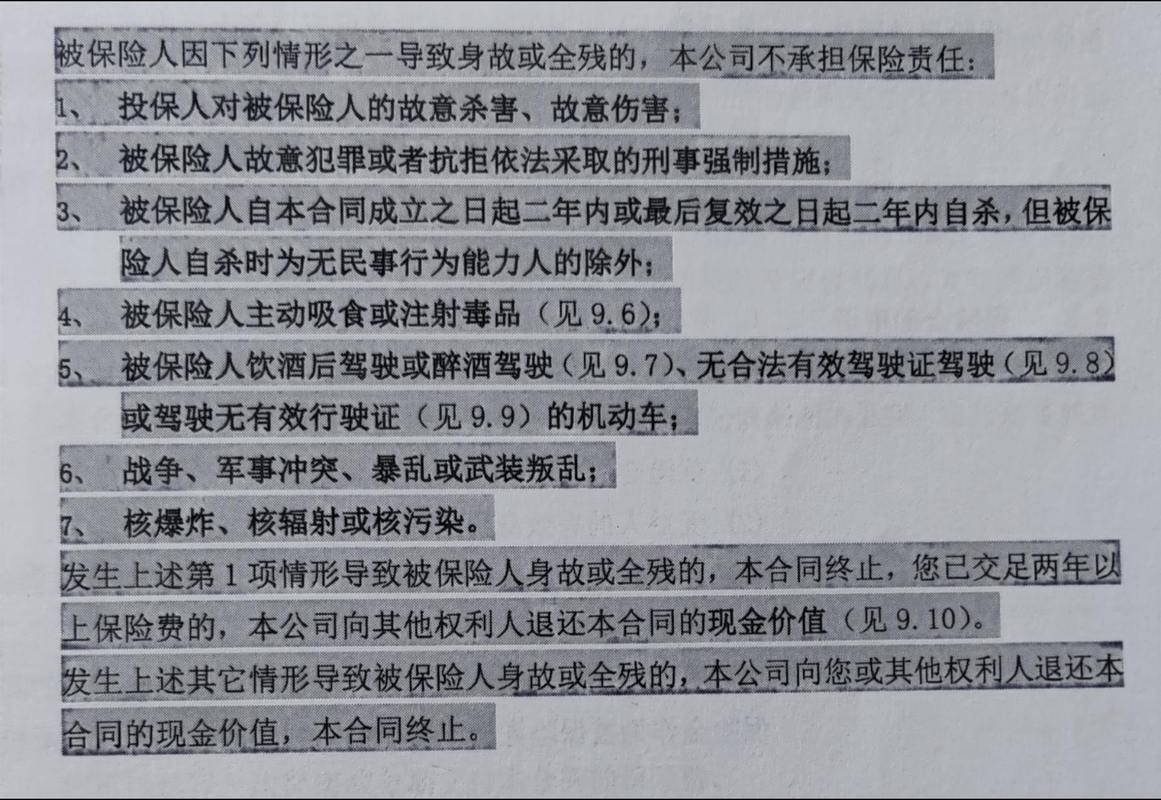
绝大多数保险都有的几类通用免责
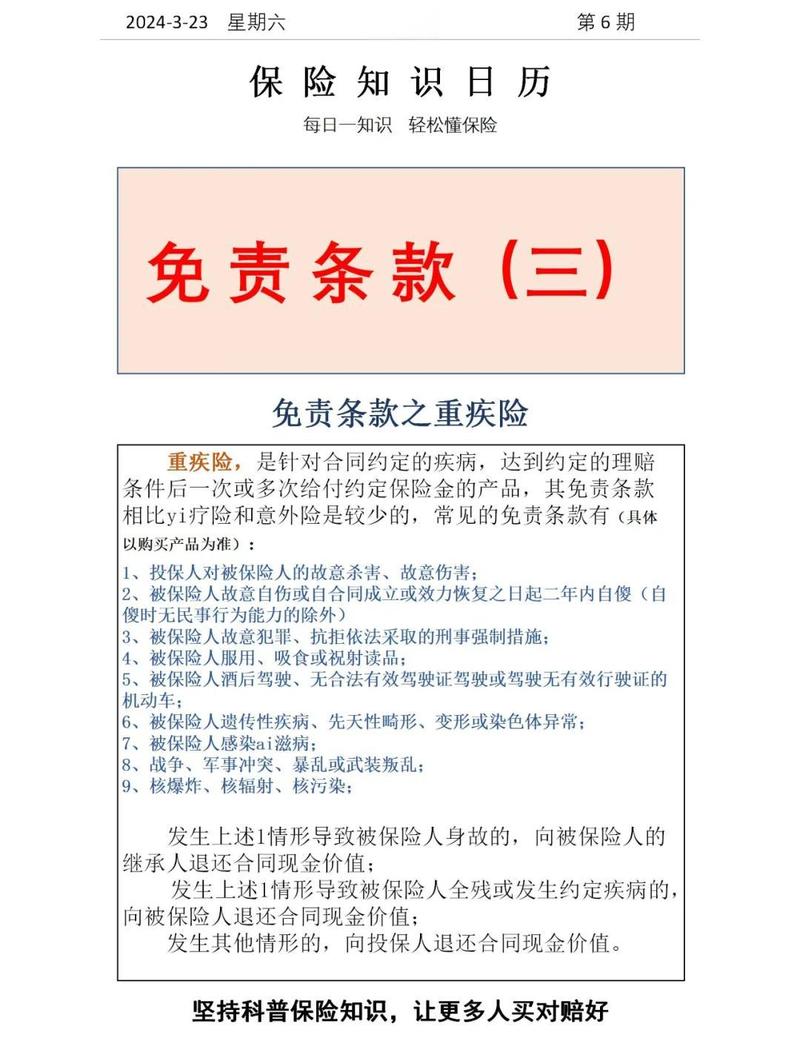
- 违法犯罪类:故意犯罪、酒驾醉驾、吸毒,这些基本都在免责里。不赔真的合情合理,总不能让保险公司为违法行为买单吧。
- 故意行为类:故意自残、自杀(寿险投保满两年除外)、故意制造事故骗保,全都是不赔的。换你是保险公司,你也不会接对吧。
- 特殊巨灾类:战争、核辐射、核爆炸,这类大范围的灾难,损失很难预估,绝大多数商业保险都不会把这个责任揽下来。
- 既往症类:买保险之前你已经得的病,没如实告知,之后因为这个病发病理赔,十有八九会被拒。这也是很多人踩的最大的坑。
- 非医疗必需类:美容整形、不孕不育治疗、预防性保健体检,这些普通医疗险一般都不赔,除非买了专门对应的险种。
普通人最容易踩的几个误解
- 误解一:没写进免责就一定能赔
不对哦。你得先符合「赔的条件」,再看是不是在免责里。比如意外险保的是意外,你因为心脏病发作摔倒受伤,核心原因是疾病,本来就不符合意外险的理赔条件,哪怕免责没写心脏病,也赔不了。 - 误解二:免责条款都是保险公司坑人
如果什么都赔,保费得翻好几倍。本来保险就是大家凑钱帮少数出事的人,要是把违法的、已经得的病都纳入保障,对老老实实买保险的人不公平。 - 误解三:销售说能赔就没问题
销售口头承诺不算数。白纸黑字写进合同的才作数。我见过太多销售为了出单,随口说这个情况能赔,真出事了合同里明明白白写在免责里,哭都没地方哭。
看免责的几个实用注意事项
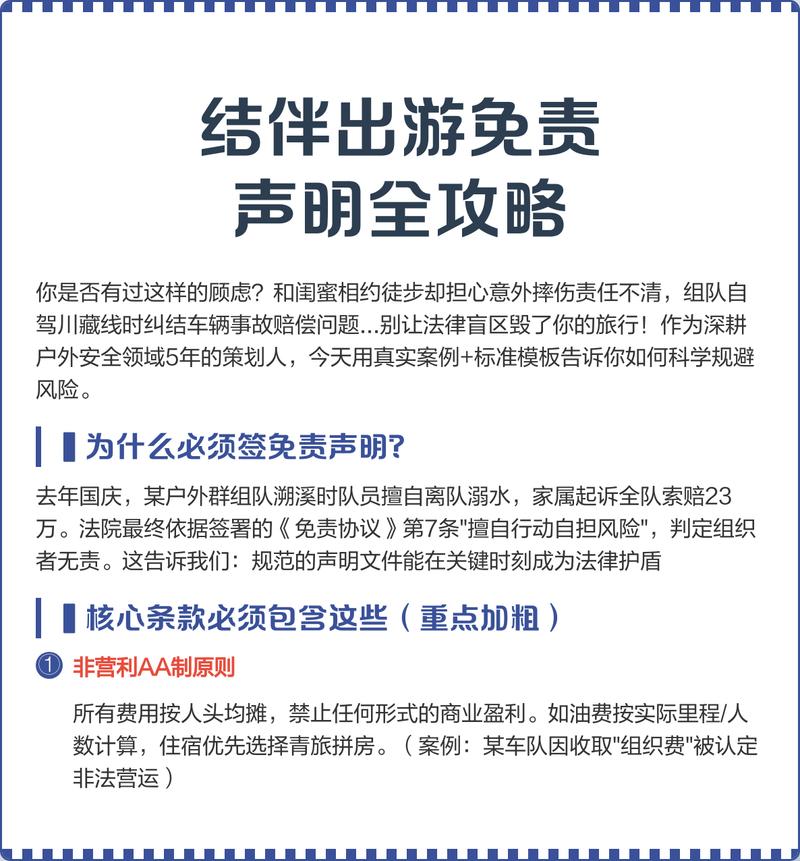
- 重点看和你买的险种核心保障相关的免责。比如买意外险,就仔细看高风险运动算不算,很多普通意外险不含潜水、攀岩、冲浪这类项目;买医疗险,就重点看既往症、自费项目相关的约定。
- 别嫌字多,扫一遍花不了十分钟。比你理赔被拒之后到处投诉有用多了。
- 看不懂就找保险公司官方客服问,别不好意思,也别随便只听销售口头解释。
本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。所有具体条款内容,均以投保人所持保险合同原文,以及承保保险公司官方说明为准。本文不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|乐乐