先搞懂:百万医疗到底是啥,保什么
它本质是一款报销型医疗险,核心作用就是帮你兜底大额的住院医疗开支。 和那种确诊给付一笔钱的重疾险不一样,它不会直接给你打几百万现金。你治病花了多少钱,拿发票找保险公司报销,花多少报多少,不会多给也不会少给。 一般来说,它的保障责任主要分两块: 1. 普通住院医疗:生病或者意外住院,符合条件都能报 2. 重大疾病住院:得了合同约定的重疾,报销额度会更高,有些还会额外给一笔津贴 绝大多数百万医疗,都能报销社保目录外的自费药、进口药、特殊耗材,这也是它最核心的价值——社保覆盖不到的大额开支,它帮你扛。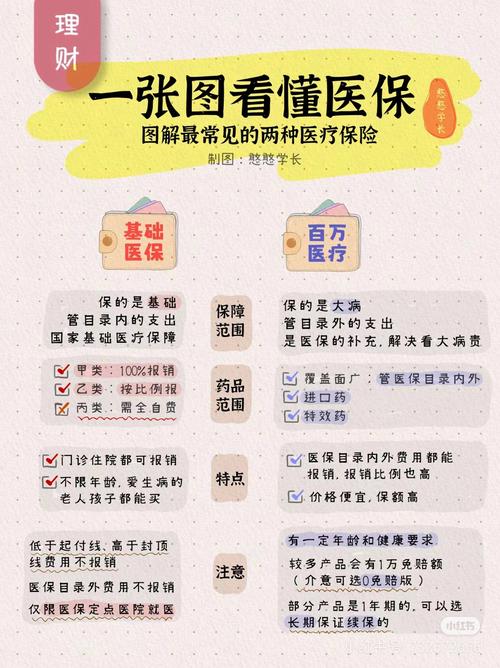
几个核心概念,别糊里糊涂记混
买百万医疗,绕不开这几个词,搞懂了你就超过八成的投保人了。 第一个,免赔额。 说白了就是门槛费,大部分百万医疗的免赔额是1万。意思是,社保报销完之后,你自己还要先出1万,超过1万的部分,保险公司才给报。 这不是坑,就是因为有这个免赔额,它才能卖这么便宜。真要是连几千块的住院都报,保费得翻好几倍,对吧? 第二个,等待期。 就是你买完保单之后,得过了这段时间,出险才能赔。一般百万医疗的等待期是30天,意外导致的住院没有等待期。为什么要有等待期?就是怕有人已经生病了才来买,恶意骗保。 第三个,续保。 这是最多人搞错的点。我只说通用规则,具体看你手里的合同:如果合同写了是保证续保XX年,那在这个保证续保期间里,不管你理赔过、身体变差了,都能正常续保,不会单独给你涨保费,也不会拒保。如果合同没写保证续保,那每年续保都需要保险公司审核,能不能续不一定。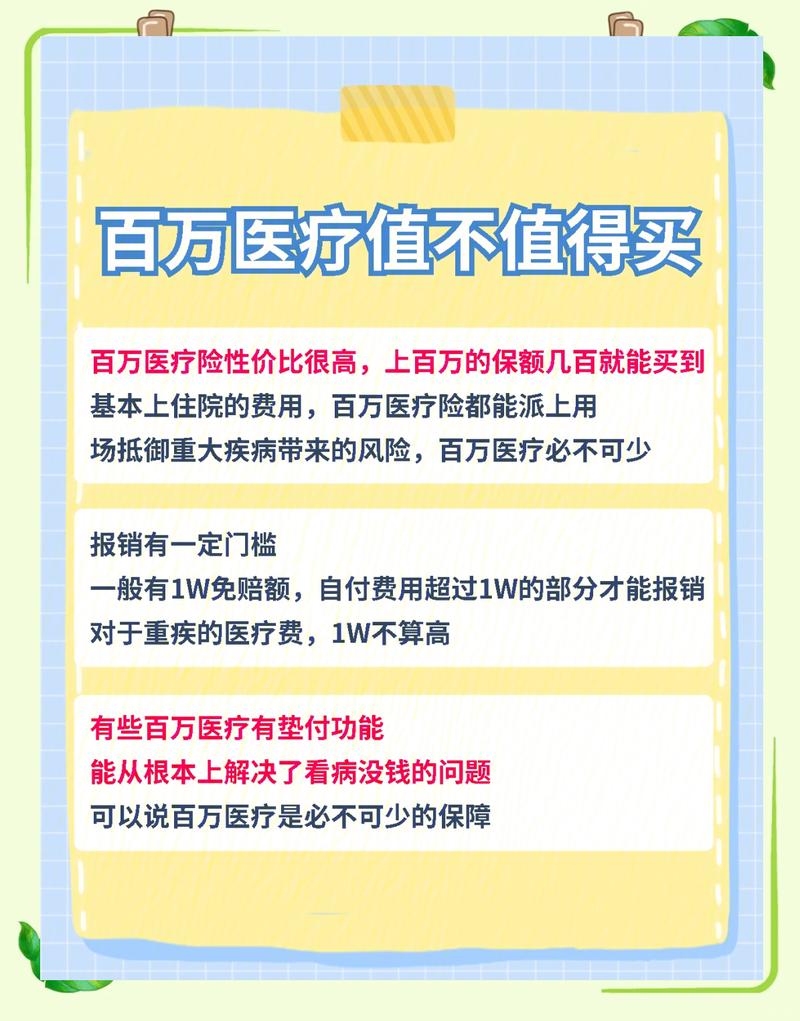
常见的几个误区,别踩
本文仅做保险知识科普,不推荐任何保险产品,不评价任何保险公司及产品优劣,不构成任何投保建议、核保结论或理赔承诺。所有关于产品的保障内容、免责规则、续保条件等,均以您签订的保险合同以及保险公司官方说明为准,如有疑问请咨询保险公司官方客服。
作者|dananjin
排版|dananjin
审核|乐乐