刚拿到保单,先核对这几件事
1. 个人信息一个字都不能错。投保人、被保人、受益人的姓名、身份证号,哪怕错一个同音字,未来理赔或者领钱的时候,都能让你跑三四个部门开证明折腾。别嫌麻烦,拿到手先翻第一页,对一遍。
2. 核心信息对不对得上。你买的是什么险种,保额多少,每年交多少钱,要交多少年,这些和你当初投保时确认的信息对一遍。真遇到过业务员录单录错险种的,买重疾给录成理财,过了好几年才发现,糟心不糟心。
3. 健康告知填的内容对不对。有没有把你说的病史填错?漏填?多填?这些都要核对,别等核赔的时候才揪出问题。
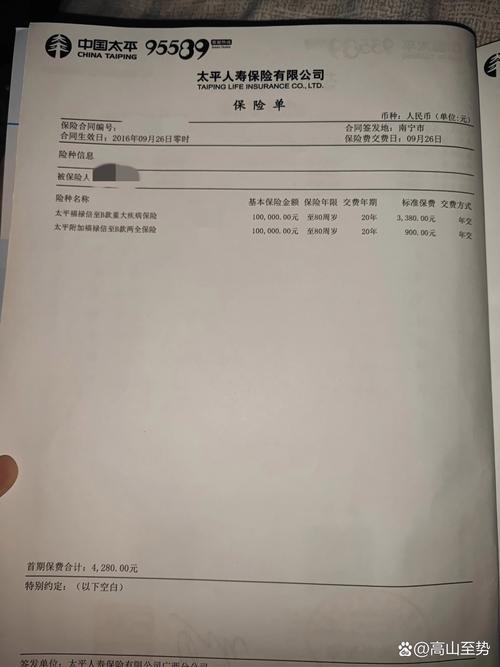
保单里这几个条款,一定要圈出来
不是让你全看完,几十页的保单谁也没耐心逐字读,挑核心的看就行。
第一,免责条款
简单说,就是这张保单明确不赔的情况。很多人只看“保什么”,从来不看“不保什么”,这是最大的误区。比如很多意外险不保醉酒驾驶,不保高风险运动,很多重疾险不保既往症,这些都写在免责里,一定要扫一遍。
第二,等待期约定
等待期也叫观察期,就是保单生效后,需要经过这段时间,出险才会赔。设置等待期主要是为了防止有人带病投保。不同险种等待期不一样,具体都写在保单里,以合同约定为准。
第三,理赔申请要求
出事之后要多久内报案,需要准备什么材料,这些都写在保单里,提前知道总比出事了乱找强。
第四,续保约定
一年期的短期保险,续保时要不要重新核保,能不能一直买,这些都写在保单的续保条款里,别只听口头介绍。
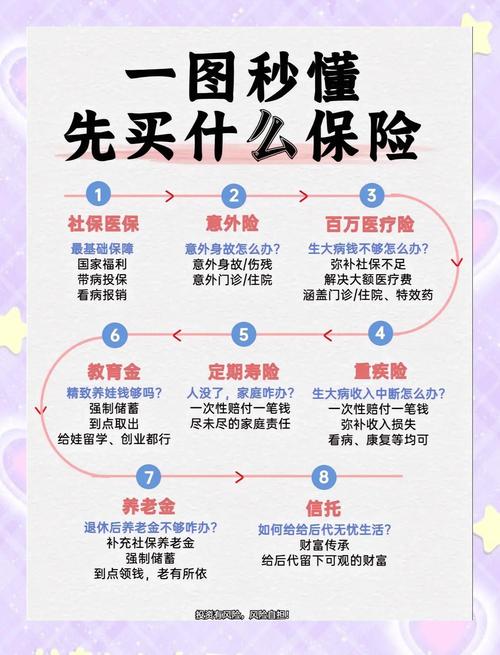
关于保单的常见误区,一次性说清
1. 电子保单不如纸质保单有效?
错。电子保单和纸质保单具有同等法律效力,都是受法律保护的。存一份到云盘里,根本不怕丢。很多保险公司现在都主推电子保单,省纸还方便。
2. 保单买了就不能改?
当然不是。投保人、受益人、缴费银行卡、联系地址这些信息,都可以向保险公司申请变更。有些情况甚至还能办理减额交清,具体看产品条款,找官方渠道问就行。
3. 纸质保单丢了保障就没了?
哪有这回事。你的保单信息都存在保险公司的系统里,哪怕纸质保单丢了,也可以随时申请补发,一点都不影响你的保障权益。
4. 买了保单就万事大吉不用管了?
说实话,最好每隔两三年整理一次自己的所有保单。尤其是家里添了新成员,换了手机号,换了住址,或者买了新的保单,整理一遍,避免出事了家人都不知道有这张保单。很多人买了保单,藏得严严实实,真出事了领不到钱,白交了那么多年保费,太可惜。
最后的合规提醒
本文仅做基础保险知识科普,所有关于保单条款、核保、理赔的约定,一律以您手上的正式保险合同和保险公司官方说明为准。本文不推荐任何保险产品,不构成任何投保建议,所有投保决策请您结合自身情况判断,或咨询保险公司官方工作人员。
作者|dananjin
排版|dananjin
审核|见微