上周帮表姐捋保单,她盯着缴费表愣了三分钟——同样买200万定寿,选20年交比30年交,总保费居然少交快四万。当场就要改选项,被我拦下来了。
别上来就比总保费,这俩的差别你没算透
很多人算寿险缴费的时候,第一反应就是把所有期数的保费加起来,哪个总数低就选哪个。
真的太简单了。
你想啊,30年交的保费摊到每一年,本来就比短期限的低。表姐32岁,在互联网公司做运营,现在每年到手差不多25万,30年交的话,一年保费3200块,20年交的话,一年要掏4300块。
差了1100块每年。
算总账的话,20年交总保费86000,30年交总保费96000,确实差了一万块。
但这一万块,真的值得你多掏1100块每年吗?
我给她算了两笔账。第一笔是风险杠杆的账。她买的定寿是保到60岁,带被保人保费豁免。选30年交的话,保障期和缴费期是完全对齐的——也就是说,这30年里,哪怕她刚交了第一期保费,真的遇到合同约定的风险,保险公司赔完200万保额,剩下29年的保费直接就不用交了。你算啊,用3200块的成本,换了200万的杠杆,这比你选20年交,用4300块换同样的200万,要划算得多。

第二笔是现金流的账。谁也不敢拍胸脯说自己未来30年的收入能稳得一批,对吧?互联网行业裁员是常事,万一过个五六年她赶上行业调整,失业在家半年,手头紧的时候,3200块的保费是不是比4300块的好凑多了?
而且20年交的话,她52岁就交完保费了,那时候孩子刚好上高中,正是花钱最猛的阶段,少了每年4300的固定支出,其实也没什么不好。但反过来想,如果选30年交,哪怕到了52岁,每年3200块的支出,对一个正常有稳定收入的家庭来说,根本算不上压力。
说实话,别把未来的收入想得太满。我见过太多人刚买保险的时候,觉得自己每年掏大几千都不是事,过了三五年换工作、生孩子、换房子,突然就觉得保费交着费劲了。
手里有闲钱,要不要选趸交?别瞎选
聊完期限,肯定有人会问,那我手里现在有一笔闲钱,能不能一次性把所有保费都交完,省得每年惦记着扣钱?
这就是大家常说的趸交。
很多人觉得,一次性交完多爽,没有后续缴费的麻烦,总保费还比期交低一大截,何乐而不为?
我上次碰到个大哥,35岁,手里刚卖了老家的一套房,拿了60万现金,买定寿的时候直接选了趸交,一次性掏了快6万。我问他为啥不选30年交,他说反正钱放着也是放着,一次性交完省得麻烦。
结果过了两年,他想换个大点的房子,首付差了7万,这时候才想起保单里的6万,要拿出来的话只能退现金价值,那时候现金价值才3万8,一下亏了两万多,急得直拍大腿。
真的,趸交不是不能选,但真的不适合大多数买定期寿险的人。
你想啊,趸交的本质,是你把一笔钱长期锁在保单里,换取总保费的折扣。但对于30岁左右的年轻人来说,手里那点闲钱,本来就是用来应对突发情况、提升生活质量的,为了省那点保费折扣,把钱锁死在流动性几乎为零的保单里,真的得不偿失。
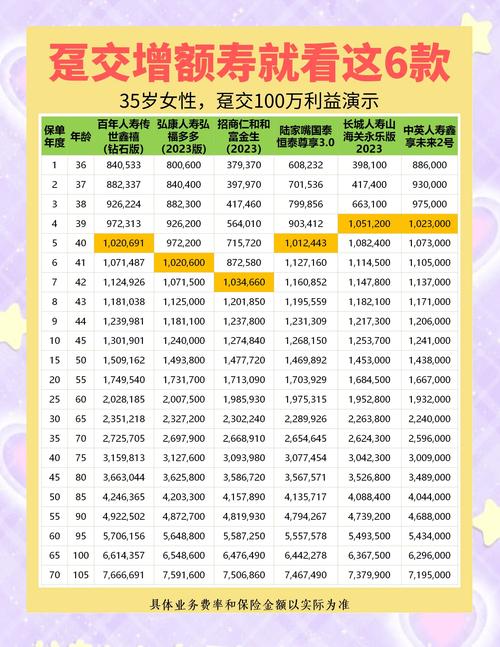
那什么人适合选趸交?比如你已经快50岁了,再过个十年八年就要退休,收入马上要进入下降通道,而且手里的闲钱就算全拿出来交保费,也完全不影响日常的生活安排,那选趸交当然没问题。但如果是刚工作没几年的年轻人,手里的存款还撑不过半年的应急储备,就别凑这个热闹了。
对了,还有个容易被忽略的细节,不管你选哪种缴费方式,都要留意保单的宽限期。一般都是60天的宽限期,也就是说,万一你忘了交保费,保险公司会给你60天的缓冲时间,这期间保障还是有效的。但要是过了宽限期还没补上,保单就直接停效了,这时候再想恢复保障,就得重新走健康告知的流程,万一这期间身体出点小问题,可能就再也买不了了。
我之前有个客户换了手机号没收到缴费提醒,过了宽限期才发现,复效的时候折腾了好久,现在想起来还觉得后怕。
这几个关于缴费的误区,踩一个都可能亏

聊到这,其实关于寿险缴费方式的核心逻辑已经讲得差不多了,但还是有几个常见的坑,得给你提个醒。
第一个坑,就是刚才说的,总保费低就一定划算。真不是。你算总账的时候,得把通胀、现金流压力、风险杠杆这些因素都算进去,不能光盯着最后加起来的数字。毕竟十年后的一万块,和现在的一万块,购买力根本不是一回事。
第二个坑,觉得缴费期限越短,就越“有面子”。好像选个10年交、20年交,比选30年交的人更有实力似的。真的没必要。买保险本来就是个扛风险的事,选适合自己现金流的缴费期,让自己交保费的时候没那么大压力,比啥都强。我之前那个选10年交的大哥,刚交了3年生意遇到困难,手头紧得连房贷都快还不上了,退保的话又亏了快两万,进退两难。
第三个坑,觉得所有保险都要选最长的缴费期。哦,这个真的要分情况。如果你买的是纯消费型的定期寿险,能选30年交就尽量选30年交,毕竟杠杆高,每年交的钱也少。但如果你买的是现金价值增长比较快的储蓄型终身寿,那就得结合自己的资产安排来了——毕竟这类产品的核心是财富规划,不是纯扛风险,缴费期的选择本来就没有统一的标准答案。
别听别人说啥就跟着选,你自己的钱包,你自己门清能承受多大的年缴压力。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小北