上周帮朋友走投保流程,他攥着体检报告愣了十分钟——去年体检查出3mm的肺磨玻璃结节,点进智能核保的选项,选完“是否有肺结节”的“是”,页面直接跳“不符合投保要求”。他当场就丧了,合着我这连手术都不用做的小毛病,还连买保险的资格都没了?
别慌。
这时候你不用直接关页面退出去,找人工核保的入口就行。
别把人工核保想成走后门,它本来就是规则里的正规通道
很多人对这个流程有误解,觉得找人工核保就是托关系、走人情,能让本来买不了的人蒙混过关。真不是。
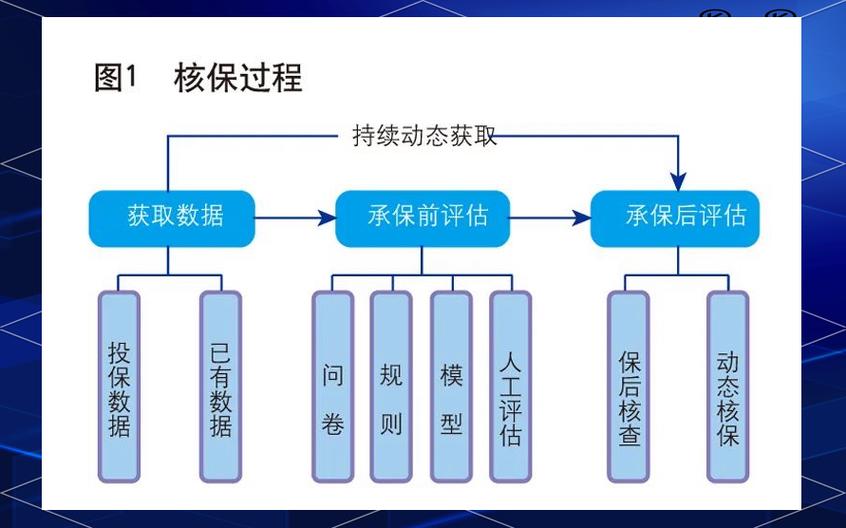
智能核保是什么?就是把所有常见的健康问题提前做成标准化的选择题,你选“是”或者“否”,系统按照提前写好的规则自动出结论。它认死理的——比如只要选项里写了“存在肺结节则拒保”,不管你是3mm还是8mm,是边界清晰的炎性结节还是有变化的可疑结节,只要你选了“是”,系统就直接卡掉,根本不会给你解释细分情况的机会。
人工核保的存在,就是补智能核保的漏洞。毕竟机器没有办法判断所有细分的风险情况,有人的结节是连续3年随访都没变化的良性增生,有人是刚发现还没做进一步检查的待明确病灶,这些没法靠固定选项判断的情况,就得专门的核保人员来逐份看材料、做评估。
说真的,我见过太多人被智能核保的拒保结论吓退,转头就去买了那种什么都保一点的储蓄型意外险,钱花了真出事根本达不到理赔标准,太亏了。智能核保的结论只是给标准化健康人群的快速通道,从来不是给所有投保人下的最终判决书。
提交人工核保材料的时候,别耍小聪明,真的会被看出来
总有朋友问我,是不是提交核保材料的时候,把报告上的异常记录遮一遮、改一改,就能更容易通过?
别犯傻。
核保岗的人一天要看几十份体检报告、上百份病历,你那点PS的痕迹、撕页的破口,一眼就能看出来。真被发现材料造假,直接给拒保结论不说,还会在这家公司的系统里留下记录,以后你再想投保,大概率都通不过。
正确的提交姿势其实很简单:把所有和你申报的健康异常相关的材料都凑齐,别藏着掖着。比如你说自己的甲状腺结节是良性的、3年没变化,那就把3年的体检报告、最近一次的穿刺病理结果、甲功全项的检查单、医生写的“定期随访无需特殊治疗”的诊断意见都附上,别只交最近一次的报告,啥说明都不写就往上扔。
之前有个客户,甲状腺4a类结节,穿刺结果是良性,他一开始只交了穿刺报告,核保结论是除外甲状腺相关责任。后来他把连续半年的随访记录、所有甲功正常的检查单一起补上去,最后拿到的结论是标准体承保。不是他找了特殊关系,是之前提交的材料不全,核保员没法准确判断他的实际风险,自然会先按最保守的尺度给结论。你给的信息越全,他越能匹配到和你风险对应的承保条件,不会一上来就给你偏严的结论。

你得提前知道,人工核保出的结论,不是只有“过”和“不过”两种

很多人对核保结论的认知停留在“要么让我买,要么不让我买”,其实真的不是。
常见的核保结论大概分五类:
第一种是标准体,就是和完全健康的投保人一样,按正常费率交保费,所有保障责任都包含,没有额外限制,这是挺理想的结果。
第二种是除外责任,比如你之前有肺结节,那以后如果因为肺部相关的疾病出险,保险公司不承担赔付责任,其他的保障都正常有效。很多人一听到“除外”就炸,觉得保险公司在套路他。换个角度想——你明知道自己肺上有个小结节,还想让保险公司给你承担这部分的风险,对其他健康的投保人也不公平啊,对吧?
第三种是加费承保,就是比标准体的保费高一点,但是所有保障责任都包含,没有除外。这种情况一般是核保员判断你的风险比健康人略高,所以用略高的保费覆盖对应的风险。
第四种是延期,就是你现在的健康情况风险还不明确,比如刚查出来结节还没做进一步检查,医生说要等3个月复查,那核保员就会让你等复查结果出来再提交,不是永久拒你。
第五种才是拒保,就是评估下来风险太高,确实达不到承保的门槛。
还有个常见的误区要提:很多人觉得只要走了人工核保被拒,记录就会在整个行业共享,以后在哪都买不了。其实根本不是,现在的行业信息平台只记录最终的投保成交状态,不会把你提交的所有材料、所有核保过程的结论都公开。当然,同一家公司的核保记录是会留存的,但换一家公司重新提交核保,人家不会知道你之前在别的公司申请过、交过什么材料。
不过话说回来,也别为了拿个好结论,同时给十几家公司提交人工核保。每家公司都要查你的投保记录,查的次数多了,反而会让核保员觉得你是不是有什么严重的问题没如实说。一般找2-3家风控尺度比较适配的公司提交就行,不用广撒网。
我特别烦那种卖保险的跟你吹,“只要走人工核保,什么毛病都能过”。纯纯扯淡。要是真的存在比较严重的健康问题,别说人工核保,找什么渠道都没用。人工核保只是给那些处于“模糊地带”的健康问题一个被准确评估的机会,不是万能的许愿池。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准