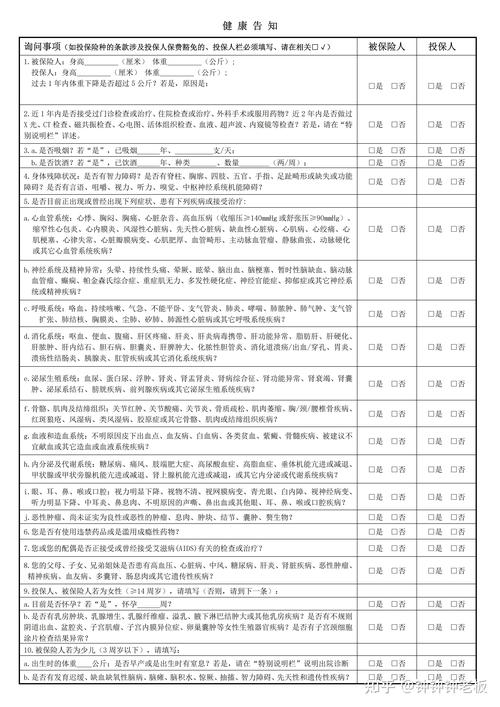
上周陪发小去线下网点填重疾投保单,他握笔的手停在半空,愣了快十分钟——三年前体检查出的甲状腺结节3类,到底要不要写在健康告知栏里?
我真的见过太多人,填这页纸的时候走两个极端:要么啥都写,恨不得把从小到大的感冒发烧都列上去,最后平白被加费;要么啥都不写,觉得“反正我现在没毛病,谁知道我以前有过小异常”,最后理赔的时候鸡飞狗跳。
不是所有“不舒服”,都要往上写
很多人对健康告知的第一反应是“我要把所有毛病都写上,不然以后不赔”,真的没必要。国内的健康告知是有限告知——说白了,就是它问什么,你答什么,它没问到的,你哪怕有,也不用主动提。
比如条款问“过去1年内,是否有过医生建议你进一步检查或住院的体检异常”,那你半年前体检发现的轻度血压偏高,医生只是让你少熬夜少喝冰奶茶,没说要进一步复查,那就不用写。
之前碰到个大哥,投保的时候把自己20年前得过腮腺炎的事都写在告知栏里,核保的同事看了都哭笑不得——条款里根本没问到腮腺炎相关的内容,平白多了一堆要走流程的材料。
别总觉得“我多说点总没错”,你写的每一条没被问到的病史,都可能让核保流程变长,甚至平白被加费。真的,没必要给自己找事。
你要是拿着十年前的体检报告翻来覆去对,看到上面写的“轻度乳腺增生”就纠结半小时要不要写,先回去翻一遍投保单上的问题——如果它没问你有没有过乳腺增生,只是问你有没有被医生建议过手术或者长期治疗,那你完全没必要自己给自己加戏。
真问到的,别想着“瞒过去就行”
另一个极端更坑。
就是那种看到问题里提到自己的病史,眼睛一闭,直接选“否”的人。总觉得“我这个结节又不疼不痒,谁会特意去查”。
真的会查。
保险公司理赔的时候,有权限调取你过往的医保结算记录、体检中心的档案、公立医院的住院就诊记录——不是故意针对谁,是本来就该走的流程。

之前有个姑娘,投保的时候知道自己有甲状腺结节2类,看到健康告知里问“是否有过甲状腺相关的结节或异常”,觉得反正也没开刀,就选了否。三年后查出来甲状腺癌,理赔的时候工作人员调了她投保前两年的体检报告,发现了那个没告知的结节,前前后后拉扯了快半年,虽然最后还是赔了,但那半年跑的流程、磨的精力,换谁都难受。
别觉得“保险公司那么多用户,哪能轮到查我”,真到你理赔的那个节点,所有和你健康相关的记录,都会被翻出来核对。你现在省的那几十秒填写时间,可能要花好几个月的精力去补窟窿。
也别信网上那些“拖过两年就必须赔”的歪理。法律上的不可抗辩条款,是针对那种非故意隐瞒的情况,不是让你抱着侥幸心理故意瞒报的。要是你投保的时候明知道自己有严重的病史故意不告知,就算过了两年,该有的纠纷一点都不会少。
拿不准怎么填的时候,别自己瞎琢磨
最磨人的,其实是中间那种情况——你看到问题了,但拿不准自己的情况算不算符合问询条件。
比如体检报告上写的“脂肪肝(轻度)”,算不算问到的“肝功能异常”?比如之前得过肺炎住了一周院,已经过去五年了,要不要写?
别自己拍脑袋猜。
现在大部分线上产品都有智能核保,你把自己的具体情况输进去,系统会直接给你结论:是可以正常买,还是要加费,还是要把某个部位的疾病除外,还是不能买。所有结论都是明明白白写在页面上的,比你对着条款逐字逐句抠半小时强。
也别听身边卖保险的人拍胸脯说“这个不用写,我帮你搞定”。真到理赔的时候,能拿出合同条款和你掰扯的是保险公司,当初给你拍胸脯的销售可能早就换了三五个工作了。
你要做的,就是把自己的真实情况摆出来,该走流程走流程,该是什么结论就是什么结论,别藏着掖着,也别过度紧张。
健康告知从来不是什么“刁难人的关卡”。
它就是个提前对账的过程。
你把自己的风险明明白白说出来,保险公司根据你的情况定好承保的条件,后面不管是承保还是理赔,大家都不用猜来猜去。
比你填单的时候忐忑半天,理赔的时候扯皮半天,强多了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北