上周帮部门刚入职的98年小姑娘整理投保材料,她把打印好的合同推到我面前,指着前面三页的保障责任说,你看,我算过了,身故赔的钱够我给爸妈付个养老的首付,挺值的。我随手往后翻了两页,停在印着”责任免除”四个字的那栏,她赶紧把合同抽回去,说这页我上次翻到就跳过了,都是保险公司不想赔的借口,看了闹心。
你觉得闹心的那几行字,其实是在给所有投保人兜底
真不是我替保险公司说话。
你想啊,要是没有这几行免责的边界,什么情况都能赔,那最后保费肯定会涨得离谱。
举个直白的例子:有人明知道酒驾违法,还抱着侥幸心理开夜车出了事故,这种情况要是也能赔,那最后所有规规矩矩交保费的人,都要为这种明知故犯的行为买单。
别生气。
这不是针对谁。
保险从本质上是一群人凑钱帮碰到风险的人扛事,那总得有个规矩,哪些情况是大家愿意一起扛的,哪些是个人选择导致的、不该让全体人分摊的。这就是免责条款存在的意义。
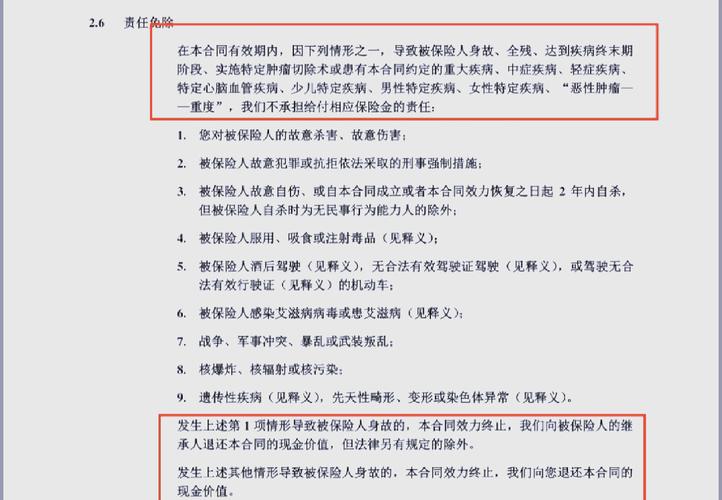
我见过太多人一看到”责任免除”四个字就抵触,觉得这是保险公司提前写好的霸王条款,就等着出事的时候拿出来拒赔。但你仔细翻就会发现,列在上面的条目,大多是法律明确禁止的行为:故意犯罪、酒驾、吸毒、主动参与暴乱……这些行为的风险,本来就不该让整个保单池的人来承担。
别只扫一眼条目,这些细节和你自己的情况强相关
很多人读免责,就是快速扫一遍有没有”酒驾””吸毒”,看完就觉得自己懂了。
差远了。
比如很多人不知道,两年内自杀的免责约定,不是所有自杀情况都不赔。合同里写的是,从合同生效或者复效那天开始算,两年之内被保险人自杀的,保险公司不赔;超过两年之后,就不在这个免责范围内了。为啥定两年?就是怕有人故意抱着骗保的念头买保险,故意做出极端行为换钱。
还有的条款里会写,高风险运动的免责边界:比如没有正规资质的登山、深潜、跳伞,这种情况导致的身故,是不赔的。但如果你是报了有专业教练全程陪同的正规潜水班,考了对应的资质,真碰到意外了,是不是在免责范围内,就得仔细看合同里的具体表述,别自己吓自己,也别想当然。
还有战争、军事冲突类的免责表述,不同产品的写法差得挺多:有的明确写了不管在哪发生的战争、暴乱都不赔,有的会把和平时期境外突发的、不在官方风险提示范围内的意外,算在保障里。
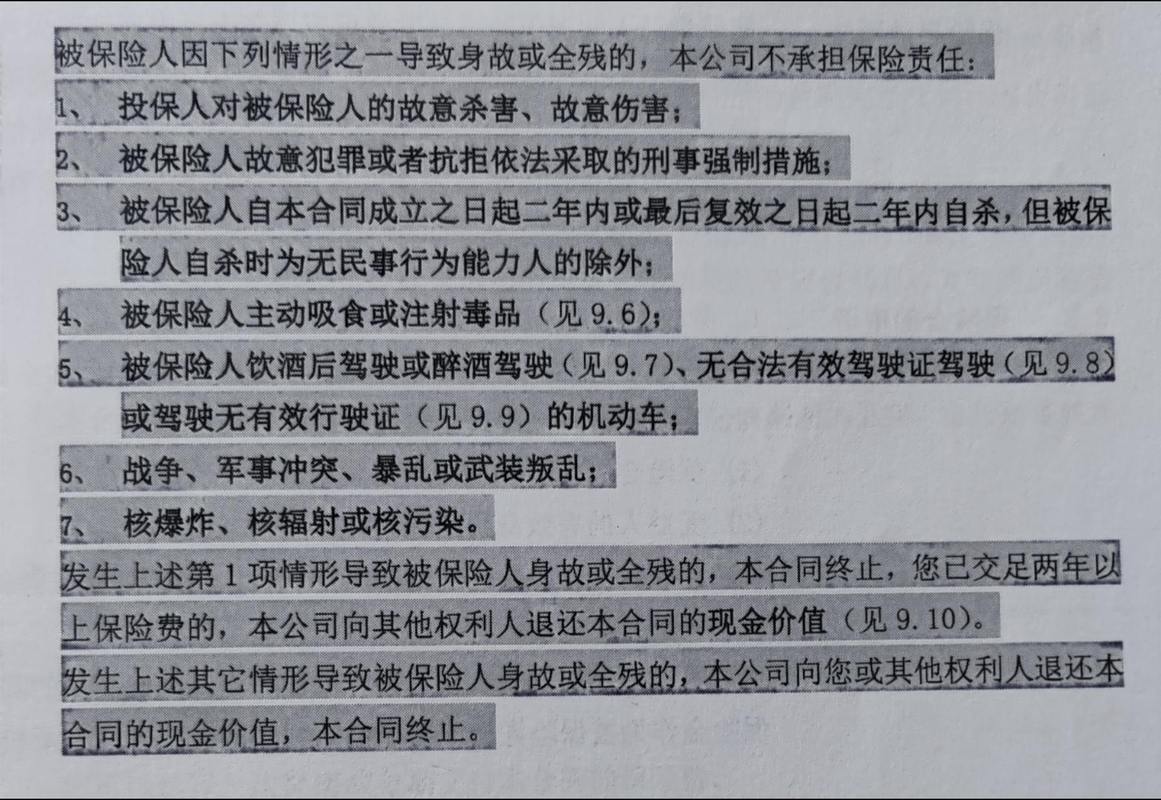
说实话,我之前碰到个做外贸的大哥,经常要飞中东几个国家出差,他翻了三四份人寿险的合同,把涉及战乱、暴乱的那几行字逐字对比了半天才下手。你别说,这种认真劲,比那些听销售说”我们家免责少、啥都赔”就直接签字的人,靠谱多了。
别嫌麻烦。
就多花三分钟,把那几行字逐字读一遍。
别总等着出事了才翻合同找漏洞,那时候再拍大腿,真的来不及。
这些关于免责的误区,踩一次可能就白买了
第一个误区,我听太多人说了:只要没写在免责里的情况,保险公司就必须赔。
真不是。
免责条款只是划了”肯定不赔”的边界,不代表只要不在这个边界里,就一定能赔——你得先符合合同里写的保险责任啊。比如你买的是定期寿险,保的是身故和全残,你要是因为感冒住院花了几万块,就算免责里没写”感冒住院不赔”,你也没法拿着寿险合同去要理赔金对吧?
第二个误区,所有寿险的免责条款都差不多。
差远了。
有的产品免责只有3条,有的列了七八条,甚至有的会把”被保险人从事违法活动期间导致的身故”拆成好几个细项写。别觉得大家都是卖人寿险的,条款就没区别——真等你要理赔的时候,差的那一行字,可能就是能不能顺顺利利拿到钱的关键。
还有个挺离谱的误区:只要我没在投保的时候告诉保险公司我的病史,就算出事了,只要不在免责里,就肯定能赔。
别想了。
如实告知是投保的基本规矩,就算免责里没写,你没尽到告知义务,保险公司也是有权利按照合同约定处理的。别总想着钻空子,买保险是为了给自己和家人托底,不是为了和保险公司斗智斗勇。
其实真的没必要把免责条款当成什么洪水猛兽。
你买保险的时候愿意花半小时对比保额、算保费,就多花三分钟翻到那页,逐字读一遍。
毕竟合同上的字,才是最后真能说了算的东西。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐