上周接了个老客户的语音电话,上来就带着火气吐槽。
说去年买定期寿的时候,被销售撺掇着选了10年缴,每年快4000块,现在每个月算下来扣300多,赶上这个季度绩效砍了一半,交完房租连喝奶茶都要纠结半天。
我听完也没急着劝,就问他,当初为啥不选30年缴?
他说销售讲”10年缴总保费少,更划算”。
得,又是被老话术绕进去的。
先搞懂:缴费期限的逻辑,根本不是”总钱数少就好”
很多人对缴费期的认知,还停留在”总共交的钱越少越赚”,这完全是把买保险当成了菜市场买菜,只盯着总价算账。
不对的。
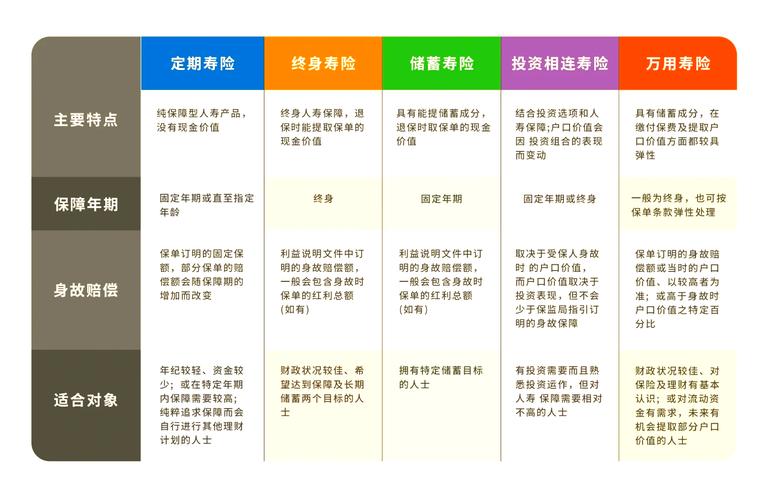
你买保障型的人寿险,核心是用每年交的小钱,换几十万甚至上百万的身故保障,本质是杠杆生意。这种时候,你缴费期拉得越长,每年要掏的钱就越少,杠杆反而越高。更别说现在很多长期保障型寿险,带被保人轻症豁免、投保人豁免责任——你要是选30年缴,刚交了3年就触发了豁免条件,后面剩下二十多年的保费全不用交了,保障一点不打折,这时候你算总保费交了多少?你根本就没交完啊。
反过来,你要是买的是不带任何豁免的储蓄型终身寿,核心目的是攒钱、给未来留一笔确定的现金流,那逻辑就反过来了。钱早交进去,才能早算复利,放的时间越久,账户里的钱才会越多。你要是选30年慢慢交,相当于把本该早放进去滚利息的钱,攥在自己手里晃了十几年,最后算下来总收益能差出大几万。
别信”长缴永远更划算”的万能话术
说实话,我见过太多人,不管买啥保险都跟风选最长的缴费期,听了一耳朵”通胀稀释保费”的理论,就觉得选30年缴准没错。
真的不是。
你要是现在25岁,刚工作两年,买个定期寿保到60岁,选30年缴,每年交200多块,就算通胀涨十倍,200块到三十年后可能连杯奶茶都买不到,这种长缴当然舒服。
但你要是现在45岁,准备买一份终身寿给孩子留教育金,选20年缴的话,要交到65岁——那时候你都退休5年了,每个月领那点退休金,还要每年掏大几千交保费,万一哪年身体不好住个院,钱都不够用,这时候长缴真的舒服吗?
我前阵子碰到个做建材生意的老板,前几年行情好的时候,一口气给全家选了20年缴的终身寿,每年要交快6万。去年工地回款拖了小半年,他差点要退保凑流动资金,最后是把手里的黄金卖了才补上保费,现在提起当时选20年的事就叹气,说当初选10年缴,趁着生意好的时候把钱交完,也不至于现在天天提心吊胆怕断交。

选之前别翻攻略了,先问自己三个问题
第一个问题:你未来10年的现金流,真的稳吗?
比如你是体制内、事业单位的,每个月固定发工资,奖金浮动也不大,那选长一点的缴费期没啥压力。但要是你是自由职业、做销售、自己开小店的,收入波动大,真别硬选二三十年的长缴费期。谁也说不准明年的行情怎么样,要是哪年收入断档,交不上保费,最后只能退保,损失的都是自己的本金。
别犟。
我去年见过个做直播的小伙子,前年赚了快百万,选了20年缴每年交1万2,去年行业不景气,半年没开播,银行卡里扣不出保费,退保的时候只拿回来不到3千,悔得肠子都青了。
第二个问题:你买这份保险,到底是为了啥?
要是你是家里的顶梁柱,买保险是为了万一自己出事了,房贷能还上、孩子能上学、老人有生活费,那优先拉长缴费期,把杠杆拉满,每年掏最少的钱换足额的保障。要是你买保险就是为了强制攒钱,想退休了有笔稳定的钱花,那尽量把缴费期压短,早交完早算收益,省得拖到后面变数多。
第三个问题:你退休前能把保费交完吗?
真的,别选那种要交到退休后十年、二十年的期限。人到退休之后,收入基本是往下走的,医疗支出反而会往上走,本来退休金就不多,每个月还要扣保费,买个水果都要挑打折的,何苦呢?
其实哪有什么绝对正确的缴费期选项啊。适合你当下的收入情况、匹配你买保险的核心目的,不会给未来的生活造成额外的经济压力,就是合适的选择。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小北