上周帮我堂姐翻她压在抽屉最底层的旧保单。
她翻来覆去摩挲着那页打印纸,眉头皱得能夹死蚊子:”这玩意说有事赔大钱,没事到期能把钱拿回来,真有这么好的事?我当年在银行存钱,柜员说这个比定期划算,我就稀里糊涂买了。”
真的,十个人里有八个第一次碰到两全保险,都是在这种半推半就的场景里——银行存钱被搭售、车险续保弹广告、买医疗险跳个”返本保障”的弹窗,没人会主动搜了专门研究,等真的要退或者要领钱的时候,才发现这里面的弯弯绕绕比自己想的多得多。
先把最容易搞混的”两全”,掰碎了说
别被专业名词吓住。
所谓两全,说白了就是一份合同里绑了两个责任:
一个是保障责任——保险期间内如果碰到合同约定的身故、全残情况,就赔约定的保额;
另一个是满期责任——如果保险到期了,人还平平安安的,就给一笔合同约定的满期金,合同就结束了。
很多人对这个产品的最大误解,就是以为满期了能把自己交的所有保费全拿回来。
满期金不是必然等于你交的全部保费。
我见过太多人,交了5年每年2万的保费,总共掏了10万,到期翻条款才发现,满期金写的是8万——合着自己放了10年钱,最后拿回来的还没交的多,当场就炸了。
这不是产品坑,是当初卖你产品的人,根本没跟你讲清楚条款里的数字。

你仔细扒就会发现,你交的每一笔保费,从进合同账户的那天起,就被拆成了两部分:一部分扣掉保障成本,剩下的部分按合同约定的速度,慢慢累积成现金价值。所谓的满期金,其实就是现金价值累积到满期那天的数字而已,跟你当初交了多少,没有直接的对等关系。
大家夸的、骂的,其实都是同个东西
有意思的是,对同一种产品,评价能差出十万八千里。
有人把它夸成”特别适合普通人的保障”——毕竟你本来就打算攒一笔钱,比如给娃存18岁的大学学费,给自己攒60岁的旅游基金,那买个满期时间刚好和用钱节点对上的两全,相当于顺便把这期间的身故保障带上了,钱没乱花,保障也有了,何乐而不为。
但更多人是骂它的。
骂的点也很统一:收益太低。
我之前碰过个老大哥,2015年买的两全,每年交3万,交10年,保到70岁。去年他翻条款算,才发现70岁满期的时候,总共能拿的满期金是42万——他总共交了30万,算下来50年的时间,总收益才40%,摊到每年的复利还不到1%。他当时气得直拍桌子,说还不如当年把钱取出来买套小房子。
真的,这不是产品本身的问题。
两全的本质是把保障责任和强制储蓄责任打包到同一份合同里,它本来就不是用来博取高收益的。你要是抱着”买个保险能赚大钱”的期待去买它,最后大概率会失望。
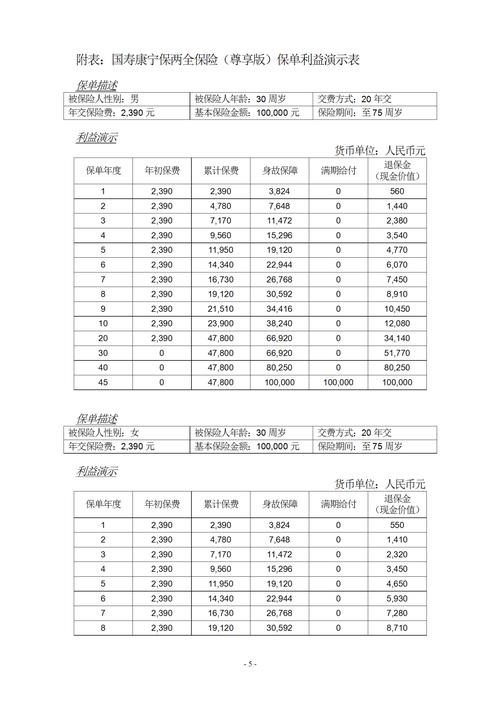
不过话说回来,你要是本身风险承受能力特别低,就怕自己管不住手乱花钱,也怕别的理财说跌就跌,那这种合同里把未来能拿多少钱写得明明白白的产品,反而比那些浮动收益的产品让你踏实——毕竟你从签合同那天起,就知道未来哪一年能拿多少钱,不会有大起大落的惊喜,也不会有亏本金的惊吓。
别上来就问好不好,先想清楚你有没有这两个需求
我最烦那种上来就劝你买或者劝你退的人。
两全没有绝对的好与坏,合不合适全看你自己的情况。
你先问自己两个问题就行。
第一个,你的基础保障配全了没?
如果你现在连个能报住院费用的医疗险都没有,连个能覆盖房贷的定期寿险都没买,上来就花大价钱买储蓄型的两全,那真的是顺序搞反了——保障是用来托底的,托底的东西没弄好,攒再多钱,碰到一次大病就全掏光了。
第二个,你是不是真的有一笔钱,要在未来某个固定的时间点用?
比如你家娃现在3岁,你算着15年后要给他准备20万的大学学费,这笔钱你现在就有,要是放别的地方,怕到时候市场波动拿不出来,那你选个满期时间刚好是娃18岁的两全,把钱放进去,到点就能把钱拿出来交学费,倒也合适。
但如果你根本没想清楚这笔钱什么时候用,只是听别人说”返本的保险划算”就买了,那大概率要踩坑。
退保能拿的钱是现金价值,不是你已经交的保费。很多人交了两年保费,突然急着用钱想退保,才发现只能拿回来三分之一的钱,这时候再后悔,真的晚了。
对了,还有个误区得说清楚:别听人忽悠说两全是”一份钱买了两份保障”。你交的保费里,本来就有一部分是扣掉的保障成本,不是白给的。只不过因为它把储蓄和保障绑在一块,你没单独算这笔账而已。
其实保险这东西,从来没有什么完美的产品。
你要是奔着高收益去,它给不了你;你要是奔着”确定时间拿确定的钱,顺便带份保障”去,它反而能满足你。
别被销售的话带节奏,也别听网上的人一棍子打死。
翻一翻你自己的保单,把条款里的数字算明白,比听十个人的建议都管用。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨