上周帮堂姐理保单,她给刚满3岁的儿子买了份带身故责任的寿险,年缴快两千。
我翻完条款半天没说话。
这钱花得真的有点冤。
很多人买寿险的时候,直觉反应是先给平时挂心的人买——小孩、老人,总觉得要把靠谱的保障留给他们。但从保障的底层逻辑说,这个顺序,十有八九是错的。
别把寿险当成“给孩子留的爱”
碰到过太多家长,给孩子买寿险的时候眼睛都不眨,觉得“万一孩子有个三长两短,拿这笔钱能给我们留个念想”。
先不说这种念想有多沉重。
从保障的本质说,小孩从出生到独立工作,根本不需要承担任何家庭的刚性经济责任。他不会还房贷,不会给老人付赡养费,不会给未来的弟弟妹妹攒学费。寿险的核心作用,是覆盖家庭的刚性经济缺口——说白了,就是万一挣钱的人走了,剩下的钱能帮家里把之前要扛的债、要花的钱给填上,不至于让活着的人日子过不下去。
你给一个没有经济责任的小孩买寿险,就像给家里停在车库里的玩具车买全额车险——真撞了,你也不会指望这个车给你拉货、给你赚钱,那买全额保障的意义在哪?

排序根本没那么多弯弯绕
我知道很多人看了太多复杂的家庭保障公式,什么双十原则,什么保额是年收入的10倍,算来算去算到头疼。其实买寿险的优先级,根本不需要那么复杂的计算。
什么叫排在配置首位的人?
就是你掰着手指头算:如果这个人明天不在了,家里的钱会突然不够花的人。
房贷还剩120万。
孩子还有15年要交学费、养到成年。
老人每个月要拿赡养钱。
这些账,全压在一个人工资上的时候,这个人就是排在配置首位的对象。
双职工家庭也一样。两个人都在还房贷、都在为家里攒钱,那两个人都属于优先配置档——谁的收入高、谁承担的刚性负债多,谁的保额先配够,不存在谁让着谁的说法。
很多人说全职在家的人没收入,买寿险是浪费。真不是。你算过请住家阿姨的价格吗?算过如果没人接孩子、没人给老人熬药,你要扣多少全勤奖、要在工作上分心多少吗?这些隐形成本,换个角度就是实打实的经济责任。只是和直接拿工资回家的人比,优先级稍微靠后一点而已。
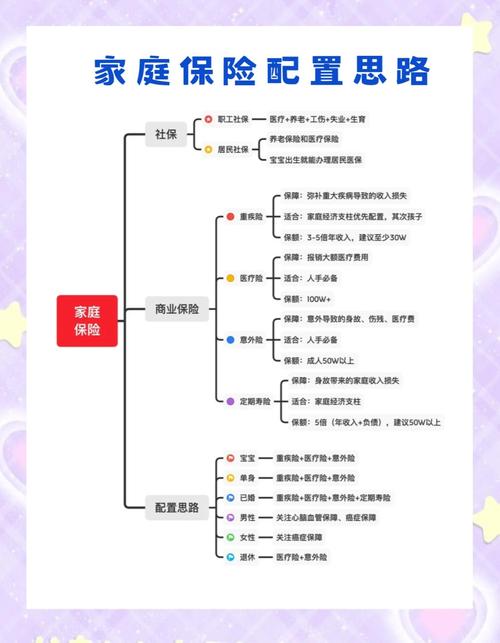
判断优先级的唯一标尺,从来不是你和谁更亲,而是谁的离开会直接击穿家庭的财务防线。
别搞反了。
之前碰到过一个客户,给爸妈买了三份寿险,自己裸奔,连10万的定期寿险都没配。我当时问他,你要是哪天倒下了,你爸妈的保费谁交?他愣了半天。
你看,人就是容易被“给挂心的人买东西”的情绪带着走,忘了排在配置首位的,从来都是那个托着所有东西的人。
这些情况,真的可以往后排
不是说所有家庭成员都必须配寿险,预算有限的时候,先把核心的责任兜住,其他的可以慢慢补。
比如刚才说的小孩。真的没必要给小孩买带身故责任的寿险——银保监会对未成年人身故赔付本来就有上限,10岁以下最多赔20万,10-17岁最多赔50万,你花再多钱买,到最后能拿到的钱也是固定的。把这部分钱省下来,给孩子配百万医疗、配意外险,比买寿险实在太多。
还有已经退休的老人。如果老人自己有足额的养老金,有自己的存款和房产,不需要靠子女赡养,也没有给子女留负债的情况,那给他买寿险的意义其实不大。毕竟老人已经没有承担家庭的经济责任了,买寿险的钱,不如留着给老人配点靠谱的老年医疗险,真生病的时候能用上。
当然,也不是说绝对不能买。如果家庭预算特别充足,已经把经济支柱的寿险保额配得足足的,剩下的钱想给老人、给孩子配点带身故责任的保障,完全没问题。但如果预算就那么多,挤不出来的时候,千万别本末倒置。
说实话,我见过太多人把顺序搞反的例子:给孩子买上万的寿险,自己连个定期寿险都舍不得配;给老人买一堆带身故责任的储蓄险,自己背着几百万房贷裸奔。真碰到事的时候,扛不住的,往往是那个没有任何保障的顶梁柱。
对吧?
很多人买寿险的初衷特别好,想给家人留保障。但顺序错了,再好的初衷,最后出来的效果可能完全反过来。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|白杨